Private equity (FCPR) en assurance-vie : rendement espéré, capital bloqué et liquidité, ce que les épargnants doivent savoir

🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Investir dans le private equity via son assurance-vie : une diversification de plus en plus accessible. Mais il vaut mieux savoir de quoi il en retourne avant d’investir.
L'essentiel de l'information
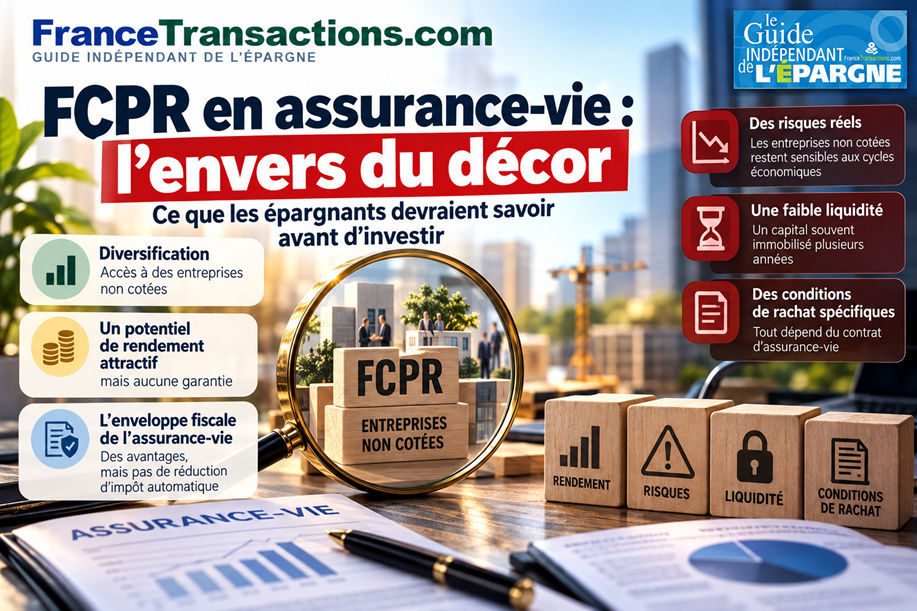
- Diversification : les FCPR permettent d’investir dans des entreprises non cotées via une assurance-vie, avec un potentiel de rendement attractif, mais sans garantie en capital.
- Liquidité : les contraintes de sortie constituent le principal point de vigilance. Un FCPR evergreen n’est pas un placement liquide et certains rachats anticipés peuvent être pénalisants.
- Frais : les coûts internes des fonds de private equity s’ajoutent aux frais de gestion du contrat d’assurance-vie et peuvent réduire sensiblement la performance réellement obtenue.
Sommaire de l'article
Investir dans le private equity via son assurance-vie : une diversification de plus en plus accessible
Longtemps réservé aux investisseurs institutionnels et aux particuliers fortunés, le Private Equity, ou capital-investissement, s’est progressivement invité dans les contrats d’Assurance-Vie. Les épargnants peuvent désormais investir dans des entreprises non cotées en bourse, parfois à partir de quelques centaines ou milliers d’euros, sans avoir à sélectionner eux-mêmes les sociétés dans lesquelles investir. Les fonds communs de placement à risques (fcpr) constituent l’un des principaux véhicules utilisés pour démocratiser cette classe d’actifs. Sur le papier, la promesse est séduisante : diversifier son patrimoine, financer l’économie réelle et rechercher des performances potentiellement supérieures à celles des placements traditionnels. Mais le private equity reste un investissement exigeant. Les performances ne sont pas garanties, les frais sont souvent élevés et la liquidité peut devenir un véritable problème. L’enveloppe fiscale de l’assurance-vie ne fait pas disparaître ces contraintes.
Qu’est-ce qu’un FCPR ?
Un FCPR est un fonds d’investissement dont au moins 50 % de l’actif doit, selon les règles applicables à cette catégorie, être constitué de titres éligibles, principalement des entreprises non cotées. Il permet de mutualiser les capitaux de nombreux investisseurs afin de financer des sociétés à différents stades de leur développement. Certains fonds interviennent auprès de jeunes entreprises prometteuses, d’autres privilégient des PME déjà rentables, des opérations de transmission ou des sociétés en phase de croissance. Le private equity ne constitue donc pas une stratégie unique. Les risques d’un fonds de capital-risque finançant des start-up sont très différents de ceux d’un fonds spécialisé dans le rachat d’entreprises matures. En assurance-vie, le FCPR est proposé sous la forme d’une unité de compte. L’épargnant détient une créance sur l’assureur dont la valeur est exprimée en unités de compte, et non directement des parts du fonds comme dans un compte-titres. C’est une différence essentielle pour comprendre les conditions de rachat et les garanties éventuelles.
Premier attrait : diversifier son patrimoine en dehors des marchés cotés
L’un des principaux intérêts du private equity est d’accéder à des entreprises qui ne sont pas cotées en Bourse. Les marchés financiers ne représentent qu’une partie du tissu économique. De nombreuses sociétés rentables et en croissance restent privées pendant toute leur existence. Un FCPR permet d’investir indirectement dans plusieurs de ces entreprises, selon une stratégie définie par une société de gestion professionnelle. Cette diversification peut être pertinente dans un patrimoine déjà composé de fonds en euros, d’ETF, d’obligations et d’immobilier. Il ne faut cependant pas confondre diversification et disparition du risque. Les entreprises non cotées restent sensibles aux cycles économiques, aux difficultés de financement, à la hausse des taux et aux ralentissements de leur activité. En cas de crise, leurs valorisations peuvent également reculer, même si cette baisse apparaît moins rapidement dans les valeurs liquidatives que sur les marchés cotés.
Deuxième attrait : un potentiel de rendement supérieur, mais aucune certitude
Le private equity cherche généralement à créer de la valeur sur plusieurs années, en accompagnant le développement des entreprises avant leur revente. Les investisseurs acceptent une immobilisation prolongée de leur capital et des risques importants en contrepartie d’un potentiel de rendement attractif. Mais attention aux chiffres mis en avant dans les présentations commerciales. Les performances historiques des grands fonds institutionnels ne sont pas nécessairement représentatives de celles des FCPR distribués aux particuliers. Les stratégies, les frais, les conditions d’investissement et les modalités de calcul des performances peuvent différer considérablement. Dans une étude publiée en 2025, l’Autorité des marchés financiers relève que les FCPR ouverts aux rachats, dits « evergreen », affichaient un Taux de Rendement Interne médian de 5 % sur le périmètre étudié, tout en soulignant le manque de recul historique. Il ne s’agit ni d’un rendement annuel garanti ni d’une prévision. Une performance présentée avant les frais du contrat d’assurance-vie peut, par ailleurs, être sensiblement supérieure à celle réellement obtenue par le souscripteur.
Troisième attrait : profiter de l’enveloppe fiscale de l’assurance-vie
Détenir un FCPR au sein d’une assurance-vie permet de bénéficier du régime fiscal de cette enveloppe. Les arbitrages réalisés entre supports ne déclenchent pas, à eux seuls, l’imposition des gains à l’impôt sur le revenu. La fiscalité intervient principalement lors des rachats, selon les règles applicables au contrat, à son ancienneté et aux versements effectués. Après huit ans, l’assurance-vie bénéficie notamment d’un abattement annuel sur les gains imposables lors des rachats, dans les conditions prévues par la réglementation. Le contrat conserve également ses règles spécifiques en matière de transmission en cas de décès. En revanche, investir dans un FCPR via une assurance-vie ne donne pas automatiquement droit aux réductions d’impôt éventuellement associées à certaines souscriptions directes de fonds de capital-investissement. Il faut donc distinguer les avantages fiscaux de l’enveloppe assurance-vie de ceux qui peuvent exister pour certains investissements réalisés en direct.
Le principal inconvénient : l’absence de liquidité du private equity
C’est probablement le point le plus important à comprendre avant d’investir. Les entreprises non cotées ne se revendent pas en quelques secondes comme des actions sur un marché réglementé. Trouver un acquéreur, négocier un prix et finaliser une transaction peut prendre plusieurs mois, parfois davantage. Les FCPR traditionnels fonctionnent généralement sur une durée déterminée, qui peut atteindre dix ans ou plus, avec une phase d’investissement suivie d’une période de cession des participations. Pendant cette période, les rachats de parts peuvent être impossibles. Les FCPR evergreen, conçus pour fonctionner sans échéance de liquidation prédéfinie, proposent souvent des fenêtres de rachat périodiques. Mais ces possibilités de sortie restent soumises aux règles du fonds, à des délais de préavis, à des plafonds et, le cas échéant, à des mécanismes de suspension. Une fréquence de valorisation mensuelle ou trimestrielle ne signifie pas que l’investissement est immédiatement disponible.
Assurance-vie et FCPR : que se passe-t-il en cas de demande de rachat ?
Un contrat d’assurance-vie est normalement rachetable, mais la présence d’unités de compte investies dans des actifs non cotés impose d’examiner attentivement les dispositions contractuelles. L’assureur peut organiser la liquidité de ces supports selon des modalités spécifiques, notamment en prévoyant des restrictions d’arbitrage, des conditions particulières de rachat ou des mécanismes de compensation. Certains contrats prévoient une possibilité de sortie avant la liquidation du fonds, mais elle peut être assortie de conditions financières défavorables. Il serait donc imprudent d’affirmer que les FCPR sont toujours bloqués jusqu’à leur liquidation lorsqu’ils sont détenus dans une assurance-vie. L’inverse serait tout aussi trompeur : la possibilité contractuelle de demander un rachat ne garantit pas une sortie immédiate, sans restriction ni pénalité. La réglementation prévoit d’ailleurs, dans certaines situations précisément définies, des indemnités pouvant atteindre 10 % ou 20 % sur les engagements concernés par des unités de compte investies dans des actifs non cotés. Ces plafonds ne constituent pas des frais systématiques : leur application dépend du cadre réglementaire et des dispositions du contrat. Avant d’investir, il faut obtenir une réponse écrite de l’assureur à une question simple : combien récupérerais-je, et dans quel délai, si je souhaitais sortir avant la liquidation du fonds ?
Les FCPR evergreen sont-ils réellement plus liquides ?
Les FCPR evergreen, également appelés fonds PERPétuels ou fonds ouverts, cherchent à faciliter l’accès au private equity en autorisant des souscriptions et des rachats selon un calendrier défini. Ils évitent à l’épargnant d’attendre systématiquement la liquidation complète d’un fonds fermé. Cette souplesse a néanmoins un coût. Pour faire face aux demandes de rachats, les gestionnaires doivent organiser leur liquidité, notamment en conservant des actifs plus facilement cessibles ou en utilisant d’autres mécanismes prévus par la réglementation. Ces réserves peuvent limiter la proportion du portefeuille réellement investie dans des entreprises non cotées. En octobre 2026, l’AMF a d’ailleurs précisé les exigences de gestion de la liquidité applicables à certains FCPR evergreen, avec des dispositions particulières pour ceux commercialisés exclusivement dans des enveloppes d’assurance ou d’épargne. Un fonds evergreen n’est donc pas l’équivalent d’un ETF : sa liquidité reste conditionnelle.
Des frais souvent élevés, auxquels s’ajoutent ceux de l’assurance-vie
Les frais constituent l’autre grande faiblesse du private equity destiné aux particuliers. Les FCPR peuvent supporter des frais de constitution, de gestion, de fonctionnement, de transaction et parfois une rémunération liée aux performances réalisées. S’y ajoutent éventuellement des frais de souscription ou de sortie. Lorsque le fonds est détenu dans une assurance-vie, l’épargnant supporte également les frais annuels de gestion du contrat sur les unités de compte, ainsi que d’éventuels frais spécifiques d’investissement ou d’arbitrage. Dans son étude sur les fonds non cotés destinés aux particuliers, l’AMF indique que les frais annuels des catégories autres que les FIP et FCPI étudiées se situaient généralement entre 2,4 % et 2,7 %, avant prise en compte des frais supplémentaires de distribution. Avec 0,60 % de frais annuels d’assurance-vie, la ponction totale peut donc dépasser 3 % par an, selon le fonds retenu. À ce niveau, le gestionnaire doit déjà créer beaucoup de valeur pour délivrer un rendement net réellement attractif.
Exemple : quel impact des frais sur 20 000 euros investis pendant dix ans ?
Prenons un exemple purement théorique : un placement de 20 000 euros qui produirait une performance brute régulière de 8 % par an pendant dix ans. Sans frais, le capital atteindrait environ 43 179 euros. Avec des frais annuels de 2,50 % appliqués au capital, il ne resterait qu’environ 33 831 euros. En ajoutant 0,60 % de frais annuels de gestion du contrat d’assurance-vie, le capital final serait ramené à environ 31 967 euros. Soit un écart supérieur à 11 000 euros par rapport à la situation sans frais. Ce calcul illustre uniquement l’effet mécanique de frais récurrents sur un capital investi : il ne constitue pas une simulation fidèle des flux financiers d’un FCPR, dont les investissements, les distributions et les valorisations sont irréguliers. Il montre néanmoins pourquoi les frais méritent autant d’attention que les performances annoncées.
Une valorisation moins fréquente ne signifie pas un risque plus faible
Les marchés actions cotés réévaluent en permanence les entreprises. Dans le private equity, la valeur des participations repose sur des méthodes d’évaluation périodiques, tenant compte notamment des résultats des sociétés, des transactions comparables et des perspectives économiques. La valeur liquidative d’un FCPR peut donc sembler relativement stable pendant plusieurs trimestres, alors même que la situation économique des entreprises détenues évolue. Cette stabilité apparente ne doit pas être interprétée comme une protection contre les pertes. Lorsqu’une participation est finalement cédée, le prix obtenu peut être sensiblement différent de la dernière valorisation retenue. Les difficultés peuvent aussi apparaître tardivement, notamment lors de la liquidation du fonds, lorsque les dernières participations sont les plus compliquées à vendre. L’AMF souligne précisément ce risque dans ses travaux consacrés aux performances des fonds non cotés.
Attention aux contraintes de souscription, d’arbitrage et de conservation
Tous les FCPR ne sont pas accessibles dans tous les contrats d’assurance-vie. Les assureurs sélectionnent les fonds qu’ils acceptent de référencer et peuvent imposer un versement minimal, un plafond d’investissement, une proportion maximale du contrat investie en private equity ou une durée de conservation recommandée. Certains supports ne sont ouverts à la souscription que pendant une période limitée. D’autres sont accessibles en permanence, mais uniquement à certaines dates de valeur liquidative. Les arbitrages sortants peuvent être restreints, et les versements programmés ne sont pas toujours autorisés. Il faut également vérifier les conséquences d’un changement de contrat, d’une sortie totale, d’un décès ou d’une demande d’avance. Enfin, les modalités de distribution des éventuels produits de cession doivent être examinées : selon le fonctionnement du fonds et du contrat, les sommes peuvent être réinvesties, affectées à un support d’attente ou traitées selon des règles spécifiques.
FCPR fermés ou evergreen : quelles différences ?
| Critère | FCPR fermé | FCPR evergreen |
|---|---|---|
| Durée de vie | Déterminée, souvent longue, avec prorogations possibles | Sans échéance de liquidation prédéfinie |
| Souscription | Souvent limitée à une période de collecte | Généralement possible selon un calendrier régulier |
| Rachat des parts | En principe impossible avant liquidation, sauf mécanismes particuliers | Possible à certaines échéances, sous conditions |
| Liquidité | Très faible | Limitée et non garantie |
| Valorisation | Périodique | Périodique |
| Distribution des gains | Souvent lors des cessions et de la liquidation | Selon la politique du fonds |
| Part d’actifs liquides | Dépend de la stratégie et du règlement | Gestion de liquidité nécessaire pour faire face aux rachats |
| Principal risque | Immobilisation prolongée du capital | Suspension ou plafonnement des rachats |
Quels FCPR de private equity sont accessibles en assurance-vie ?
L’offre de fonds de private equity référencés dans les contrats d’assurance-vie s’est considérablement développée. Les stratégies proposées sont cependant très différentes : capital-développement, transmission d’entreprises, capital-risque, fonds secondaires ou encore fonds de fonds. Certains supports investissent directement dans des entreprises non cotées, d’autres passent par plusieurs niveaux de fonds, ce qui peut accroître la diversification, mais aussi les frais. Le choix ne doit donc pas se limiter à la performance affichée. La société de gestion, l’ancienneté du fonds, la stratégie, la liquidité, les frais et les conditions de référencement dans le contrat sont des critères déterminants.
| ISIN ◀ | Fonds ◀ | Gestionnaire ◀ | Classe d'actif ◀ |
|---|
Quelle place accorder au private equity dans son assurance-vie ?
Le private equity doit rester un investissement de diversification, pas le socle de l’épargne de précaution ni une solution de remplacement du fonds en euros. Sa pertinence dépend de la situation patrimoniale, de l’horizon d’investissement et de la capacité de l’épargnant à supporter une perte en capital. Il faut également raisonner à l’échelle de l’ensemble du patrimoine. Un investisseur déjà fortement exposé à l’immobilier non coté, aux PME ou à son entreprise professionnelle peut avoir moins besoin d’ajouter du private equity dans son assurance-vie qu’un épargnant dont les placements sont essentiellement liquides. Une allocation limitée permet de participer au potentiel de cette classe d’actifs sans compromettre la disponibilité de l’ensemble de son épargne. Aucun pourcentage universel ne convient à tous les profils.
FCPR en assurance-vie : notre avis
L’assurance-vie rend le private equity plus accessible, mais elle ne le rend pas plus simple. L’épargnant bénéficie d’une enveloppe fiscale connue, d’une sélection de supports et, selon les contrats, de modalités de souscription relativement pratiques. En contrepartie, il accepte une superposition de frais, une valorisation moins transparente que celle des marchés cotés et des contraintes de liquidité qui peuvent devenir pénalisantes au mauvais moment. Le rendement espéré ne suffit pas à justifier un investissement. Avant de souscrire, il faut comprendre comment le fonds crée de la valeur, comment ses frais sont prélevés, à quelles conditions il est possible d’en sortir et quelle part du capital peut être perdue. Un bon FCPR n’est pas nécessairement un bon investissement dans n’importe quel contrat d’assurance-vie. Et un contrat proposant une longue liste de fonds de private equity n’est pas automatiquement plus intéressant qu’un contrat qui en référence peu, mais dans de meilleures conditions.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie
Placement Direct Vie (SWISS LIFE ASSURANCE ET PATRIMOINE) Jusqu'à 1 000€ offerts (sous conditions).


Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions à vos sources préférées en 1 clic.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : Jusqu'à 1 200 euros offerts !
PER individuel sans frais sur les versements, assuré par Swiss Life, plébiscité par la presse financière : bénéficiez d’une offre de bienvenue exceptionnelle, jusqu’à 1 200 euros offerts pour votre souscription, sous conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur