Partage équitable de l’intégralité de la richesse des Français : 226 600 € chacun, et une fois la dette remboursée ?

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
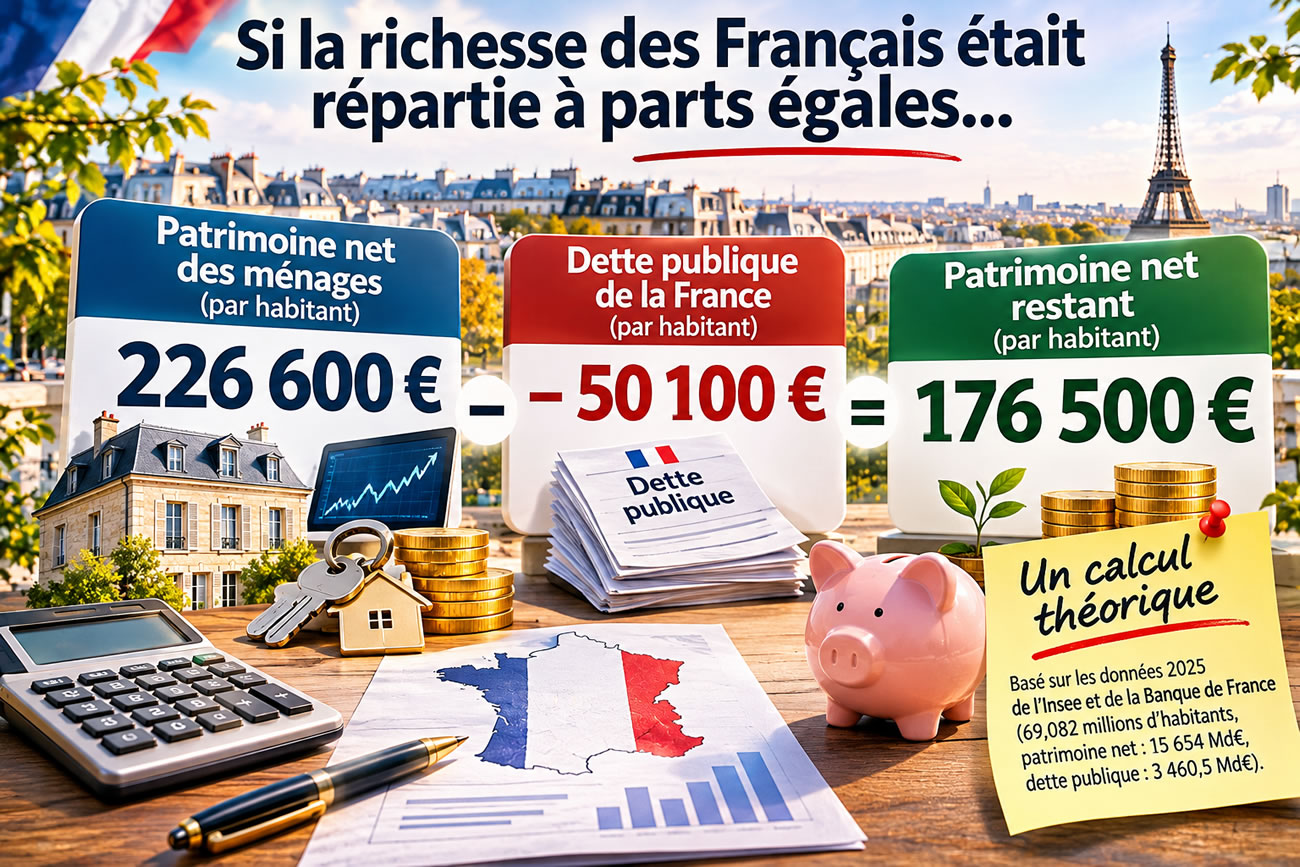
A l’approche de l’élection présidentielle, les idées les plus saugrenues circulent. En voici une autre. Partager équitablement la richesse des Français : 226 600 € par Français avec 50 100 € de dettes...
L'essentiel de l'information
- Fin 2025, le patrimoine net des ménages français atteint 15 654 milliards d’euros, soit environ 226 600 euros par habitant si cette richesse était répartie également entre les 69,082 millions de résidents.
- La dette publique française atteint 3 460,5 milliards d’euros fin 2025, soit environ 50 100 euros par habitant. Après déduction théorique, il resterait 176 500 euros de patrimoine net par personne.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
226 600 € de patrimoine pour chaque Français : et après avoir remboursé la dette publique ?
Et si, du jour au lendemain, toute la richesse des Français était équitablement répartie entre les habitants du pays ? Chacun disposerait alors d’un patrimoine net de 226 600 euros, du nouveau-né au centenaire. Pas mal ! Mais puisque la France est fortement endettée, imaginons que chaque habitant rembourse également sa quote-part de dette publique. La facture serait de 50 100 euros par personne. Il resterait donc 176 500 euros de patrimoine net par Français. Ces chiffres ne sont pas inventés. Ils découlent des dernières données officielles de l’Insee et de la Banque de France, arrêtées à fin 2025. Un exercice purement théorique, évidemment, mais qui permet de remettre quelques idées en perspective sur la richesse des Français et l’endettement de leur pays.
15 654 milliards d’euros : les Français sont collectivement très riches
Selon l’étude publiée le 12 novembre 2026 par l’Insee et la Banque de France, le patrimoine net des ménages français atteint 15 654 milliards d’euros à fin 2025. Ce montant représente les biens immobiliers, les placements financiers et les autres actifs détenus par les ménages, après déduction de leurs dettes. Les crédits immobiliers des particuliers sont donc déjà pris en compte dans ce calcul. Ce patrimoine a progressé de 2,1 % en 2025 et représente 77,5 % du patrimoine économique national, évalué à 20 196 milliards d’euros. La France dispose ainsi d’une richesse privée considérable, principalement constituée de biens immobiliers, mais également d’assurance-vie, de dépôts bancaires, d’actions et d’autres actifs financiers.
69,082 millions d’habitants : combien cela représente-t-il pour chacun ?
Au 1er janvier 2026, la France compte 69 082 000 habitants selon l’Insee. Pour obtenir le patrimoine moyen théorique de chaque Français, il suffit donc de diviser les 15 654 milliards d’euros de patrimoine net des ménages par cette population. Le résultat est de 226 600 euros par personne. Attention, il ne s’agit pas de la richesse réellement détenue par chaque Français, ni du patrimoine médian. C’est une moyenne arithmétique obtenue en imaginant que l’ensemble du patrimoine des ménages serait réparti à parts égales entre tous les habitants, enfants compris. Une famille de quatre personnes disposerait ainsi, dans cette France parfaitement égalitaire, d’un patrimoine net de plus de 906 000 euros.
Mais il reste la dette publique à rembourser !
La France est également lourdement endettée. À fin 2025, la dette publique au sens de Maastricht atteint 3 460,5 milliards d’euros, soit 115,7 % du PIB. Cette dette correspond aux engagements des administrations publiques : État, organismes divers d’administration centrale, collectivités territoriales et administrations de sécurité sociale. Rapportée aux 69,082 millions d’habitants, elle représente environ 50 093 euros par personne. Dans notre expérience de pensée, chaque Français devrait donc consacrer un peu plus de 50 000 euros de son patrimoine théorique au remboursement de sa quote-part de dette publique. La somme est considérable, mais elle reste nettement inférieure au patrimoine moyen calculé précédemment.
Le résultat : 176 500 euros de patrimoine net par Français, dette publique déduite
Le calcul est simple. Avec 226 600 euros de patrimoine net par habitant et une dette publique représentant 50 100 euros par personne, il resterait environ 176 500 euros à chacun. À l’échelle nationale, les 15 654 milliards d’euros de patrimoine privé permettraient donc, sur le papier, de couvrir les 3 460,5 milliards d’euros de dette publique, tout en laissant un patrimoine résiduel de 12 193,5 milliards d’euros. La dette publique représenterait ainsi un peu plus de 22 % du patrimoine net des ménages. Ce résultat ne signifie pas que la France pourrait réellement solder sa dette de cette manière. Il permet simplement de comparer deux ordres de grandeur rarement rapprochés dans le débat public.
Les chiffres de cette répartition théorique
| Indicateur | Montant total | Par habitant |
|---|---|---|
| Patrimoine net des ménages | 15 654 Md€ | 226 600 € |
| Dette publique brute | 3 460,5 Md€ | 50 093 € |
| Patrimoine résiduel théorique | 12 193,5 Md€ | 176 508 € |
| Population au 1er janvier 2026 | 69 082 000 habitants | — |
Une famille de quatre personnes disposerait de plus de 700 000 euros
Poussons un peu plus loin cette expérience de pensée. Dans une famille de quatre personnes, le patrimoine net initial serait de 906 401 euros. Sa quote-part de dette publique atteindrait 200 371 euros. Après remboursement, il resterait donc environ 706 031 euros de patrimoine familial. Une somme qui peut sembler considérable au regard du patrimoine réellement détenu par de nombreux ménages. Mais il faut rappeler que cette richesse serait très largement composée de biens immobiliers et d’actifs financiers. Il ne s’agirait pas d’une somme disponible sur un compte bancaire, ni d’un revenu permettant de financer les dépenses quotidiennes.
Pourquoi la majorité des Français ne possède-t-elle pas 226 600 euros ?
La réponse tient à la répartition du patrimoine. La moyenne ne décrit pas la situation du Français typique. Les patrimoines sont très inégalement répartis, notamment selon l’âge, le niveau de revenu, les héritages reçus et l’accès à la propriété immobilière. Un jeune adulte qui commence sa carrière ne dispose généralement pas du même patrimoine qu’un retraité propriétaire de sa résidence principale depuis plusieurs décennies. Les ménages les plus fortunés détiennent par ailleurs une part importante du patrimoine total. Quelques patrimoines très élevés suffisent à faire progresser sensiblement la moyenne. C’est pourquoi le patrimoine médian, qui partage la population étudiée en deux groupes de même effectif, est généralement beaucoup plus représentatif de la situation patrimoniale des ménages. Notre calcul constitue donc une photographie de la richesse collective, et certainement pas une description de ce que possède réellement chaque habitant.
La richesse des Français n’est pas un immense coffre rempli de billets
Autre précision essentielle : une grande partie des 15 654 milliards d’euros de patrimoine est constituée d’actifs non financiers, principalement immobiliers. À fin 2025, les actifs non financiers des ménages représentent 10 310 milliards d’euros, contre 5 344 milliards de patrimoine financier net. Pour transformer l’ensemble de ce patrimoine en liquidités, il faudrait notamment vendre des logements, des terrains, des entreprises ou des placements. Mais à qui ? Une vente massive ferait probablement chuter la valeur des actifs concernés. Le patrimoine national ne constitue donc pas une réserve d’argent immédiatement mobilisable. Sa valeur dépend des prix de marché, de la capacité des actifs à produire des revenus et de l’existence d’acquéreurs.
Peut-on vraiment soustraire la dette publique du patrimoine privé ?
Sur le plan comptable, notre opération doit être interprétée avec prudence. Le patrimoine net des ménages et la dette publique brute appartiennent à deux périmètres différents. Le premier correspond aux actifs et passifs privés des ménages, tandis que la seconde représente les engagements des administrations publiques. Or l’État possède lui aussi des actifs : terrains, bâtiments, infrastructures, participations financières et autres éléments patrimoniaux. Selon l’Insee, le patrimoine net des administrations publiques reste positif à fin 2025, à 811 milliards d’euros, malgré un endettement important. Déduire toute la dette publique du patrimoine privé sans tenir compte des actifs publics ne constitue donc pas un calcul complet de la richesse nationale. Notre opération est volontairement simplifiée : elle mesure ce qui resterait du patrimoine privé si les ménages devaient, par hypothèse, supporter seuls le remboursement de la dette publique brute.
La dette publique n’est pas non plus une facture exigible demain matin
Contrairement à un crédit à la consommation arrivant à échéance, la dette publique est constituée de nombreux emprunts dont les remboursements sont étalés dans le temps. L’État refinance une partie des titres arrivant à échéance en émettant de nouveaux emprunts. Les finances publiques supportent également le paiement des intérêts. Le remboursement immédiat et intégral de la dette n’est donc ni prévu ni nécessaire au fonctionnement normal des finances publiques. De plus, une partie de la dette publique française peut être détenue indirectement par les ménages, notamment au travers de contrats d’assurance-vie ou de fonds obligataires. Une opération de remboursement général modifierait simultanément la valeur de certains actifs financiers détenus par les épargnants. Notre soustraction ne doit donc pas être confondue avec une simulation économique réaliste.
La France est-elle riche ou pauvre ? Les deux discours méritent d’être nuancés
Les débats sur la situation financière de la France donnent souvent lieu à deux affirmations contradictoires. D’un côté, le pays serait au bord de la faillite en raison de sa dette publique. De l’autre, les Français seraient suffisamment riches pour régler sans difficulté tous les problèmes budgétaires. Les chiffres montrent que la réalité est plus complexe. Le patrimoine privé des ménages est effectivement considérable, et largement supérieur au montant de la dette publique. Mais cette richesse est inégalement répartie, peu liquide pour une grande partie et ne peut être mobilisée sans conséquences économiques. À l’inverse, l’importance du patrimoine national ne rend pas la dette publique anodine : son coût de financement, sa trajectoire et la capacité de l’État à maîtriser durablement ses dépenses et ses recettes restent des questions essentielles.
Et si l’on partageait réellement les richesses ?
Une répartition parfaitement égalitaire du patrimoine ferait disparaître, par définition, les écarts de richesse à l’instant du partage. Mais elle ne supprimerait ni les différences de revenus, ni les écarts de capacité d’épargne, ni les besoins économiques. Les patrimoines recommenceraient rapidement à diverger selon les choix d’investissement, les situations familiales, les revenus et les événements de la vie. Surtout, redistribuer la propriété de logements ou d’entreprises ne reviendrait pas à distribuer autant d’argent liquide. Le fonctionnement des entreprises, le marché immobilier et le financement de l’économie seraient profondément affectés par une telle opération. L’intérêt de notre exercice n’est donc pas de proposer une redistribution générale du patrimoine, mais d’illustrer l’écart entre la richesse collective du pays et la situation financière de chacun de ses habitants.
176 500 euros par Français : un chiffre théorique
Au terme de cette expérience de pensée, le résultat est frappant : si le patrimoine net des ménages était uniformément réparti et si chaque habitant devait ensuite supporter une part égale de la dette publique brute, il resterait environ 176 500 euros de patrimoine par personne. Un montant qui rappelle que la France reste un pays collectivement riche, malgré son endettement public élevé. Par ailleurs, il faut remarquer qu’avec une telle répartition de la richesse, les prix de l’immobilier devraient s’effondrer, et donc la richesse globale serait largement tirée à la baisse. Mais de toutes façons, il serait trompeur d’y voir un capital disponible, une capacité immédiate de remboursement ou une solution à la crise des finances publiques. La richesse d’un pays ne se résume pas à la somme de ses actifs, pas plus que sa situation financière ne se résume à sa dette. L’essentiel est aussi de savoir comment cette richesse est répartie, comment elle évolue et comment elle permet de financer durablement l’activité économique et les services publics. La richesse est avant tout dans la différence, et non sur un compte en banque.
Sources des données
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Patrimoine des Français : 15 654 milliards d’euros, mais où se cache toute cette richesse ?
Patrimoine des Français : près de 16 000 milliards d’euros, l’immobilier reste roi !
L’immobilier : une véritable fusée pour votre patrimoine, elle peut effectivement exploser en plein vol !
La pierre, le péché mignon des Français. Et pourtant, tous ne réalisent pas de juteux investissements avec (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur