
Comment organiser une épargne de long terme avec une assurance vie ?
🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Comment organiser son épargne avec une assurance vie ? Supports, frais, risques et transmission.
L'essentiel de l'information
- L’assurance vie permet de préparer différents projets patrimoniaux : épargne de précaution, investissement à long terme, retraite et transmission.
- Le choix d’un contrat doit reposer sur les frais, les supports d’investissement, les risques et la souplesse de gestion, et pas uniquement sur les rendements passés.
- La clause bénéficiaire doit être adaptée à sa situation familiale et régulièrement actualisée.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
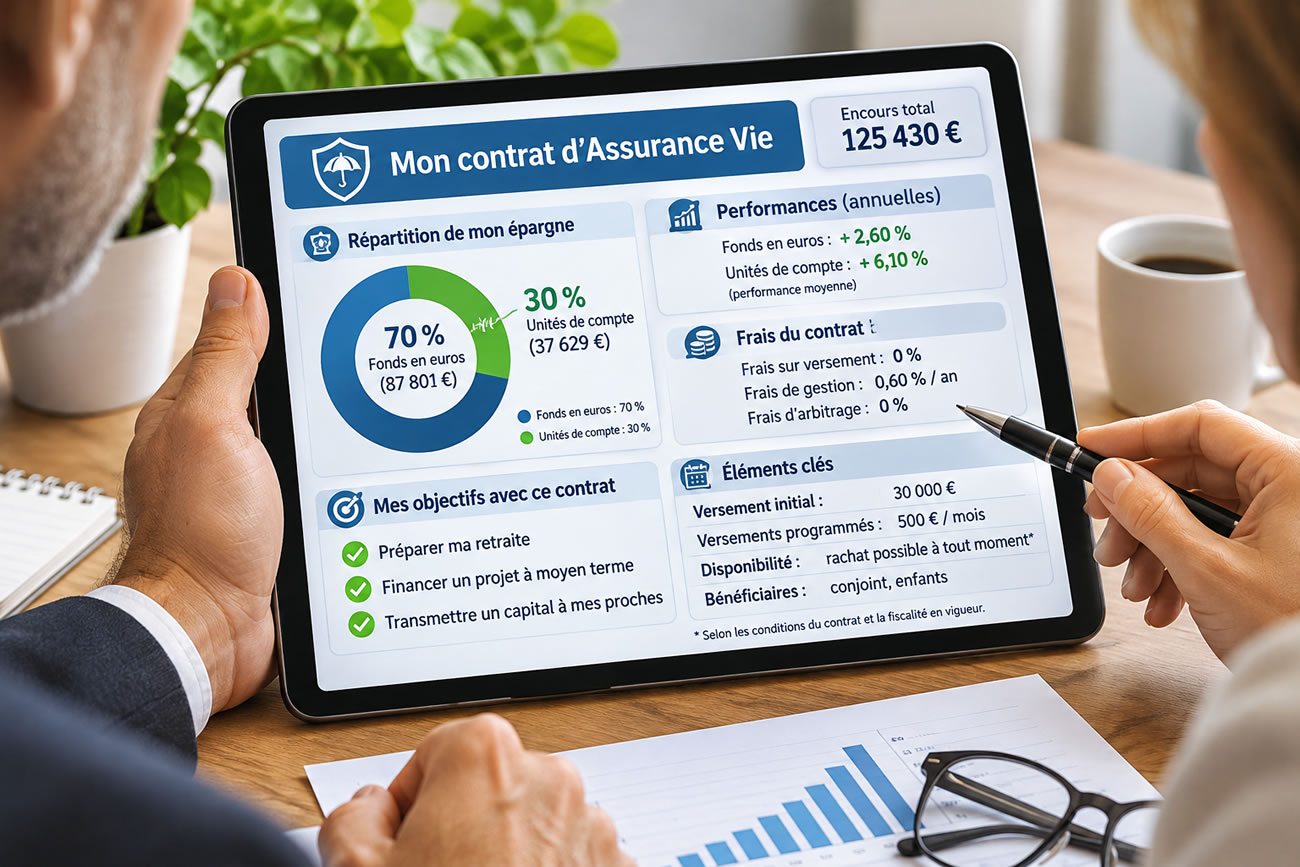
On associe souvent l'assurance vie à la seule transmission d'un patrimoine, alors qu'elle sert en réalité des objectifs beaucoup plus larges : se constituer une réserve de précaution, financer un projet à moyen terme, préparer sa retraite ou organiser la transmission d'un capital à ses proches. Avant même de comparer des offres entre elles, mieux vaut d'abord définir ce que l'on attend réellement de ce placement. La véritable question n'est donc pas tant « quel rendement puis-je espérer ? » que « en quoi ce contrat correspond-il à mes besoins concrets, au-delà des chiffres qu'on me présente ? »
Comprendre le fonctionnement général de l’assurance vie
Un contrat d’épargne avec plusieurs modalités de versement
Concrètement, un contrat d’assurance vie démarre par un versement initial, auquel peuvent s’ajouter par la suite des versements libres ou programmés, selon les besoins. Ces primes restent le plus souvent facultatives, ce qui laisse une certaine latitude pour ajuster son effort d’épargne en fonction de sa situation financière du moment. Trois acteurs interviennent dans ce dispositif : le souscripteur, qui ouvre et pilote le contrat ; l’assuré, dont dépend le risque couvert ; et le bénéficiaire, désigné pour recevoir le capital au moment du décès.
Une épargne disponible, mais pas nécessairement sans coût
Les sommes placées sur un contrat d’assurance vie peuvent être récupérées à tout moment, via un rachat partiel ou total. Seuls les gains contenus dans ce retrait sont soumis à l’imposition, selon les règles applicables au moment du rachat. Cela dit, cette disponibilité ne doit pas faire oublier qu’elle s’accompagne parfois de frais ou de conséquences fiscales non négligeables.
Identifier les supports d’investissement et leur niveau de risque
Fonds en euros et unités de compte
On distingue généralement deux grandes familles de supports. D’un côté, les fonds en euros, dont le capital bénéficie d’une garantie encadrée par les conditions du contrat. De l’autre, les unités de compte, investies sur des supports financiers dont la valeur évolue au gré des marchés. Le potentiel de rendement dépend en grande partie de la durée d’investissement et du niveau de risque que l’on accepte de prendre. La diversification peut aider à mieux répartir ce risque, sans jamais le faire totalement disparaître pour autant.
Adapter l’allocation à son profil
Avant de répartir son épargne entre ces différents supports, il convient d’examiner plusieurs éléments : son horizon d’investissement, son besoin de liquidité à court ou moyen terme, sa capacité à encaisser une baisse temporaire ou durable, et ses propres connaissances en matière financière. Une personne proche de la retraite privilégiera souvent la stabilité et la prudence, tandis qu’un épargnant disposant d’un horizon plus long pourra se permettre une part plus importante de supports exposés aux marchés, à condition, bien sûr, d’en avoir bien mesuré les risques au préalable.
Comparer les contrats au-delà du rendement annoncé
Examiner l’ensemble des frais
Plusieurs types de frais peuvent venir grever la performance d’un contrat : frais sur versement, frais de gestion, frais d’arbitrage, ou encore frais propres à certains supports spécifiques. Mieux vaut donc prendre le temps de consulter les documents contractuels et le tableau récapitulatif des frais, car des frais récurrents, même modestes en apparence, finissent souvent par peser lourdement sur la performance nette au fil des années.
Vérifier la souplesse du contrat
Les conditions varient sensiblement d’un contrat à l’autre : montant minimal des versements, possibilité de versements programmés, modalités d’arbitrage, de rachat, ou encore options de gestion proposées. Pour comparer sereinement les garanties, les supports, les frais et les modalités de gestion, il peut être utile de consulter un guide consacré aux critères à prendre en compte pour choisir une assurance vie.
Accorder une attention particulière à la clause bénéficiaire
La clause bénéficiaire détermine qui recevra le capital en cas de décès de l’assuré. Elle gagne à être rédigée avec soin et à refléter fidèlement la situation familiale et patrimoniale du souscripteur. Il est d’ailleurs conseillé de la revoir après un mariage, une séparation, une naissance, le décès d’un bénéficiaire, ou toute évolution dans les objectifs de transmission envisagés. Dans les situations familiales plus complexes, solliciter l’avis d’un professionnel peut s’avérer particulièrement judicieux. Le traitement fiscal applicable dépend notamment des versements effectués, de l’âge du souscripteur au moment de ces versements, et de la situation propre à chaque bénéficiaire.
Les erreurs fréquentes à éviter
- Choisir un contrat uniquement sur la base d’un rendement passé, sans regarder plus loin.
- Négliger des frais qui semblent faibles pris individuellement.
- Investir sur des unités de compte sans avoir bien compris le risque de perte en capital.
- Immobiliser une somme dont on aura besoin à court terme.
- Oublier de conserver précieusement les documents contractuels et les relevés.
- Laisser sa clause bénéficiaire obsolète, sans jamais l’actualiser.
- Confondre assurance vie et assurance décès, deux produits qui répondent pourtant à des logiques bien distinctes.
En résumé
La pertinence d’une assurance vie dépend avant tout du projet que l’on poursuit, de la durée envisagée, du besoin de disponibilité des fonds et de l’acceptation du risque par l’épargnant lui-même. Comparer les frais, les supports proposés, la souplesse de gestion et la clause bénéficiaire demeure une étape incontournable avant toute décision. Cet article propose des repères généraux et ne saurait remplacer un conseil financier personnalisé : il reste donc recommandé de vérifier les conditions particulières de chaque contrat, de consulter la documentation réglementaire disponible, notamment auprès de Service-Public.fr ou de l’ABE-Info Service, et de solliciter un avis professionnel dès lors que sa situation patrimoniale ou familiale le justifie.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur