
Économisez jusqu’à 1.000€ de frais bancaires par an ! Vraiment ? Est-ce bien sérieux ?


🎁 Assurance Vie Lucya CNP : Jusqu'à 5.05% sur le fonds euros
Lucya CNP, sans frais sur les versements, des frais de gestion de 0.30% seulement sur les unités de compte, ETF éligibles sans frais de transaction. Jusqu’à 5.05% de rendement sur la part investie sur le fonds euros CNP Lucya Euro B en 2026 et 2027 (sous conditions).
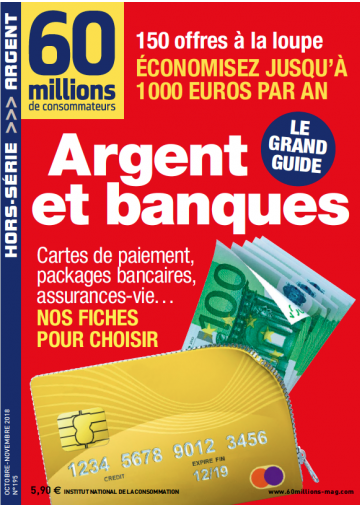
Le hors-Série spécial Argent et banques de 60 millions de consommateurs est disponible en kiosques à partir de ce jour au tarif de 5.90€. La promesse de pouvoir réduire ses frais bancaires jusqu’à 1.000€ par an est surprenante. Mais qui peut bien payer 1.000€ de frais bancaires annuels sans s’être demandé s’il ne fallait pas renégocier ses tarifs auprès de sa banque ? C’est pourtant avec cette accroche étonnante et pour le moins racoleuse, que l’association 60 millions de consommateurs a publié son guide annuel sur les banques et les frais bancaires. Pourtant rien de bien nouveau, et bien peu de personnes seront concernées par de telles réductions de frais bancaires. Les écarts de tarification bancaire sur les services basiques étant le plus souvent ridiculement faibles.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Hors-Série spécial « Argent et banques, le grand guide » de 60 millions de consommateurs, un numéro à ne pas manquer si vous voulez économiser jusqu’à 1 000 euros par an !
Sous ce titre provocateur, tout est habillement mélangé. Ce n’est pas sur les seuls frais de vos services bancaires de base que vous arriverez à faire de telles économies. Loin de là. Les écarts de tarification entre les banques d’un même segment (banques à réseaux traditionnelles, en ligne, néobanques ou encore privées) sont minimes sur la plupart des services bancaires. Ainsi, pour arriver à de telles économies, il faut soit accepter de changer de segment, comme passer d’une banque à réseaux à une banque en ligne, bien peu de clients le font totalement, soit forcément réduire ce qui coûte le plus cher auprès d’une banque : les crédits et les assurances. Les banques commercialisent de nombreux produits dont elles n’en sont pas la source. C’est le cas pour toutes les assurances, que ce soit aussi bien pour les crédits, l’habitation ou encore l’assurance-vie.
L’assurance-vie n’est pas un service bancaire !
En France, une banque ne peut pas fournir des services bancaires et être assureur en même temps. Une fois que vous avez compris cela, vous pourrez aisément réduire vos "frais bancaires", en excluant tous les services que vous consommez qui n’ont rien à voir avec des services bancaires. Ainsi, votre banque n’est qu’un intermédiaire pour la commercialisation de vos contrats d’assurance-vie, sa rémunération est composée en partie des frais sur versement que vous payez. Vous souhaitez réduire vos frais ? Souscrivez donc vos contrats auprès d’intermédiaires moins gourmands.
Principale source d’économies : vos crédits et vos assurances emprunteurs
Ainsi, souscrire une assurance emprunteur auprès d’un courtier en lieu et place de l’assurance de votre banque peut effectivement vous faire économiser beaucoup, plusieurs centaines d’euros par an. Mais est-ce bien l’objectif d’un comparatif sur les frais bancaires que d’indiquer, que pour les réduire, il suffit de ne plus choisir ce type de services auprès sa banque ?
Comparer les tarifs des services bancaires, si peu d’écarts
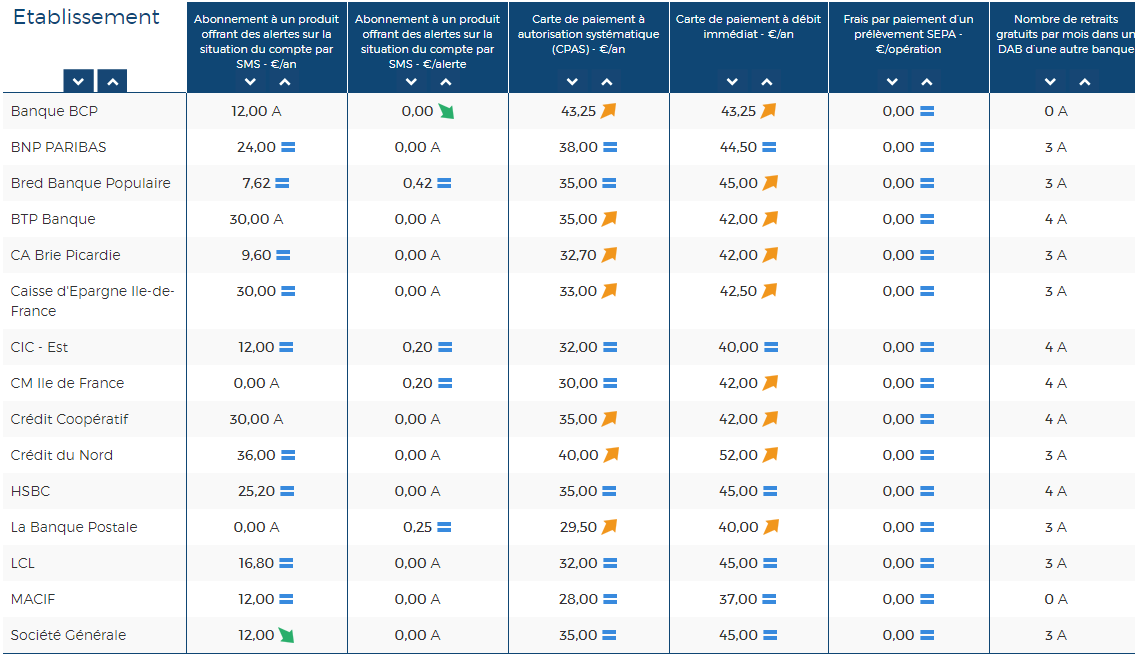
Il est facile de prendre deux offres de segment de distribution distinct (par exemple la fourniture d’une CB auprès d’une banque en ligne et celle d’une banque à réseaux) et d’indiquer que les frais bancaires peuvent varier du simple au double. Mais dans la vraie vie, les clients ne changent de banque que dans 30% des cas pour des raisons tarifaires, d’où ce lent décollage des banques en ligne en France. La tarification ne fait pas tout. L’écart de frais bancaires, pour deux offres comparables, service par servie, n’excède pas l’ordre de la dizaine d’euros. Qui ferait les démarches de changer de banque pour une ou deux dizaines d’euros ?
Un comparateur officiel des tarifs bancaires, pour comparer région par région
Argent et banques, le grand guide
Pour celles et ceux qui souhaitent obtenir des réponses à ces questions :
- Banque traditionnelle, banque en ligne, néobanque, laquelle choisir ?
- Que recouvrent les packages bancaires ?
- Comment bien négocier son crédit ?
- Quels services sont liés à votre carte bancaire ?
60 Millions de consommateurs est le magazine de l’Institut national de la consommation, établissement public à caractère industriel et commercial. En kiosque le 6 septembre 2018, prix 5.90€.
Les points forts du numéro :
- Tarifs bancaires : attention aux packages ! « 60 » a décortiqué les services inclus dans le package de 12 grandes banques. Services inutiles, inadaptés ou surdimensionnés, il est souvent plus intéressant de prendre le service « à la carte » plutôt qu’une offre groupée. Encore mieux, il est possible de souscrire à des services dans des banques différentes. À vous de comparer.
- L’assurance moyens de paiement est-elle superflue ? selon la loi, en cas d’utilisation frauduleuse de la carte bancaire sans utilisation du code secret, la banque a l’obligation de rembourser le consommateur. Pourquoi payer une assurance supplémentaire ? Celle-ci peut éventuellement avoir un intérêt si elle prévoit la perte de clés et/ou de papiers.
- Le match cartes Visa / Mastercard : Assurance, assistance, que couvrent réellement ces deux types de cartes ? « 60 » propose un tableau comparatif des offres standard et haut de gamme de ces deux marques.
- Optimiser son crédit immobilier : avec la renégociation du crédit toujours intéressante actuellement, celle de l’assurance décès-invalidité a aussi un impact fort sur le montant de l’échéance à rembourser chaque mois. Il est possible d’en souscrire une en dehors de votre banque ou d’opter pour le cautionnement pour éviter l’hypothèque sur les biens et faire l’économie des frais de notaires.
- Paiement sans contact : payer rapidement jusqu’à 20 ou 30 € selon votre carte, c’est ce que propose le paiement sans contact, c’est-à-dire sans saisir votre code secret. Par sécurité, à partir de 50 € ou 100 € d’achats cumulés (selon les banques), le code est automatiquement demandé. Il faut savoir qu’en cas de vol de la carte, les paiements sans contact peuvent continuer même en cas d’opposition !
Sélection des 3 meilleures offres de bienvenue pour l'ouverture d'un compte bancaire
Jusqu'à 280 € offerts pour l'ouverture d'un compte courant Monabanq Jusqu'à 280€ offerts (sous conditions).
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Epargnez plus en réduisant vos frais bancaires
Pas de petites économies ! Même pour 20€ par an, c’est toujours cela d’économisé. De trop nombreux clients bancaires (...)
Hausse moyenne des frais bancaires 2018 : légère (+0.25%) mais existante malgré l’arrivée des néobanques
L’arrivée des néobanques sur le marché français n’aura donc pas baissé les frais bancaires. L’étude de Panorabanques.com (...)
Frais bancaires : les agios rapporteraient 6,5 milliards d’euros aux banques françaises chaque année
C’est une nouvelle fois l’association 60 Millions de Consommateurs, assistée de l’UNAF (Union Nationale des (...)
Comparateur officiel des frais bancaires : les banques vraiment moins chères
Le comparateur officiel des frais bancaires permet de comparer simultanément les frais bancaires de 6 services de (...)
Classement 2026 des banques en ligne par nombre de clients en France
Quel est le nombre de clients des banques en ligne en France ? Détails du nombre de clients par banque, parfois avec (...)
Surfacturation des frais de découverts : Banque Populaire et Caisse d’Épargne épinglées par 60 millions de consommateurs
Le groupe BPCE (regroupant les Banques Populaires et les Caisses d’Épargne) est épinglé par l’association 60 millions (...)
Frais bancaires : aucune hausse appliquée en 2019 et plafonnement à 25€ maximum par mois pour 3,6 millions de clients
Lors de la rencontre avec Emmanuel Macron ce mardi 11 décembre 2018, les représentants des banques se sont engagés à (...)
Frais bancaires : les clients Fortuneo ont payé 10.54€ de frais en moyenne en 2018
Chaque début d’année le sujet des frais bancaires fait la une, pour une bonne et simple raison. Les banques sont (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur