
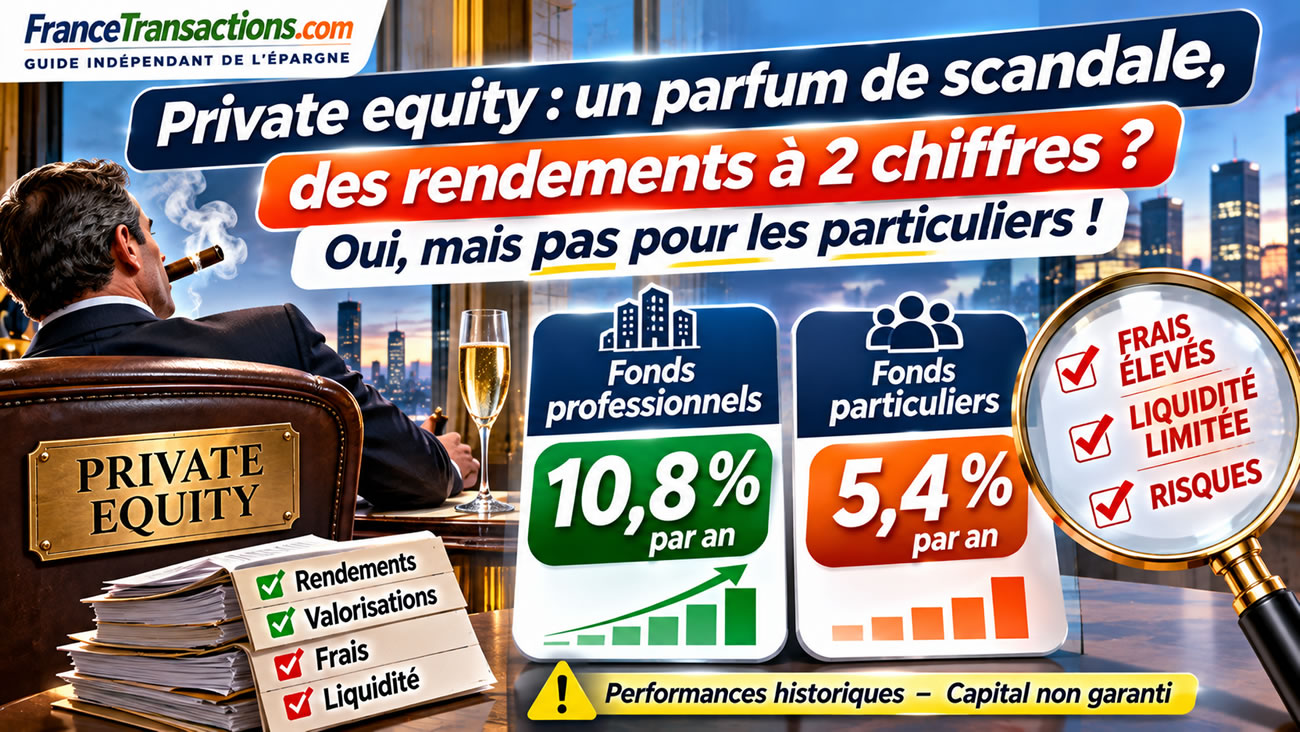
Private equity : un parfum de scandale, des rendements à 2 chiffres ? Oui, mais pas pour les particuliers !

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Private equity : 10,8 % de rendement historique pour les professionnels, contre 5,4 % pour les fonds grand public accessibles aux particuliers. Cherchez l’erreur !
L'essentiel de l'information
- Le capital-investissement français (private equity) affiche un rendement annualisé net de 10,8 % depuis l’origine et de 10,7 % sur dix ans, selon France Invest et EY.
- Les fonds non cotés accessibles aux particuliers affichent un rendement annuel moyen de seulement 5,4 % à fin 2025, contre 5,6 % un an auparavant.
- Frais, stratégies différentes, valorisations et absence de liquidité expliquent une partie des écarts. Les performances historiques ne garantissent aucun rendement futur.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Le capital-investissement, également appelé private equity, fait régulièrement rêver les épargnants avec ses performances historiques à deux chiffres. Selon la dernière étude France Invest et EY, publiée en juin 2026, les fonds français de capital-investissement affichent un rendement annualisé net de 10,8 % depuis l’origine et de 10,7 % sur dix ans. Des performances remarquables, supérieures à celles de plusieurs indices boursiers. Mais une autre étude de France Invest, consacrée cette fois aux fonds non cotés accessibles aux particuliers, révèle une réalité sensiblement différente : leur rendement annuel moyen ressort à seulement 5,4 % à fin 2025. Un écart important, qui mérite quelques explications avant de céder aux arguments commerciaux des distributeurs.
Private equity : 10,8 % de rendement annuel depuis l’origine
L’étude annuelle réalisée par France Invest et EY constitue une référence pour mesurer les performances du capital-investissement français. Sa 32e édition, publiée le 25 juin 2026 et portant sur les données arrêtées au 31 décembre 2025, fait apparaître un taux de rendement interne (TRI) net de 10,8 % par an depuis l’origine des séries statistiques, en 1987. Sur les dix dernières années, ce rendement atteint 10,7 % par an. Sur cinq ans, il ressort à 9,2 % par an. Ces performances sont calculées après les frais supportés au niveau des fonds, mais avant la fiscalité propre à chaque investisseur. Elles concernent principalement des fonds professionnels et institutionnels, dont les caractéristiques diffèrent sensiblement de celles des produits d’épargne distribués au grand public.
Des performances supérieures à celles du CAC 40
Sur dix ans, le capital-investissement français affiche une performance annualisée de 10,7 %, contre 9,5 % pour le CAC 40 dividendes réinvestis, selon les comparaisons publiées par France Invest. L’écart représente 1,2 point de rendement par an. Cette comparaison doit toutefois être interprétée avec prudence : les fonds non cotés présentent des contraintes de liquidité très différentes de celles des actions cotées, tandis que leurs valorisations reposent sur des méthodes et des fréquences d’évaluation spécifiques. La performance du capital-investissement est également mesurée à partir des flux de trésorerie effectivement investis et distribués, ce qui nécessite des méthodes adaptées pour la comparer à celle des marchés boursiers. Il serait donc excessif de conclure que le private equity est systématiquement plus rentable qu’un ETF actions pour un particulier.
Capital-investissement : les rendements historiques publiés par France Invest
| Indicateur | Performance annuelle nette |
|---|---|
| Capital-investissement français depuis l’origine | 10,8 % |
| Capital-investissement sur 10 ans | 10,7 % |
| Capital-investissement sur 5 ans | 9,2 % |
| CAC 40 dividendes réinvestis sur 10 ans | 9,5 % |
| CAC Mid & Small sur 10 ans | 5,5 % |
Mais pour les particuliers, le rendement moyen tombe à 5,4 %
La comparaison devient particulièrement intéressante lorsque l’on examine les produits réellement commercialisés auprès des particuliers. Dans son étude publiée le 14 avril 2026, réalisée avec Quantalys, France Invest indique que les fonds non cotés accessibles aux investisseurs non professionnels ont dégagé un rendement annuel moyen de 5,4 % à fin 2025, contre 5,6 % à fin 2024. Les fonds distribués en assurance-vie affichent une performance légèrement supérieure, à 5,7 %. Quant aux fonds evergreen, ces véhicules à durée de vie non limitée qui permettent généralement des souscriptions régulières, leur rendement annuel moyen atteint 6,0 %. Nous sommes donc loin des 10,8 % régulièrement mis en avant pour présenter les performances historiques du capital-investissement français.
Les rendements des fonds non cotés accessibles aux particuliers
| Catégorie de fonds | Rendement annuel moyen à fin 2025 |
|---|---|
| Ensemble des fonds non cotés grand public | 5,4 % |
| Fonds distribués en assurance-vie | 5,7 % |
| Fonds evergreen | 6,0 % |
| Capital-investissement professionnel, depuis l’origine | 10,8 % |
| Capital-investissement professionnel, sur 10 ans | 10,7 % |
Attention : les deux études ne mesurent pas exactement les mêmes investissements
Il serait tentant de conclure que les investisseurs institutionnels gagnent systématiquement deux fois plus que les particuliers. Cette interprétation serait toutefois trop rapide. Les deux études de France Invest ne portent pas sur des univers identiques. L’étude consacrée au capital-investissement professionnel examine des fonds investissant dans les entreprises non cotées, avec différentes stratégies de capital-risque, de développement et de transmission. Celle consacrée aux particuliers englobe également des fonds de dette privée et d’infrastructures, ainsi que des fonds de fonds. Les périodes de lancement, les stratégies, les niveaux de risque et les méthodes de mesure des performances ne sont pas strictement comparables. L’écart constaté est donc réel entre les deux statistiques publiées, mais il ne peut pas être attribué exclusivement aux frais ou au statut des investisseurs.
Les frais : un frein important à la performance des particuliers
Les frais constituent néanmoins un élément central dans l’analyse des rendements du non coté. Selon France Invest, les fonds accessibles aux particuliers supportaient en 2025 des frais effectivement appliqués de 2,47 %, contre 2,96 % initialement prévus dans leurs règlements. Ces frais comprennent notamment la gestion des investissements et, selon les structures, les coûts de distribution. La performance de 5,4 % publiée par France Invest est déjà nette des frais de gestion et de distribution pris en compte dans l’étude. En revanche, elle ne tient pas nécessairement compte des frais supplémentaires facturés au niveau des contrats d’assurance-vie, des plans d’épargne retraite ou des dispositifs d’épargne salariale. Pour un épargnant, le rendement réellement obtenu peut donc être encore inférieur à la performance annoncée du support.
L’assurance-vie peut ajouter une couche supplémentaire de frais
Lorsqu’un fonds de capital-investissement est référencé en unité de compte dans un contrat d’assurance-vie, l’investisseur supporte généralement les frais internes du fonds, auxquels s’ajoutent les frais de gestion annuels du contrat. Prenons l’exemple d’un fonds affichant une performance nette de 5,7 % par an avant frais du contrat. Si l’assurance-vie prélève 0,70 % par an sur les unités de compte, le rendement final ressort approximativement à 5 % avant fiscalité, toutes choses égales par ailleurs. Ce calcul est illustratif, mais il montre pourquoi la lecture du seul rendement publié par le gestionnaire peut être trompeuse. Il convient également de vérifier les éventuels frais d’entrée, les frais d’arbitrage et les conditions spécifiques de valorisation du fonds.
Les meilleurs fonds restent difficiles d’accès
Le capital-investissement professionnel repose historiquement sur des engagements financiers importants, parfois de plusieurs centaines de milliers ou de plusieurs millions d’euros. Les grands investisseurs institutionnels disposent de moyens pour sélectionner les équipes de gestion, négocier les conditions financières et diversifier leurs engagements entre de nombreux fonds et millésimes. Les particuliers ont désormais accès à des produits dès quelques centaines ou milliers d’euros, notamment grâce aux FCPR, aux fonds européens d’investissement à long terme (ELTIF) et aux unités de compte d’assurance-vie. Cette démocratisation est réelle, mais elle ne signifie pas que tous les épargnants accèdent aux mêmes fonds, aux mêmes stratégies ou aux mêmes conditions financières que les grands investisseurs institutionnels. L’accessibilité d’un produit ne constitue pas, à elle seule, un gage de qualité.
Les fonds evergreen : plus accessibles, mais pas nécessairement plus performants
Les fonds evergreen occupent désormais une place centrale dans l’offre de non coté destinée aux particuliers. Selon France Invest, ils représentent 72 % des encours de l’échantillon grand public à fin 2025, alors qu’ils ne constituent que 29 % des véhicules recensés. Leur fonctionnement diffère de celui des fonds fermés traditionnels : ils peuvent généralement accueillir de nouveaux investisseurs au fil du temps et organiser des possibilités périodiques de rachat. Leur rendement annuel moyen de 6,0 % apparaît supérieur à celui de l’ensemble des fonds grand public étudiés. Cette performance ne signifie toutefois pas que le capital est disponible à tout moment. Les rachats peuvent être plafonnés, suspendus ou différés en fonction des liquidités disponibles et des dispositions du règlement du fonds. La liquidité affichée demeure donc conditionnelle.
Les performances moyennes masquent de fortes disparités
Le rendement moyen de 5,4 % ne signifie pas que chaque fonds a délivré cette performance. L’étude France Invest et Quantalys montre au contraire une dispersion importante des résultats. Pour l’ensemble des fonds grand public analysés, le rendement annuel médian ressort à 4,4 %, tandis que le premier quartile est situé à 1,3 % et le troisième à 5,9 %. Autrement dit, une part importante des fonds a délivré des performances sensiblement inférieures à la moyenne pondérée par les encours. Les performances les plus élevées peuvent provenir de quelques véhicules représentant des montants importants. L’investisseur ne doit donc pas se contenter de la moyenne du marché, mais examiner les résultats du fonds précis qu’il envisage de souscrire, son ancienneté et sa stratégie d’investissement.
Des rendements qui reposent parfois sur des valorisations non réalisées
Une autre particularité du capital-investissement concerne la valorisation des actifs. Contrairement à une action cotée en Bourse, dont le prix évolue continuellement pendant les séances de marché, les participations dans des entreprises non cotées font l’objet d’évaluations périodiques. Une hausse de la valeur liquidative d’un fonds ne correspond donc pas nécessairement à une plus-value effectivement encaissée après la vente des entreprises détenues. Les valorisations peuvent être révisées à la baisse si les conditions économiques se dégradent ou si les cessions interviennent à des prix inférieurs aux estimations. Cette distinction entre performance comptable et gains réalisés est essentielle pour apprécier les résultats des fonds encore en cours de vie.
Un rendement annualisé n’est pas un taux d’intérêt garanti
Le taux de rendement interne, utilisé pour mesurer les performances du capital-investissement, ne doit pas être confondu avec le taux fixe d’une obligation ou la rémunération d’un compte à terme. Le TRI tient compte des dates auxquelles les capitaux sont appelés, investis puis remboursés aux investisseurs. Il peut être influencé par le calendrier des distributions et par la valeur résiduelle des participations encore détenues. Une performance historique de 10,8 % ne signifie donc pas qu’un particulier investissant aujourd’hui 10 000 euros recevra automatiquement 1 080 euros chaque année. Le rendement futur peut être inférieur, nul ou négatif, et une perte importante du capital reste possible.
Un marché en croissance, porté notamment par l’assurance-vie
Malgré ces différences de performance, les fonds non cotés destinés aux particuliers poursuivent leur développement. Selon France Invest, ils ont collecté 3,1 milliards d’euros en 2025, soit une progression de 8 % sur un an. L’assurance-vie représente une part prépondérante de cette collecte, avec 2,6 milliards d’euros de souscriptions, en hausse de 25 %. Les encours sous gestion atteignent désormais 14,5 milliards d’euros. Cette croissance témoigne de l’intérêt des distributeurs et des épargnants pour les actifs non cotés, mais elle pose également la question de la qualité des fonds proposés. La multiplication des produits ne garantit ni une amélioration des performances ni une diminution des risques.
Le PER et l’assurance-vie accélèrent la démocratisation du non coté
L’intégration croissante des actifs non cotés dans les contrats d’assurance-vie et les plans d’épargne retraite contribue à rendre cette classe d’actifs accessible à un public plus large. La loi Industrie verte a notamment renforcé leur présence dans certaines allocations de gestion pilotée des produits d’épargne retraite et d’assurance-vie, selon les profils et les modalités réglementaires applicables. Cette évolution permet de financer davantage d’entreprises et d’infrastructures, mais elle exige une vigilance particulière sur l’adéquation des placements aux besoins des épargnants. Un investissement illiquide peut être cohérent avec un horizon de retraite éloigné, mais beaucoup moins adapté à une personne susceptible de devoir récupérer son épargne à court terme.
Les particuliers doivent-ils investir en capital-investissement ?
Le capital-investissement peut présenter un intérêt dans une stratégie de diversification patrimoniale, notamment pour les investisseurs disposant déjà d’une épargne de précaution et d’un portefeuille financier diversifié. Il offre une exposition à des entreprises non cotées et à des stratégies différentes de celles des marchés boursiers traditionnels. Mais les contraintes sont importantes : risque de perte en capital, frais parfois élevés, valorisations peu fréquentes et liquidité limitée. Pour les particuliers, la question n’est donc pas seulement de savoir si le private equity affiche historiquement de bonnes performances, mais de déterminer si le fonds accessible à la souscription offre une rémunération espérée suffisante pour compenser ces contraintes. À défaut, un investissement diversifié sur les marchés cotés peut constituer une alternative plus liquide et plus transparente, sans être pour autant dépourvue de risques.
Capital-investissement : les rendements à deux chiffres ne sont pas ceux du grand public
Les deux études de France Invest publiées en 2026 mettent en lumière une réalité essentielle. D’un côté, l’industrie française du capital-investissement affiche un rendement historique remarquable, supérieur à 10 % par an. De l’autre, les fonds non cotés accessibles aux particuliers présentent un rendement annuel moyen nettement inférieur, de 5,4 % à fin 2025. Les différences de périmètre empêchent une comparaison parfaitement homogène, mais elles démontrent qu’il serait trompeur de présenter les performances des grands fonds professionnels comme représentatives des gains que peut espérer un épargnant individuel. Le véritable critère de sélection reste la performance nette de tous les frais du produit effectivement souscrit, rapportée au risque pris et à la durée pendant laquelle l’argent sera immobilisé. En matière de private equity, comme pour les autres placements, les rendements passés ne préjugent pas des performances futures.
Des fonds de private equity attractifs pour les particuliers ?
Afin d’éviter de recycler des parts de fonds de private equity dont les institutionnels ne veulent plus, il faudrait souscrire auprès de fonds de première main. Il suffit de scruter du côté de la BPI ou encore du côté d’Eurazeo.
| Fonds de private equity | Société de gestion | Stratégie | Ticket d’entrée indicatif | Points de vigilance |
|---|---|---|---|---|
| Bpifrance Défense S.L.P. | Bpifrance | PME et ETI françaises et européennes du secteur de la défense | 500 € | Concentration sectorielle, risque de perte en capital |
| Bpifrance Entreprises 3 | Bpifrance | Fonds de fonds secondaire, environ 1 200 entreprises indirectement détenues | 500 € | Collecte terminée, frais, durée de blocage |
| Eurazeo Private Value Europe 3 | Eurazeo | 60 % dette privée et 40 % private equity | 20 000 € en direct | Liquidité conditionnelle, frais, risque de crédit |
| Eurazeo Prime Strategic Opportunities | Eurazeo | Private equity secondaire, fonds evergreen | 10 000 € en direct | Liquidité limitée, valorisation des actifs |
| Amundi Private Equity MidCap | Amundi | Capital-investissement dans les PME et ETI européennes | Selon distributeur | Frais, durée de détention, diversification |
| NextStage Croissance | NextStage AM | Capital-développement de PME et ETI françaises | Selon contrat | Frais cumulés avec l’assurance-vie ou le PER |
| Eurazeo Ambition Europe 2026 | Eurazeo | FCPI, investissement dans des entreprises innovantes | Selon part | Risque élevé, durée de blocage, avantage fiscal sous conditions |
Sources des données
- France Invest et EY – Étude sur la performance nette du capital-investissement français à fin 2025, publiée le 25 juin 2026
- France Invest – Accès des épargnants au non coté en 2025, étude du 14 avril 2026
- France Invest et Quantalys – Étude détaillée sur les fonds non cotés accessibles aux particuliers, avril 2026
- AMF – Étude sur la performance des fonds d’actifs financiers non cotés destinés aux clients non professionnels
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Private equity et dette privée : une crise pointe à l’horizon
L’année 2025 n’a pas été favorable au Private Equity. Le début d’année 2026 est juste calamiteux. Impact direct, le secteur (...)
Private equity en assurance-vie : limité à 10% ou à 50% selon l’encours du contrat
La loi Pacte devait faire la place belle au private equity. Ainsi, ce type d’actif a fait son entrée dans (...)
Part de Private Equity obligatoire en gestion pilotée en assurance-vie et PER : un mauvais délire ?
La loi industrie verte va obliger les allocations en gestion profilée d’investir une proportion minimale en Private (...)
Private equity : un objectif de rendement annuel de 8 à 10 %, horizon de placement de 7 à 10 ans
BPIFrance Investissement propose un nouveau fonds de private equity accessible facilement aux (...)
Private equity : la commercialisation auprès des particuliers va de nouveau s’intensifier
Amundi et Indosuez Wealth Management entrent au capital d’AirFund pour favoriser la commercialisation des fonds (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur