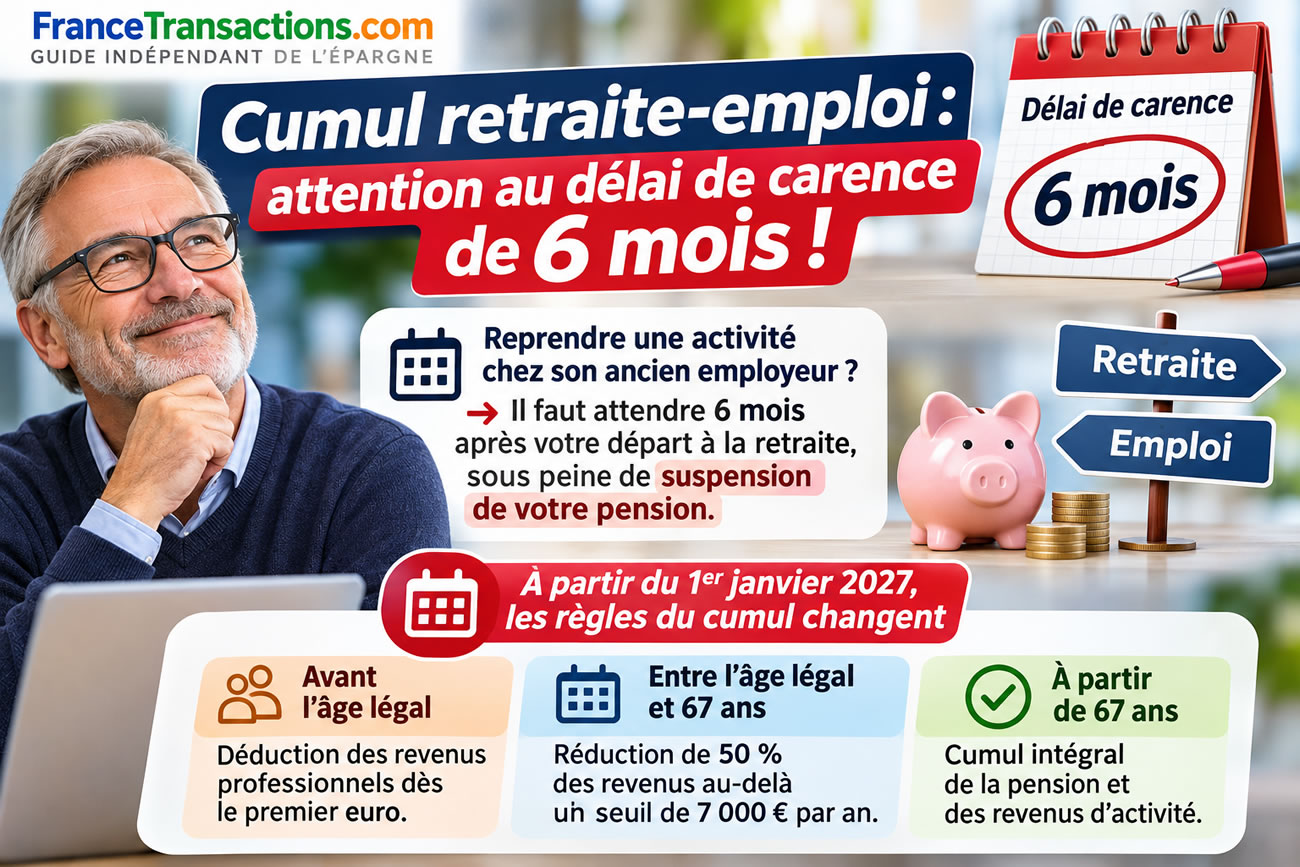
Cumul emploi-retraite : attention au délai de carence de 6 mois, votre pension peut être suspendue !

🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Ubuesque ! Les mesures incompréhensibles se multiplient concernant le cumul emploi-retraite.
L'essentiel de l'information
- Le délai de carence de six mois concerne certaines reprises d’activité auprès du dernier employeur après un départ à la retraite. Son non-respect peut entraîner la suspension de la pension de base et empêcher l’acquisition de nouveaux droits à retraite.
- À compter du 1er janvier 2027, les nouveaux retraités seront soumis à des règles de cumul emploi-retraite plus restrictives : déduction des revenus professionnels dès le premier euro avant l’âge légal, puis réduction de la pension de 50 % des revenus dépassant un seuil annuel prévu de 7 000 € jusqu’à 67 ans.
- Les assurés dont la première pension a pris effet avant le 1er janvier 2027 conserveront les anciennes règles. À partir de 67 ans, les nouveaux retraités pourront cumuler intégralement pension et revenus professionnels et acquérir de nouveaux droits à retraite.
Sommaire de l'article
Cumuler sa pension de retraite avec les revenus d’une activité professionnelle est possible. Mais attention, reprendre un emploi chez son ancien employeur trop rapidement peut avoir de lourdes conséquences financières. Un délai de carence de six mois doit être respecté dans certaines situations, sous peine de suspension du versement de la pension de retraite de base. Cette règle, parfois méconnue, concerne notamment les salariés qui souhaitent poursuivre leur activité professionnelle auprès de l’entreprise qu’ils viennent de quitter. Et à compter du 1er janvier 2027, le cumul emploi-retraite sera profondément modifié pour les nouveaux retraités. Explications sur les règles actuelles, les conséquences du délai de carence et les changements à venir.
Cumul emploi-retraite : pourquoi un délai de carence de six mois ?
Le cumul emploi-retraite permet à un assuré ayant liquidé ses droits à la retraite de reprendre une activité professionnelle tout en continuant à percevoir sa pension, sous certaines conditions. Le dispositif distingue actuellement le cumul intégral, sans plafond de revenus lorsque les conditions sont réunies, et le cumul plafonné. Mais une restriction particulière s’applique aux personnes souhaitant reprendre une activité auprès de leur dernier employeur. Dans les situations soumises à cette règle, un délai de six mois doit s’écouler entre la cessation du précédent emploi et la reprise d’activité chez ce même employeur. Cette période vise notamment à encadrer les situations dans lesquelles un salarié pourrait liquider sa retraite puis reprendre immédiatement une activité identique tout en percevant sa pension. En revanche, une reprise d’activité auprès d’un nouvel employeur ne nécessite pas de respecter ce délai de six mois.
Reprendre chez son ancien employeur avant six mois : attention à la suspension de la pension
Le non-respect du délai de carence peut entraîner la suspension du versement de la pension de retraite de base. L’Assurance retraite précise que cette suspension intervient pendant la période de reprise anticipée et peut se prolonger jusqu’à la fin du sixième mois suivant le départ à la retraite, selon la durée de l’activité exercée. Prenons l’exemple d’un salarié admis à la retraite le 1er mars. Il peut normalement reprendre une activité chez son ancien employeur à compter du 1er septembre. S’il recommence à travailler le 15 mai et poursuit son activité au-delà du mois d’août, sa pension de retraite de base peut être suspendue du 1er mai au 31 août inclus. Elle reprend alors à compter du mois de septembre. La sanction financière peut donc être importante, particulièrement pour un retraité qui comptait sur le cumul de ses deux sources de revenus.
Le délai de carence ne s’applique pas de la même manière chez un nouvel employeur
La distinction est importante. Un retraité qui reprend une activité chez un nouvel employeur peut, en principe, le faire immédiatement après son départ à la retraite, sous réserve de respecter les autres conditions du cumul emploi-retraite. La période de six mois concerne la reprise auprès du dernier employeur dans les situations prévues par la réglementation. Certaines activités et certains régimes bénéficient par ailleurs de règles spécifiques. Il serait donc incorrect d’affirmer que tous les retraités doivent obligatoirement attendre six mois avant de retravailler. La nature de l’activité, le régime de retraite, les conditions de liquidation de la pension et l’identité de l’employeur doivent être pris en compte. Avant toute reprise, il est préférable d’obtenir une confirmation de sa caisse de retraite, notamment lorsqu’une activité indépendante est envisagée auprès de l’ancien employeur.
Six mois de carence : une règle également importante pour acquérir de nouveaux droits
Depuis la réforme de 2023, les retraités bénéficiant du cumul emploi-retraite intégral peuvent, sous certaines conditions, acquérir de nouveaux droits à pension grâce aux cotisations versées pendant leur reprise d’activité. Ces droits peuvent donner lieu à une seconde pension de retraite. Mais pour les assurés concernés qui reprennent une activité chez leur dernier employeur, le respect du délai de six mois est essentiel. Une reprise anticipée peut empêcher l’acquisition de nouveaux droits à retraite au titre de cette activité. Autrement dit, le retraité peut cotiser sans que ces cotisations lui permettent d’améliorer sa future pension. Cette conséquence est distincte de l’éventuelle suspension de la pension de base. Pour les personnes qui envisagent plusieurs années d’activité après leur départ à la retraite, cette distinction mérite une attention particulière.
Cumul emploi-retraite : les règles vont profondément changer au 1er janvier 2027
La loi de financement de la Sécurité sociale pour 2026 a prévu une réforme majeure du cumul emploi-retraite applicable aux personnes dont la première pension prendra effet à compter du 1er janvier 2027. Le nouveau dispositif ne reposera plus sur la distinction actuelle entre cumul intégral et cumul plafonné. Les possibilités de cumul dépendront principalement de l’âge du retraité et du montant de ses revenus professionnels. Trois situations sont prévues : avant l’âge légal de départ, entre l’âge légal et 67 ans, puis à partir de 67 ans. Les assurés dont la première pension aura pris effet avant le 1er janvier 2027 continueront de relever des anciennes règles. Cette différence de traitement selon la date de départ constitue un élément essentiel pour les salariés qui envisagent de liquider prochainement leur retraite.
Avant l’âge légal : les revenus professionnels seront déduits de la pension
À partir de 2027, les personnes qui liquideront leur retraite avant l’âge légal, notamment dans le cadre d’un départ anticipé pour carrière longue, seront soumises à une règle particulièrement restrictive. Les revenus professionnels ou de remplacement perçus lors de la reprise d’activité seront déduits de leur pension de retraite dès le premier euro. Ainsi, un retraité percevant une pension de 1 800 euros mensuels et reprenant une activité lui procurant 1 000 euros de revenus pris en compte pourrait voir sa pension réduite à 800 euros. Le cumul ne procurerait alors aucun gain brut immédiat par rapport à la pension initiale, à concurrence de celle-ci. Si les revenus professionnels dépassent le montant de la pension, celle-ci pourra être entièrement suspendue. Cette mesure vise à limiter l’intérêt financier d’un départ anticipé suivi d’une reprise d’activité.
Entre l’âge légal et 67 ans : un plafond de revenus de 7 000 euros par an
Pour les nouveaux retraités qui reprendront une activité entre l’âge légal de départ et 67 ans, le futur dispositif prévoit un seuil annuel de revenus professionnels et de remplacement, annoncé à 7 000 euros bruts. Au-delà de ce montant, la pension sera réduite de 50 % de la fraction excédentaire. Prenons l’exemple d’un retraité percevant 20 000 euros de pension annuelle et réalisant 12 000 euros de revenus professionnels. Si le seuil de 7 000 euros est confirmé, le dépassement sera de 5 000 euros. Sa pension sera donc réduite de 2 500 euros sur l’année. Il percevra ainsi 17 500 euros de pension et 12 000 euros de revenus professionnels, soit 29 500 euros au total, avant prélèvements applicables. Le cumul restera possible, mais il deviendra nettement moins avantageux pour les personnes souhaitant exercer une activité régulière et rémunératrice avant 67 ans. Au 4 novembre 2026, le décret fixant définitivement le seuil et les modalités de calcul reste attendu.
À partir de 67 ans : le cumul intégral sera de nouveau possible
À compter de 67 ans, les nouveaux retraités pourront cumuler intégralement leur pension et leurs revenus professionnels, sans plafond de cumul dans le cadre du nouveau dispositif. Les cotisations versées au titre de leur activité pourront également leur permettre d’acquérir de nouveaux droits à retraite, susceptibles de donner lieu à une seconde pension. Le seuil de 67 ans deviendra donc une date charnière pour les personnes souhaitant travailler tout en percevant leur retraite. Il ne faut pas confondre cette règle avec l’obligation de travailler jusqu’à 67 ans pour obtenir une pension à taux plein : un assuré peut bénéficier du taux plein avant cet âge, mais les nouvelles règles de cumul emploi-retraite lui seront néanmoins applicables s’il liquide sa première pension à partir de 2027.
Tableau comparatif : cumul emploi-retraite avant et après le 1er janvier 2027
| Situation | Première pension avant 2027 | Première pension à partir de 2027 |
|---|---|---|
| Départ avant l’âge légal | Règles particulières selon le dispositif | Déduction des revenus professionnels dès le premier euro |
| Entre l’âge légal et 67 ans | Cumul intégral ou plafonné selon les conditions | Réduction de 50 % des revenus dépassant le seuil annuel prévu de 7 000 € |
| À partir de 67 ans | Cumul intégral possible sous conditions | Cumul intégral sans plafond |
| Nouveaux droits à retraite | Possibles en cumul intégral sous conditions | Possibles à partir de 67 ans selon les nouvelles règles |
| Délai de six mois chez le dernier employeur | À respecter dans les situations concernées | Modalités à apprécier selon les nouvelles dispositions et les décrets d’application |
Les retraités déjà partis avant 2027 conservent les anciennes règles
C’est une précision importante pour les personnes qui cumulent déjà une pension de retraite et des revenus professionnels. La réforme ne remet pas automatiquement en cause les conditions de cumul des assurés dont la première pension a pris effet avant le 1er janvier 2027. Ceux-ci continueront de relever des règles antérieures, y compris s’ils reprennent une activité plusieurs années après leur départ. La date de liquidation de la première pension devient donc déterminante. Un assuré qui part à la retraite en décembre 2026 ne sera pas soumis au même régime qu’un assuré dont la première pension prend effet en janvier 2027, même si leurs situations personnelles sont comparables. Cette différence peut justifier une étude attentive des conséquences d’un départ en retraite à quelques semaines d’intervalle, sans oublier que la décision doit tenir compte du montant définitif de la pension et de l’ensemble des droits acquis.
Retraite : faut-il vraiment reprendre une activité après son départ ?
Le cumul emploi-retraite peut répondre à plusieurs objectifs : compléter une pension jugée insuffisante, conserver une activité professionnelle appréciée, transmettre son expérience ou accompagner progressivement une transition vers la retraite définitive. Mais les règles deviennent plus complexes et les avantages financiers ne sont pas toujours ceux que l’on imagine. Entre le délai de carence de six mois chez l’ancien employeur, les éventuels plafonds de revenus, les conséquences fiscales et les modifications prévues pour 2027, il est indispensable de calculer le revenu réellement disponible après reprise d’activité. Les personnes qui souhaitent continuer à travailler peuvent également étudier la retraite progressive, qui permet de réduire son activité tout en percevant une fraction de sa pension, sans procéder immédiatement à la liquidation définitive de tous ses droits.
Cumul emploi-retraite : attention à ne pas confondre délai de carence et réforme de 2027
La réglementation comporte finalement deux sujets distincts. Le premier est le délai de carence de six mois applicable, dans certaines situations, à la reprise d’activité chez le dernier employeur. Son non-respect peut entraîner une suspension de la pension de base et compromettre l’acquisition de nouveaux droits. Le second est la réforme du cumul emploi-retraite qui entrera en vigueur le 1er janvier 2027 pour les nouveaux retraités et limitera fortement les possibilités de cumul avant 67 ans. La règle des six mois n’est donc pas une nouvelle mesure générale imposant à tous les retraités d’attendre avant de retravailler. Pour les personnes envisageant un départ prochain, une vérification auprès de leur caisse de retraite et une simulation financière personnalisée s’imposent avant de prendre une décision.
Sources des données
- Service-Public : cumul emploi-retraite du salarié et délai de six mois.
- Service-Public : nouvelles règles du cumul emploi-retraite à partir de 2027.
- Assurance retraite : cumul emploi-retraite et conditions applicables selon la date de départ.
- Assurance retraite : les règles changent au 1er janvier 2027.
- Ministère du Travail : les règles du cumul emploi-retraite.
- Circulaire du 3 novembre 2026 relative à la réforme du cumul emploi-retraite.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie
Placement Direct Vie (SWISS LIFE ASSURANCE ET PATRIMOINE) Jusqu'à 1 000€ offerts (sous conditions).


Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Cumul Emploi Retraite : réforme applicable dès le 1er janvier 2027
La réforme du cumul emploi retraite applicable au 1er janvier 2027 change la donne pour les retraités à pensions (...)
Retraite : Surcote ou cumul emploi-retraite, que choisir ?
La retraite rime avec chute des revenus, certains choisiront peut être de continuer de travailler un temps encore. (...)
Cumul emploi-retraite : la fin de l’eldorado ?
Alors que de nombreux français utilisaient le cumul emploi-retraite depuis sa mise en place par le gouvernement (...)
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions à vos sources préférées en 1 clic.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : Jusqu'à 1 200 euros offerts !
PER individuel sans frais sur les versements, assuré par Swiss Life, plébiscité par la presse financière : bénéficiez d’une offre de bienvenue exceptionnelle, jusqu’à 1 200 euros offerts pour votre souscription, sous conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur