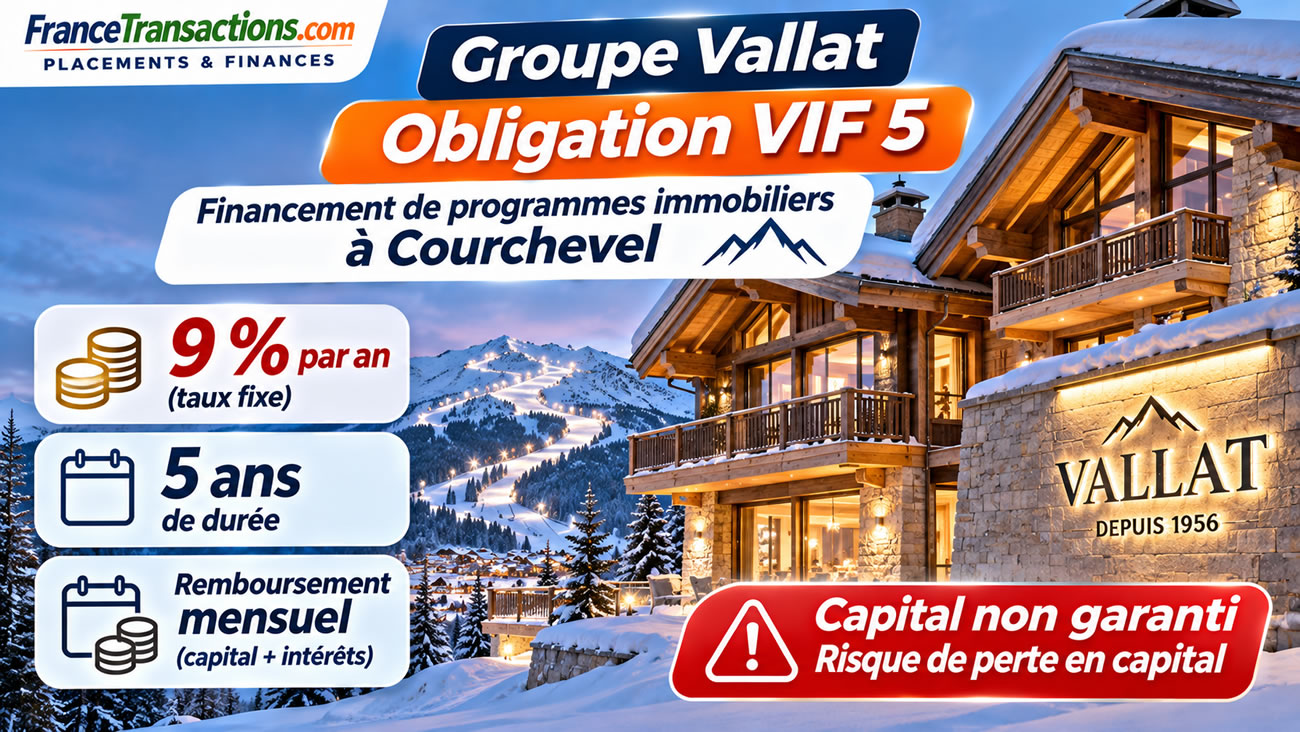
Obligation VIF 5 (Groupe Vallat) via Vatel Capital : 9% brut annuel pendant 5 ans pour financer l’immobilier de luxe à Courchevel

Suivre les évolutions de ce produit financier
Soyez notifié par email dès qu'une modification de taux ou d'offre est validée.
Activer votre alerte
Entrez votre email pour suivre exclusivement les mises à jour de l'article :
Obligation VIF 5 (Groupe Vallat) via Vatel Capital : 9% brut annuel pendant 5 ans pour financer l’immobilier de luxe à Courchevel
🎁 Offre ETF Bourse Direct : ETF sans frais !
Bourse Direct, courtier en bourse leader en France et courtier en placements épargne, vous propose de multiples offres. Jusqu’au 30 avril 2027, investissez sans frais de courtages sur une sélection de près de 100 ETF Amundi sur PEA, PEA Jeunes et CTO. Offre soumise à conditions.
Groupe Vallat : une obligation à 9 % sur 5 ans, avec remboursement mensuel. Rendement et risques.
L'essentiel de l'information
- Le groupe Vallat propose, via Vatel Direct, une obligation à taux fixe de 9 % par an sur 5 ans, avec remboursement mensuel du capital et des intérêts.
- L’émission vise 1,5 million d’euros, avec un plafond de 3 millions, pour financer notamment de nouveaux programmes immobiliers à Courchevel.
- Malgré des résultats financiers 2025 en forte progression et une caution solidaire de la société mère, le placement présente un risque de perte en capital et d’illiquidité.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Le groupe Vallat, spécialiste de l’immobilier de prestige dans les Alpes françaises, lance une nouvelle émission obligataire sur la plateforme Vatel Direct. Avec un taux annuel fixe de 9 % sur cinq ans, cette opération vise à financer de nouveaux programmes immobiliers, notamment à Courchevel. Le rendement annoncé peut séduire les épargnants à la recherche de revenus réguliers, mais il s’accompagne de risques élevés portant sur le capital. Cet investissement est illiquide. L’obligation doit être portée jusqu’à son échéance.
Groupe Vallat : un spécialiste de l’immobilier de luxe depuis 1956
Fondé à Annecy en 1956, le groupe familial Vallat intervient dans la promotion immobilière, la transaction, la rénovation et l’aménagement intérieur de biens haut de gamme. Historiquement implanté dans les Alpes françaises, notamment à Courchevel, Méribel, Megève, Tignes et Val d’Isère, le groupe s’est également développé à Monaco, Saint-Tropez, Saint-Barthélemy et en Sardaigne. Son positionnement repose sur des biens immobiliers d’exception destinés à une clientèle fortunée, française comme internationale. Le groupe dispose d’un réseau d’une dizaine d’agences et intervient à différentes étapes des projets, de la recherche foncière à la commercialisation.
Une obligation à 9 % par an sur cinq ans
L’émission VIF 5 est réalisée par la société VIF, filiale du groupe Vallat spécialisée dans la promotion immobilière. L’objectif est de collecter 1,5 million d’euros, avec la possibilité de porter l’émission à 3 millions d’euros. Les obligations offrent un taux d’intérêt annuel fixe de 9 % brut, pour une durée de cinq ans. Particularité importante : les investisseurs perçoivent chaque mois un remboursement comprenant une fraction de leur capital et les intérêts calculés sur le capital restant dû. Contrairement à une obligation remboursable intégralement à l’échéance, le capital investi diminue donc progressivement. Les intérêts perçus diminuent également au fil des remboursements. Le taux de 9 % ne signifie donc pas que l’investisseur percevra chaque année 9 % de son capital initial pendant cinq ans.
Caractéristiques de l’obligation VIF 5
| Caractéristique | Conditions de l’émission |
|---|---|
| Émetteur | VIF (groupe Vallat) |
| Plateforme | Vatel Direct |
| Type de placement | Obligations simples à taux fixe |
| Taux d’intérêt annuel | 9 % brut |
| Durée | 5 ans |
| Remboursement | Mensuel, capital et intérêts |
| Montant cible | 1 500 000 € |
| Montant maximal | 3 000 000 € |
| Souscription minimale annoncée | 500 € |
| Notation communiquée | B |
| Caution | Caution solidaire de V1 Vallat |
| Ouverture de l’offre | 18 novembre 2026 |
| Clôture indicative | 18 décembre 2026 |
| Émission indicative | 22 décembre 2026 |
| Première échéance indicative | 22 janvier 2027 |
| Risque de perte en capital | Oui, jusqu’à 100 % |
| Liquidité | Absence de marché secondaire organisé |
À quoi serviront les fonds collectés ?
Les capitaux levés serviront principalement à financer les premières dépenses de nouveaux programmes immobiliers, notamment à Courchevel. Il s’agit des études préalables, des honoraires d’architectes, des démarches administratives, des permis de construire et des indemnités permettant de réserver des terrains. Ces dépenses interviennent généralement avant l’obtention des crédits bancaires destinés à financer les travaux. L’émission permettra également de couvrir certains frais de fonctionnement et les décalages de trésorerie entre les dépenses engagées et les encaissements provenant des ventes immobilières. Il ne s’agit donc pas d’un financement exclusivement affecté à un immeuble particulier : les investisseurs prêtent de l’argent à la société VIF, dont la capacité de remboursement dépend des activités du groupe.
Un exercice 2025 particulièrement favorable
Le groupe Vallat affiche des résultats financiers 2025 en forte progression. Son chiffre d’affaires consolidé atteint 105,1 millions d’euros, contre 32,8 millions d’euros en 2024. Cette augmentation s’explique notamment par plusieurs ventes de biens immobiliers d’exception, à Saint-Barthélemy, Saint-Tropez et Monaco, ainsi que par l’avancement d’un programme de 20 appartements à Courchevel. L’excédent brut d’exploitation (EBE) atteint 17,2 millions d’euros, représentant une marge de 16,4 %. Le résultat net consolidé s’établit à 8 millions d’euros et la capacité d’autofinancement à 10,9 millions d’euros. Ces chiffres témoignent d’une amélioration significative de la rentabilité, mais l’activité d’un promoteur immobilier peut connaître de fortes variations d’un exercice à l’autre, en fonction du calendrier des ventes et des livraisons.
Un désendettement important, mais à relativiser
La situation financière consolidée du groupe s’est sensiblement améliorée en 2025. Les dettes financières brutes ont reculé de 75,4 à 54,3 millions d’euros, tandis que l’endettement financier net est passé de 68,3 à 8,3 millions d’euros. Avec des capitaux propres de 30,9 millions d’euros, le ratio d’endettement net sur fonds propres, appelé gearing, a diminué de près de 297 % à 27 %. Cette évolution constitue un élément favorable pour les créanciers. Elle doit néanmoins être appréciée avec prudence : une partie de la trésorerie est mobilisée par les programmes immobiliers en cours, et le niveau d’endettement peut augmenter rapidement lors du lancement de nouvelles opérations.
La société VIF présente une situation différente de celle du groupe
Un point mérite une attention particulière : les investisseurs ne prêtent pas directement à l’ensemble du groupe Vallat, mais à sa filiale VIF. Cette dernière a réalisé un chiffre d’affaires de 4,2 millions d’euros en 2025 et dégagé un résultat net de 2 millions d’euros. Toutefois, son résultat d’exploitation demeure négatif, à environ -500 000 euros. Sa rentabilité dépend notamment des revenus financiers et des remontées de résultats provenant des autres sociétés du groupe. Autrement dit, la capacité de VIF à honorer ses engagements obligataires dépend en partie de la bonne santé des filiales et de la circulation de trésorerie au sein du groupe. L’analyse des seuls comptes consolidés ne suffit donc pas pour apprécier intégralement le risque de cette obligation.
Une cinquième émission obligataire avec Vatel Direct
Cette opération constitue la cinquième émission du groupe Vallat sur la plateforme Vatel Direct. Selon les informations communiquées au 6 novembre 2026, les trois premières émissions ont été intégralement remboursées et la quatrième respecte son échéancier. Sur environ 9 millions d’euros précédemment levés, 7,87 millions d’euros de capital et 1,70 million d’euros d’intérêts ont été versés aux investisseurs. Cet historique constitue un élément d’appréciation intéressant, sans toutefois garantir le bon déroulement de cette cinquième émission. Les conditions économiques et financières peuvent évoluer au cours des cinq prochaines années.
Une caution solidaire de la société mère : quelle protection ?
L’émission bénéficie d’une caution solidaire de V1 Vallat, société mère de VIF, dans la limite du capital effectivement levé, avec un plafond de 3 millions d’euros. En cas de défaillance de VIF, cette caution peut permettre aux créanciers de solliciter la société garante dans les conditions prévues contractuellement. Il ne faut toutefois pas confondre cette protection avec une garantie bancaire ou une garantie du capital. La capacité de V1 Vallat à honorer ses engagements dépendra de sa propre situation financière au moment où la caution serait appelée. En outre, la caution décrite dans la FICI porte sur le capital levé : elle ne doit pas être interprétée comme une garantie inconditionnelle de tous les intérêts futurs.
Quels sont les principaux risques de cette obligation ?
Le premier risque est celui d’un défaut de remboursement de l’émetteur, susceptible d’entraîner une perte partielle ou totale du capital investi. Le deuxième concerne le marché immobilier de prestige, dont les ventes peuvent être irrégulières malgré la relative aisance financière de la clientèle ciblée. Le troisième porte sur les besoins de financement du groupe : selon les documents communiqués, son échéancier prévoyait, au 30 avril 2026, environ 13,3 millions d’euros de remboursements d’ici fin 2026 et 14,1 millions d’euros en 2028. Des retards de commercialisation pourraient nécessiter des refinancements supplémentaires. Enfin, les obligations ne disposent pas de marché secondaire organisé, ce qui rend leur revente avant échéance très difficile, voire impossible. Le remboursement mensuel réduit progressivement le capital exposé, mais ne supprime aucun de ces risques.
Un rendement de 9 % qui ne doit pas être comparé à celui d’un livret
Le taux annuel de 9 % constitue une rémunération élevée pour un placement obligataire sur cinq ans. Il correspond cependant à une prise de risque importante, sans commune mesure avec celle d’un livret réglementé ou d’un compte à terme bancaire bénéficiant de la garantie des dépôts dans ses limites légales. Il convient également de distinguer le taux d’intérêt contractuel du rendement réellement obtenu après fiscalité. Les intérêts sont soumis à la fiscalité applicable aux revenus de capitaux mobiliers, selon la situation de l’investisseur. Par ailleurs, les remboursements mensuels du capital obligent l’épargnant à rechercher de nouveaux placements s’il souhaite maintenir son niveau de revenus. La rémunération affichée ne constitue donc pas une promesse de gain net de 9 % chaque année sur la somme initialement investie.
Notre analyse : un placement à réserver aux investisseurs acceptant le risque
L’obligation VIF 5 présente plusieurs caractéristiques intéressantes : un groupe immobilier expérimenté, des résultats consolidés 2025 en forte progression, un désendettement significatif, un historique de remboursements sur Vatel Direct et une caution solidaire de la société mère. En contrepartie, l’investisseur doit accepter une exposition au secteur de la promotion immobilière de prestige, une dépendance de l’émetteur aux flux financiers du groupe et l’absence de liquidité de ses titres. Le taux de 9 % brut rémunère précisément ces risques. Cette obligation peut éventuellement trouver sa place dans une poche diversifiée de placements à risque, pour une fraction limitée du patrimoine financier, mais elle ne saurait constituer une solution de remplacement à l’épargne de précaution. Avant toute souscription, la lecture de la Fiche d’Informations Clés sur l’Investissement demeure indispensable.
Sources des données
- Vatel Direct - Présentation de l’émission obligataire VIF 5
- Fiche d’Informations Clés sur l’Investissement - VIF 5
- Document d’investissement - VIF 5, comptes et analyse financière
AVERTISSEMENTS sur la souscription d'obligations ou de fonds obligataires
Souscrire à une obligation revient à prendre un risque sur le capital prêté. Le taux d'intérêt fixe annuel proposé n'est pas garanti. Les investisseurs s'exposent aux risques suivants :- Risque de crédit : Le remboursement d’une obligation va dépendre de la capacité d’une entreprise à tenir ses engagements. Le risque de crédit correspond au fait qu’une entreprise ne soit pas en capacité de rembourser tout ou partie du capital emprunté. Dans le cas d’une défaillance, le capital investi par l’épargnant pourrait être en partie ou totalement perdu.
- Risque de liquidité : En cas de faibles volumes d'échange ou de tension, un marché obligataire risque de ne pas pouvoir absorber les volumes de ventes ou d'achats sans faire baisser ou monter significativement le prix des obligations. Il n'est donc pas garanti que ces obligations puissent être revendues dans des conditions favorables (risque de perte de valeur ou de difficulté pour trouver un acheteur).
- Risque de taux : Les taux d’intérêt étant fluctuants à la hausse comme à la baisse, ils ont un impact sur l'attractivité des obligations. La valeur d'une obligation peut donc être négativement impactée par l'évolution de ce taux.
- Risque de contrepartie : Le risque de contrepartie correspond au fait qu’une des parties prenantes d'une transaction financière ne puisse pas tenir ses engagements et soit amenée à un défaut de paiement. Il est par exemple possible d’investir dans des instruments financiers qui permettent (dans le cadre d’un contrat) de se protéger contre un éventuel défaut d’obligation, les « Credit Default Swap » ou CDS. On parle alors de risque de contrepartie dans le cas où le vendeur de cette protection ferait défaut et ne serait donc pas en mesure de respecter le contrat.
- Risque de change : le risque de change se pose dans le cas de l’achat d’une obligation libellée dans une devise étrangère. La valeur de l’obligation et son rendement seront en effet indexés sur le cours de la monnaie en question. Dans le cas où la devise serait plus faible que celle de l’investisseur à la date d'échéance, la somme remboursée sera négativement impactée par le taux de change, ce qui pourra induire une perte en capital.
- Risque des produits dérivés : Un fonds obligataire peut utiliser des instruments dérivés afin de réaliser ses objectifs d'investissement. Le recours aux dérivés expose le fonds à des risques différents voire plus importants que les risques liés aux investissements directs dans des titres, et peut par conséquent entraîner une perte supplémentaire, pouvant être considérablement supérieure au coût du produit dérivé lui-même.
Avis des épargnants
Partagez votre expérience sur ce produit financier.
Vote rapide
Attribuez une note de 1 à 5 étoiles instantanément :
Avis circonstancié
Vous souhaitez détailler votre analyse, lister les points forts et faibles ?
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



AVERTISSEMENTS sur la souscription d'obligations ou de fonds obligataires
Souscrire à une obligation revient à prendre un risque sur le capital prêté. Le taux d'intérêt fixe annuel proposé n'est pas garanti. Les investisseurs s'exposent aux risques suivants :- Risque de crédit : Le remboursement d’une obligation va dépendre de la capacité d’une entreprise à tenir ses engagements. Le risque de crédit correspond au fait qu’une entreprise ne soit pas en capacité de rembourser tout ou partie du capital emprunté. Dans le cas d’une défaillance, le capital investi par l’épargnant pourrait être en partie ou totalement perdu.
- Risque de liquidité : En cas de faibles volumes d'échange ou de tension, un marché obligataire risque de ne pas pouvoir absorber les volumes de ventes ou d'achats sans faire baisser ou monter significativement le prix des obligations. Il n'est donc pas garanti que ces obligations puissent être revendues dans des conditions favorables (risque de perte de valeur ou de difficulté pour trouver un acheteur).
- Risque de taux : Les taux d’intérêt étant fluctuants à la hausse comme à la baisse, ils ont un impact sur l'attractivité des obligations. La valeur d'une obligation peut donc être négativement impactée par l'évolution de ce taux.
- Risque de contrepartie : Le risque de contrepartie correspond au fait qu’une des parties prenantes d'une transaction financière ne puisse pas tenir ses engagements et soit amenée à un défaut de paiement. Il est par exemple possible d’investir dans des instruments financiers qui permettent (dans le cadre d’un contrat) de se protéger contre un éventuel défaut d’obligation, les « Credit Default Swap » ou CDS. On parle alors de risque de contrepartie dans le cas où le vendeur de cette protection ferait défaut et ne serait donc pas en mesure de respecter le contrat.
- Risque de change : le risque de change se pose dans le cas de l’achat d’une obligation libellée dans une devise étrangère. La valeur de l’obligation et son rendement seront en effet indexés sur le cours de la monnaie en question. Dans le cas où la devise serait plus faible que celle de l’investisseur à la date d'échéance, la somme remboursée sera négativement impactée par le taux de change, ce qui pourra induire une perte en capital.
- Risque des produits dérivés : Un fonds obligataire peut utiliser des instruments dérivés afin de réaliser ses objectifs d'investissement. Le recours aux dérivés expose le fonds à des risques différents voire plus importants que les risques liés aux investissements directs dans des titres, et peut par conséquent entraîner une perte supplémentaire, pouvant être considérablement supérieure au coût du produit dérivé lui-même.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Obligations High Yield : les marchés obligataires commencent aussi à douter du financement de l’intelligence artificielle
High Yield : les rendements obligataires remontent, mais les risques de crédit et de financement de l’IA (...)
Obligations des pays émergents : Des rendements élevés, mais pas sans risques !
Obligations de l’Inde, du Brésil, du Mexique... De plus en plus de fonds obligataires proposent aujourd’hui (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur