
Idée reçue : être toujours investi en bourse sur les actions pour ne pas rater ces 10 meilleures séances, le piège parfait ?

Reste toujours investi afin de profiter de ces meilleures séances de rebond en bourse sur les marchés actions : une statistique exacte, mais une conclusion erronée.
L'essentiel de l'information
- Les statistiques montrant qu’un investisseur ayant manqué les 10 meilleures séances boursières aurait obtenu une performance très inférieure sont généralement exactes sur les périodes étudiées. Mais elles ne racontent qu’une partie de l’histoire.
- Les meilleures séances surviennent fréquemment pendant les crises boursières, au voisinage des plus fortes baisses. Les subir avant de profiter du rebond change radicalement le résultat de l’investissement.
- Éviter les fortes baisses permet d’améliorer considérablement la performance. Pour un investisseur particulier, être toujours investi est une erreur de débutant. Identifier les retournements de marché reste difficile.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Bourse : le piège des 10 meilleures séances
Des livres sur la liberté financière, les revenus passifs, réussir en bourse, prendre son argent en main, etc. Ces auteurs multiplient les interventions médiatiques, doublée d’une forte présence sur les réseaux sociaux. Ils sont ainsi nombreux à entretenir une idée reçue trompeuse : il faudrait être toujours investi sur les marchés actions, afin de ne pas rater ces 10 séances les plus performantes en bourse, faisant l’essentiel de la performance des indices. Un leurre qui induit en erreur de nombreux investisseurs débutants.
C’est pourtant simple. Si vous être toujours investi, comme ces 10 séances les plus performantes ont lieu après une forte baisse des marchés, globalement, vous ne profitez absolument pas de ces rebonds. Ces derniers ne font que ramener votre portefeuille au niveau initial ou proche, car il vous faut combler les pertes latentes dues aux fortes baisses précédentes. Et pendant ce temps, en entretenant cette idée reçue, ces intermédiaires financiers bénéficient de vos avoirs et vous ont éviter d’aller placer votre argent ailleurs.
« Rester investi en Bourse est indispensable, car manquer les dix meilleures séances peut ruiner votre performance. » Cet argument revient régulièrement dans les communications des banques, des sociétés de gestion et des intermédiaires financiers. Les statistiques présentées sont impressionnantes : quelques journées de forte hausse expliqueraient une part considérable des gains réalisés sur plusieurs décennies. Pourtant, cette démonstration comporte un biais majeur : elle ne s’intéresse qu’aux meilleures séances, en oubliant les pires. Or, ces dernières surviennent très souvent à proximité immédiate des rebonds spectaculaires. Éviter une forte baisse peut être financièrement plus avantageux que participer au rebond qui suit. Faut-il pour autant chercher à anticiper les retournements de marché ? Les chiffres permettent de remettre en perspective une idée reçue largement diffusée dans le secteur financier.
Les dix meilleures séances : l’argument préféré des professionnels de la Bourse
L’argument est simple et particulièrement efficace. Un investisseur qui serait resté exposé aux marchés actions pendant vingt ou trente ans aurait accumulé des gains importants. En revanche, s’il avait manqué seulement les dix meilleures journées boursières de cette période, sa performance aurait été considérablement réduite. Cette statistique est régulièrement reprise pour décourager les investisseurs de vendre leurs actions lorsque les marchés deviennent instables. Elle repose sur des calculs réels, mais elle présente un scénario artificiel : celui d’un investisseur qui aurait réussi à éviter précisément les meilleures séances tout en restant exposé à toutes les autres, y compris aux pires. Ce choix de présentation ne permet pas, à lui seul, de conclure qu’il faut rester investi en actions quelles que soient les circonstances.
JPMorgan : manquer les dix meilleures séances réduit fortement la performance
Dans une étude publiée en 2024, JPMorgan Asset Management compare les performances du S&P 500 sur vingt ans, entre juillet 2004 et juillet 2024. Un investissement conservé pendant toute la période aurait produit un rendement annualisé de 10,5 %. En supprimant uniquement les dix meilleures séances, ce rendement tombe à 6,2 %. En supprimant les vingt meilleures, il descend à 3,6 %, puis à 1,4 % lorsque les trente meilleures journées sont écartées. La différence est effectivement spectaculaire. Mais cette simulation ne décrit pas une stratégie d’investissement réaliste : aucun investisseur ne choisit volontairement de manquer exclusivement les meilleures séances. La comparaison démontre surtout que certaines journées ont une contribution importante à la performance cumulée.
| Scénario S&P 500, juillet 2004-juillet 2024 | Rendement annualisé |
|---|---|
| Investissement conservé pendant toute la période | 10,5 % |
| Sans les 10 meilleures séances | 6,2 % |
| Sans les 20 meilleures séances | 3,6 % |
| Sans les 30 meilleures séances | 1,4 % |
*Source : JPMorgan Asset Management, données Morningstar Direct, S&P 500 Total Return, au 31 juillet 2024. Les résultats sont historiques et ne préjugent pas des performances futures.*
Wells Fargo confirme le phénomène sur trente ans
Une autre étude, publiée par Wells Fargo Investment Institute et portant sur les années 1996 à 2025, aboutit à des résultats similaires. Sur cette période, le S&P 500 affiche une performance annualisée de 8,36 % lorsqu’il est conservé en permanence. Cette performance tombe à 5,46 % en supprimant les dix meilleures séances, puis à 3,56 % en supprimant les vingt meilleures. Les résultats confirment que manquer les fortes hausses peut avoir un coût considérable. Ils ne démontrent cependant pas que la conservation permanente d’actions constitue nécessairement la meilleure stratégie pour tous les investisseurs. Pour répondre à cette question, il faut également mesurer l’impact des journées de forte baisse.
Et si l’on supprimait les dix pires séances ?
C’est précisément le point souvent absent des démonstrations commerciales. Les marchés connaissent des journées de hausse exceptionnelle, mais aussi des séances de baisse catastrophique. En supprimant rétrospectivement les dix pires journées, la performance d’un investissement peut s’améliorer de façon spectaculaire. Une étude publiée en mars 2026 par Hartford Funds montre ainsi que les dix meilleures séances du S&P 500 sur la période 1996-2025 ont joué un rôle majeur dans la performance finale. Mais une analyse complémentaire de Morningstar, publiée en 2026, confirme que l’avantage théorique procuré par l’évitement des dix pires séances peut être supérieur au manque à gagner lié à l’absence des dix meilleures. La comparaison des deux scénarios est donc indispensable. Elle révèle qu’une statistique présentée isolément peut conduire à des conclusions radicalement différentes selon les journées retenues.
Morningstar : éviter les pires séances peut rapporter davantage que manquer les meilleures ne coûte
Morningstar a étudié les performances du S&P 500 entre janvier 1990 et mars 2026. Son analyse montre que, sur cette période, l’exclusion des dix meilleures séances réduit le rendement annualisé d’environ 2,40 points. À l’inverse, l’exclusion des dix pires séances améliore le rendement annualisé d’environ 2,66 points. L’avantage théorique de l’évitement des pires séances dépasse donc de 0,26 point par an le coût de l’absence des meilleures. Ce résultat remet en cause la présentation unilatérale de l’argument commercial, mais il ne prouve pas qu’une stratégie de sortie et de retour sur les marchés puisse obtenir ces résultats en pratique. Morningstar souligne d’ailleurs que les séances extrêmes sont difficiles à prévoir et se produisent fréquemment à quelques jours d’intervalle.
| Simulation Morningstar, 1990-mars 2026 | Écart de rendement annualisé |
|---|---|
| Manquer les 10 meilleures séances | -2,40 points |
| Éviter les 10 pires séances | +2,66 points |
| Avantage théorique de l’évitement des pires séances | +0,26 point par an |
Source : Morningstar Direct, analyse publiée en 2026, S&P 500 hors dividendes réinvestis. Les écarts sont mesurés par rapport à une conservation permanente de l’indice. Il ne s’agit pas de performances obtenues par une stratégie de marché réellement exécutée.*
Pourquoi une forte baisse est-elle si difficile à rattraper ?
Le problème fondamental réside dans l’asymétrie mathématique entre les pertes et les gains. Lorsqu’un portefeuille perd 10 %, il doit ensuite progresser de 11,1 % pour retrouver son niveau initial. Après une baisse de 30 %, une hausse de 42,9 % devient nécessaire. Une perte de 50 % exige même un rebond de 100 %. Ces chiffres montrent pourquoi la maîtrise des pertes est un élément essentiel de la gestion d’un portefeuille. Une journée de forte reprise peut donner l’impression que le marché efface rapidement les dégâts précédents, alors qu’elle ne permet souvent que de récupérer une fraction du capital perdu.
| Baisse subie | Hausse nécessaire pour retrouver le capital initial |
|---|---|
| -10 % | +11,1 % |
| -20 % | +25,0 % |
| -30 % | +42,9 % |
| -40 % | +66,7 % |
| -50 % | +100,0 % |
| -60 % | +150,0 % |
Exemple : une hausse spectaculaire ne suffit pas à effacer une forte baisse
Prenons un investisseur disposant de 100 000 euros placés en actions. Son portefeuille chute de 30 % pendant une crise et ne vaut plus que 70 000 euros. Une séance exceptionnelle de hausse de 10 % porte ensuite son capital à 77 000 euros. Malgré ce rebond spectaculaire, l’investisseur accuse toujours une perte de 23 % par rapport à son investissement initial. Un autre investisseur qui aurait vendu avant la baisse, conservé ses 100 000 euros en liquidités puis réinvesti avant le rebond disposerait de 110 000 euros, hors frais et fiscalité. L’écart est considérable. Mais ce deuxième scénario suppose d’avoir anticipé correctement la baisse et le rebond : il illustre le potentiel de la gestion du risque, et non la facilité de prévoir les marchés.
Les meilleures séances boursières surviennent souvent pendant les crises
Voilà un élément particulièrement révélateur. Selon JPMorgan, sept des dix meilleures séances du S&P 500 sur la période de vingt ans étudiée se sont produites à moins de quinze jours de l’une des dix pires séances. Hartford Funds indique de son côté que 76 % des cinquante meilleures séances observées entre 1996 et 2025 sont intervenues pendant un marché baissier ou au cours des deux premiers mois d’un nouveau marché haussier. Les fortes hausses ne sont donc pas nécessairement synonymes de marchés durablement favorables. Elles peuvent correspondre à des rebonds techniques, à des rachats de positions vendeuses ou à des réactions brutales après une période de panique. Ces mouvements sont précisément ceux qui rendent les statistiques des meilleures séances difficiles à interpréter.
Un rebond de 10 % pendant une crise n’est pas forcément une reprise durable
L’histoire boursière fournit de nombreux exemples de séances spectaculaires survenues au cœur de marchés baissiers. Le 13 octobre 2008, pendant la crise financière mondiale, le S&P 500 a progressé de 11,58 % en une seule journée. Le 28 octobre de la même année, il a encore gagné 10,79 %. Ces hausses impressionnantes n’ont pourtant pas marqué la fin immédiate de la crise : le marché a poursuivi sa baisse au cours des mois suivants. De même, pendant la crise sanitaire de mars 2020, plusieurs journées de très fortes hausses ont alterné avec des effondrements historiques. L’investisseur qui avait subi la baisse précédente ne retrouvait pas nécessairement son capital grâce à ces rebonds. Présenter ces journées comme des opportunités qu’il ne fallait surtout pas manquer, sans rappeler le contexte de pertes qui les entourait, donne une vision incomplète du risque boursier.
Les dix meilleures séances ne représentent pas nécessairement dix journées de création durable de richesse
Une hausse spectaculaire peut simplement compenser une baisse précédente. Supposons qu’un indice passe de 100 à 80, puis rebondisse de 10 % pour atteindre 88. La journée de reprise constitue une excellente séance boursière, mais l’indice reste inférieur de 12 % à son niveau initial. Dans une étude consistant à supprimer les meilleures séances, cette journée de 10 % apparaît pourtant comme une contribution essentielle à la performance finale. C’est mathématiquement exact, mais cela ne renseigne pas sur la richesse effectivement créée depuis le début de la période. Pour analyser une stratégie, il faut donc regarder la trajectoire complète du capital, les pertes maximales, les périodes de récupération et les rendements cumulés, plutôt que de se concentrer exclusivement sur quelques journées exceptionnelles.
Pourquoi cet argument arrange-t-il les intermédiaires financiers ?
Le discours invitant les investisseurs à rester en permanence exposés aux actions présente un intérêt commercial évident pour certains acteurs financiers. Les sociétés de gestion perçoivent généralement des frais calculés sur les encours confiés. Les distributeurs de fonds et certains intermédiaires peuvent également recevoir des rémunérations liées aux produits détenus par leurs clients. Un investisseur qui conserve durablement des placements génère donc potentiellement des revenus récurrents pour ces professionnels. La situation est toutefois plus nuancée pour les courtiers rémunérés principalement à la transaction : un client qui vend puis rachète peut générer davantage de commissions qu’un investisseur passif. Il serait donc inexact d’attribuer à tous les courtiers le même intérêt économique. En revanche, la présentation systématique de simulations ne montrant que les journées de hausse mérite d’être interrogée, particulièrement lorsqu’elle accompagne une communication commerciale.
L’étude de Ned Davis Research démonte le raisonnement simpliste
Dans une étude publiée en juillet 2025, Ned Davis Research examine directement la pertinence des simulations fondées sur les meilleures et les pires séances. Sur la très longue période allant de janvier 1928 à juin 2025, le rendement annualisé d’une conservation permanente du marché américain atteint 6,19 %. En supprimant les dix meilleures séances, il tombe à 5,03 %. En supprimant les dix pires, il atteint 7,48 %. Mais lorsque les dix meilleures et les dix pires séances sont retirées simultanément, le rendement annualisé ressort à 6,30 %, soit un résultat proche de celui d’une conservation permanente. Les auteurs soulignent que manquer uniquement les meilleures journées tout en participant à toutes les autres est un scénario extrêmement improbable. Ils précisent également que les stratégies d’anticipation des marchés cherchent généralement à éviter des phases baissières prolongées, et non quelques séances isolées.
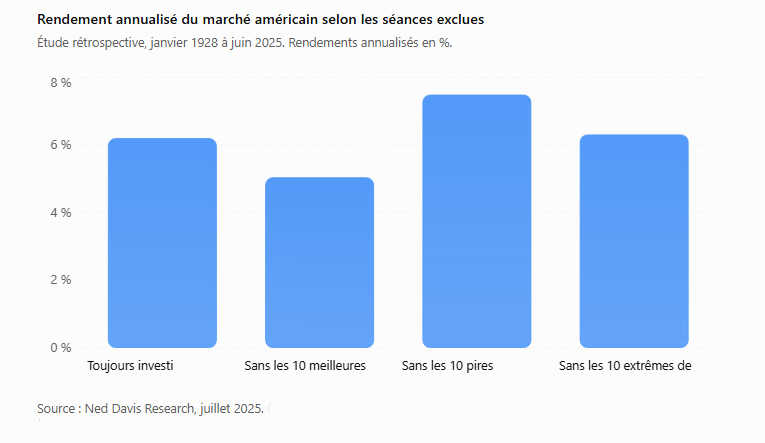
| Scénario, marché américain 1928-2025 | Rendement annualisé |
|---|---|
| Conservation permanente | 6,19 % |
| Sans les 10 meilleures séances | 5,03 % |
| Sans les 10 pires séances | 7,48 % |
| Sans les 10 meilleures et les 10 pires séances | 6,30 % |
Source : Ned Davis Research, étude de juillet 2025, données du 4 janvier 1928 au 30 juin 2025. Les simulations sont rétrospectives et ne constituent pas des stratégies réalisables avec une connaissance anticipée des séances extrêmes.*
Éviter les fortes baisses : un objectif rationnel, mais difficile à atteindre
Limiter les pertes importantes constitue un objectif parfaitement légitime. Un investisseur qui évite une chute de 40 % conserve davantage de capital et dispose de moyens supplémentaires pour profiter d’une reprise ultérieure. Mais la difficulté consiste à savoir quand réduire son exposition, puis quand revenir sur les marchés. Les meilleures séances surviennent souvent à proximité des pires, ce qui complique considérablement les décisions. Une sortie trop tardive cristallise les pertes, tandis qu’un retour trop tardif peut faire manquer une part importante de la reprise. L’efficacité d’une stratégie de gestion du risque doit donc être démontrée sur des données historiques complètes, en intégrant les frais, la fiscalité, les délais d’exécution et les périodes durant lesquelles les liquidités restent non investies.
Faut-il acheter uniquement lorsque les marchés repartent à la hausse ?
Attendre une reprise confirmée avant d’augmenter son exposition aux actions peut constituer une stratégie cohérente pour certains investisseurs. Des méthodes reposant sur les tendances de marché, les moyennes mobiles ou la gestion de la volatilité cherchent précisément à limiter la participation aux grandes phases baissières. Elles peuvent toutefois produire de faux signaux et conduire à vendre après une baisse, puis à racheter plus cher lorsque le marché rebondit. Elles peuvent également sous-performer pendant les longues périodes de hausse régulière. Il n’existe donc pas de méthode simple permettant d’éviter systématiquement les krachs tout en profitant intégralement des reprises. Une stratégie de suivi de tendance doit être évaluée sur plusieurs cycles boursiers, et non uniquement sur les crises où elle aurait particulièrement bien fonctionné.
Rester investi ou sortir du marché : une fausse alternative
La gestion d’un patrimoine ne se résume pas à choisir entre 100 % d’actions et 100 % de liquidités. Un investisseur peut réduire progressivement son exposition aux marchés, diversifier ses placements, conserver une réserve de liquidités ou rééquilibrer son portefeuille selon des règles prédéfinies. Ces approches ne cherchent pas nécessairement à prévoir chaque retournement. Elles visent plutôt à maintenir un niveau de risque compatible avec les objectifs et l’horizon de placement. Pour un épargnant proche de la retraite, limiter une perte importante peut être plus essentiel que rechercher le rendement maximal à long terme. À l’inverse, un jeune investisseur disposant d’un horizon de plusieurs décennies peut accepter davantage de fluctuations. La bonne allocation dépend donc de la situation de chacun, et non d’une statistique spectaculaire sur les dix meilleures séances.
Les véritables indicateurs à comparer avant de choisir une stratégie
La performance annualisée ne suffit pas pour évaluer une stratégie boursière. Il faut également examiner la perte maximale subie, appelée drawdown, la durée nécessaire pour retrouver le capital initial, la volatilité, les frais et les résultats obtenus sur différents cycles de marché. Deux portefeuilles affichant un rendement annualisé identique peuvent présenter des risques radicalement différents. Un investisseur qui doit retirer son capital pendant une crise ne peut pas toujours attendre plusieurs années que les marchés retrouvent leur niveau précédent. La maîtrise des pertes constitue donc une dimension essentielle de la performance, même si elle implique parfois de renoncer à une partie des gains pendant les périodes haussières.
Les dix meilleures séances : une vérité mathématique, pas un conseil universel
Les études sur les dix meilleures séances boursières ne sont pas fausses. Elles montrent que quelques journées de forte hausse contribuent fortement à la performance de long terme. Mais leur utilisation pour justifier une exposition permanente et maximale aux actions relève d’un raccourci. Les pires séances ont elles aussi une influence considérable, et les meilleures surviennent fréquemment pendant les crises. Les données de Morningstar et de Ned Davis Research montrent qu’une analyse équilibrée doit prendre en compte les deux extrêmes. Le véritable enjeu n’est pas de participer à toutes les hausses, mais de rechercher un rendement satisfaisant sans supporter des pertes incompatibles avec sa situation financière. Éviter les grandes phases baissières peut être très avantageux, à condition de disposer d’une méthode réellement applicable. La prudence consiste donc à refuser aussi bien le dogme du « toujours investi » que la promesse illusoire de pouvoir anticiper systématiquement les retournements de marché.
Sources des données
- JPMorgan – Missing the best days, analyse du S&P 500 de juillet 2004 à juillet 2024
- Wells Fargo Investment Institute – Asset Allocation, performances du S&P 500 de 1996 à 2025
- Morningstar – You Can Beat the Stock Market by Avoiding Its Worst Days. But You Won’t, 2026
- Ned Davis Research – Analyse des dix meilleures et dix pires séances, juillet 2025 (PDF)
- Hartford Funds – Client Conversations, performances 1996-2025 (PDF)
- AMF – Les actions, ce n’est pas pour moi : halte aux idées reçues !
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Éclatement de la bulle financière liée à l’IA, nous ne devrions plus en être très loin [VIDEO]
La question n’est plus de savoir si l’éclatement de la bulle financière autour de l’IA se produira ou pas, mais juste (...)
Nouveau record pour le S&P 500 : comme un air de bulle financière en formation
Le S&P 500 atteint des sommets records malgré les attentes concernant la Réserve fédérale (...)
Bulle de l’IA : la BCE tire une nouvelle fois la sonnette d’alarme, 4 000 milliards de dollars d’engagements hors bilan, c’est trop !
Les mots sont lâchés du côté de la BCE : bulle Internet, crise des subprimes... Le secteur de l’IA a formé une bulle (...)
La bulle financière autour de l’intelligence artificielle (IA) identifiée par la BCE
Il n’est jamais trop tard pour bien faire. La BCE reconnaît l’existence d’une bulle spéculative autour de l’IA. (...)
Un article de blog de la BCE alerte à son tour sur la bulle financière liée à l’IA
La hausse irrationnelle actuelle des marchés actions rappelle la bulle Internet des années 1990. Un article du blog (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur