
Investir dans l’immobilier locatif aux USA : retours d’expérience, avantages, inconvénients et quelques pièges à éviter

🎁 Assurance Vie Lucya CNP : Jusqu'à 5.05% sur le fonds euros
Lucya CNP, sans frais sur les versements, des frais de gestion de 0.30% seulement sur les unités de compte, ETF éligibles sans frais de transaction. Jusqu’à 5.05% de rendement sur la part investie sur le fonds euros CNP Lucya Euro B en 2026 et 2027 (sous conditions).
Investir dans un bien immobilier locatif situé de l’autre côté de l’Atlantique n’est pas simple. Toutefois, lors de baisses de prix des biens, des opportunités d’investissements se révèlent rapidement. Retours d’expérience.
L'essentiel de l'information
- Un marché immobilier accessible et relativement transparent : Zillow, Trulia et les registres locaux permettent d’étudier les prix, les transactions et les caractéristiques des biens. Le choix de l’emplacement et la demande locative restent déterminants.
- Des rendements à calculer après toutes les charges : taxes foncières, assurances, entretien, frais de gestion et vacance locative peuvent réduire fortement la rentabilité. Les règles locatives et d’expulsion varient selon les États.
- Une fiscalité spécifique et un risque de change : les loyers sont imposables aux États-Unis, avec des possibilités d’amortissement. La convention fiscale franco-américaine évite en principe une double imposition. Les revenus en dollars exposent également l’investisseur aux fluctuations de l’euro.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Investir dans un bien immobilier locatif aux États-Unis, pourquoi pas ? Le marché américain réserve quelques bonnes surprises aux investisseurs français, mais également des particularités qu’il vaut mieux connaître avant de se lancer. J’ai tenté l’expérience, lors de la dernière crise immobilière aux USA. Des prix d’acquisition attractifs, des rendements bien plus élevés qu’en France, mais également une complexité certaine. Achat immobilier, financement, sélection des locataires, gestion locative, fiscalité, taux de change : investir aux USA ne s’improvise pas. Certains aspects sont plus simples qu’en France, d’autres nettement moins. Voici mon retour d’expérience, complété par les principales règles à connaître pour éviter les mauvaises surprises.
Investir dans l’immobilier locatif aux USA : un marché très différent du marché français
La première chose à comprendre est qu’il n’existe pas un marché immobilier américain, mais une multitude de marchés locaux. Les USA, c’est immense. Les prix, les rendements locatifs, les taxes foncières, les règles applicables aux propriétaires et les perspectives de valorisation peuvent être radicalement différents d’un État à l’autre, voire d’une ville à l’autre. Investir dans une maison en Floride, au Texas, en Californie ou dans l’Ohio n’a pas grand-chose à voir. Comme en France, l’emplacement reste déterminant. Il faut privilégier les biens susceptibles d’attirer durablement des locataires : proximité des bassins d’emploi, des écoles, des commerces, qualité du quartier, transports, sécurité et perspectives démographiques. Un prix d’achat très faible ne constitue pas nécessairement une bonne affaire. Dans certaines villes, les maisons sont peu chères précisément parce que la demande locative est faible ou que les perspectives économiques sont dégradées.
Zillow et Trulia : aux USA, les prix de l’immobilier sont largement accessibles au public
C’est probablement l’un des aspects les plus agréables du marché immobilier américain. Aux États-Unis, de nombreuses informations immobilières sont publiques et facilement consultables. Des plateformes comme Zillow ou Trulia permettent d’examiner les caractéristiques des logements, leur historique de mise en vente, les prix de transaction lorsqu’ils sont disponibles, les estimations de valeur, les loyers demandés et parfois les taxes foncières. Il est ainsi possible d’étudier un marché local sans même se déplacer. En France, obtenir un niveau de détail comparable sur un bien immobilier peut être plus laborieux. Aux USA, ces plateformes permettent de comparer rapidement plusieurs maisons d’un même quartier, de repérer les biens dont le prix baisse et d’identifier les secteurs où les loyers paraissent intéressants. Attention cependant : toutes les données ne sont pas publiques dans tous les États, et les estimations automatiques de valeur, comme le Zestimate de Zillow, ne sont pas des prix de vente garantis. Les annonces de loyers ne correspondent pas non plus nécessairement aux loyers effectivement obtenus. Ces outils sont précieux pour présélectionner les biens, mais ne remplacent pas une analyse du marché local.
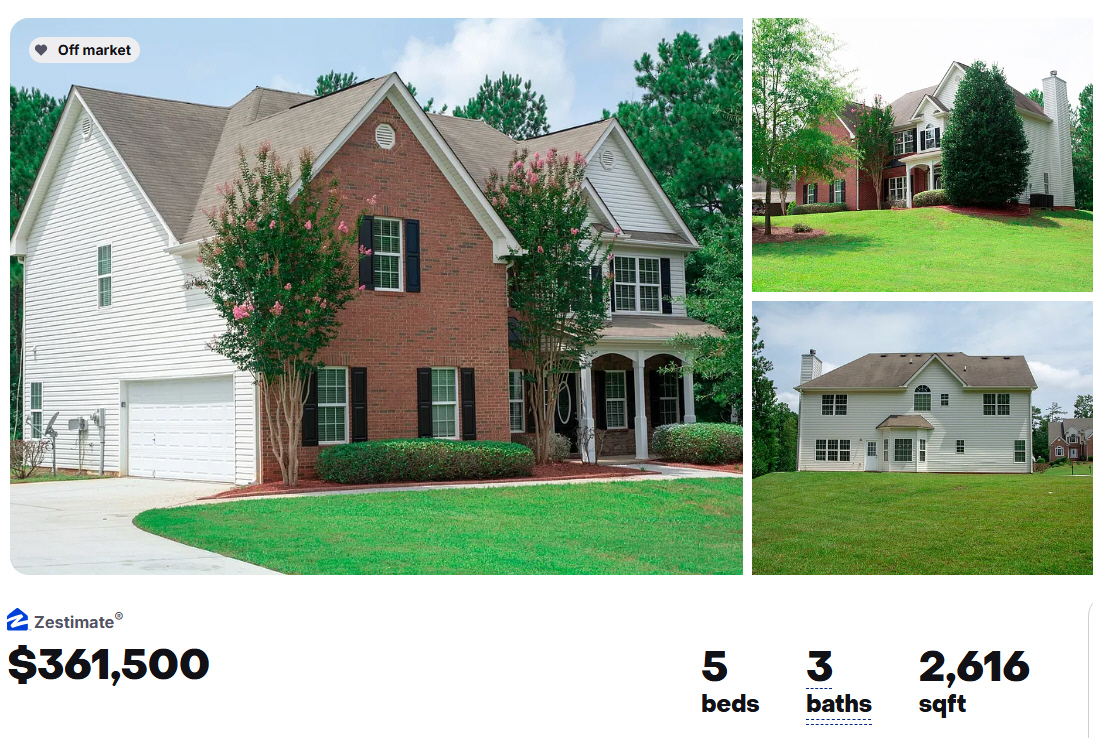
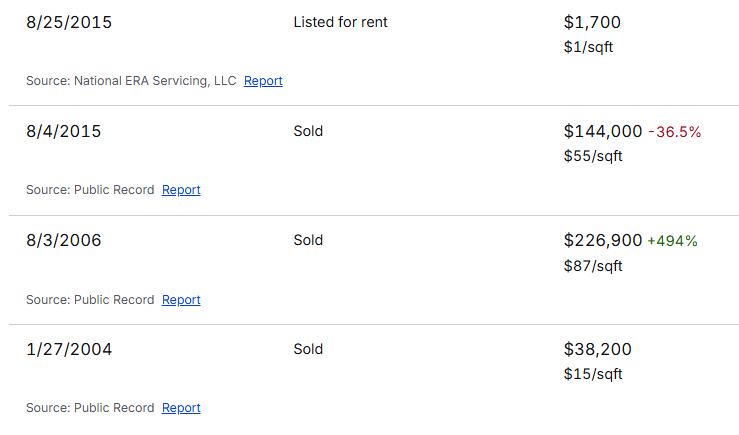
Exemple concret : ce bien immobilier situé en banlieue d’Atlanta (Georgie), acheté en cash en 2015, 144.000$, après la crise immobilière aux USA. L’historique des transactions sur ce bien permet de voir que ce bien a été vendu aux enchères en 2004, pour un prix dérisoire de 38.200$. La banque mettant en vente le bien au prix correspondant au montant du capital restant à recouvrer. Ce type d’acquisition, via des enchères suite à une "forclosure" est impossible pour les investisseurs français. Il faut être représenté sur place et de nombreuses sociétés ont fait de ces enchères leur business.
La valeur estimée de ce bien est désormais de 361.500$, soit une hausse de +151% (moyenne de +13.73% / an). Ce n’est pas extraordinaire pour le marché immobilier américain, rompu aux forte variations, à la hausse, comme à la baisse.
L’intérêt de ces plateformes étant que toutes les données intéressantes pour un investisseur sont publiques. Les loyers sont également affichés lorsque le bien est loué, ce qui permet d’effectuer une estimation non pas de la rentabilité de l’opération, mais du rendement en exploitation. Les taxes foncières sont également publiées.
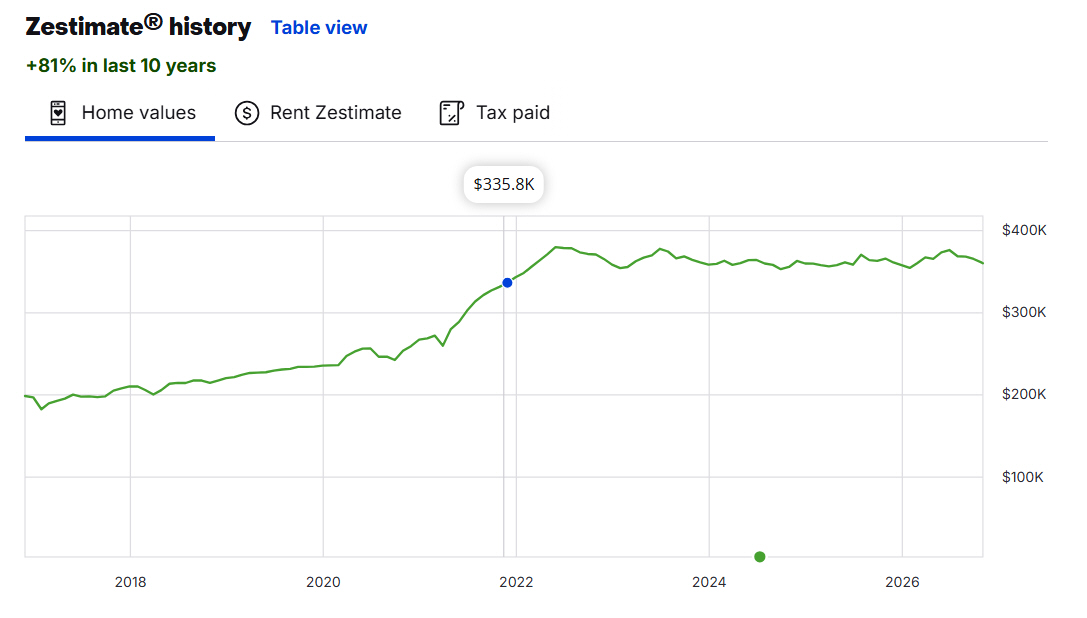
L’estimation de Zillow reste une estimation. Toutefois, ces estimations sont relativement fiables.
Le financement : pour un Français non-résident américain, mieux vaut prévoir un achat comptant
C’est l’une des premières difficultés rencontrées. Lorsqu’on ne réside pas aux États-Unis, obtenir un crédit immobilier auprès d’une banque américaine peut devenir compliqué. L’absence d’historique de crédit américain, de revenus déclarés localement ou de numéro de sécurité sociale américain peut constituer un obstacle important. Dans mon expérience, l’achat comptant, autrement dit en cash, était la solution la plus simple. Surtout qu’en pleine crise immobilière, acheter à crédit aurait imposé d’accepter un taux de crédit prohibitif. Il faut toutefois préciser qu’un financement bancaire n’est pas juridiquement impossible pour un investisseur étranger. Certains établissements et prêteurs spécialisés proposent des prêts immobiliers destinés aux non-résidents, notamment des financements de type « Foreign National Mortgage » ou « DSCR Loan », reposant en partie sur les revenus locatifs attendus du bien. Les conditions sont généralement plus contraignantes que pour un résident américain : apport personnel important, taux potentiellement plus élevé, justificatifs financiers supplémentaires et réserves de trésorerie. L’achat comptant reste donc une solution pratique pour éviter la complexité du crédit transfrontalier. Son inconvénient est évident : il immobilise une somme importante et prive l’investisseur de l’effet de levier du crédit immobilier.
Choisir une maison qui plaît aux locataires américains, pas forcément à soi-même
L’erreur serait de sélectionner une maison en fonction de ses propres goûts ou des critères habituels d’un acquéreur français. Il faut raisonner comme un locataire américain. Selon le marché visé, une maison individuelle disposant de plusieurs chambres, d’un garage, d’une place de stationnement, d’une climatisation performante et d’un espace extérieur peut être particulièrement recherchée. La proximité d’établissements scolaires appréciés des familles peut également peser sur la demande. Mais ces critères varient fortement selon les villes et les quartiers. Il faut aussi examiner l’âge de la toiture, l’état du système de chauffage et de climatisation, la plomberie, les fondations, la présence éventuelle de termites et les risques naturels. Une maison américaine peut être construite avec des techniques et des matériaux différents de ceux auxquels nous sommes habitués en France. Avant d’acheter, faire réaliser une inspection technique approfondie par un professionnel indépendant est indispensable. Un prix attractif peut rapidement perdre tout intérêt si des travaux importants apparaissent après l’acquisition.
Property Tax : attention, la taxe foncière américaine peut être particulièrement élevée
Voilà une dépense que les investisseurs français ont parfois tendance à sous-estimer. Aux États-Unis, la taxe foncière, appelée « Property Tax », peut représenter une charge considérable. Elle dépend des collectivités locales, des règles d’évaluation et des taux applicables. Dans certains secteurs, elle peut atteindre plusieurs milliers de dollars par an pour une maison relativement ordinaire. Il ne suffit donc pas de comparer les prix d’achat et les loyers. Il faut impérativement examiner le montant réel des taxes foncières, mais aussi leur évolution possible après une vente. Dans certains États, les dispositifs de limitation ou d’exonération dont bénéficiait l’ancien propriétaire occupant ne s’appliquent pas à un nouvel investisseur locatif. La taxe peut alors augmenter sensiblement après l’acquisition. Autre poste à surveiller : les assurances habitation, particulièrement coûteuses dans certaines zones exposées aux ouragans, aux inondations ou aux incendies. Enfin, les maisons situées dans des lotissements ou copropriétés peuvent supporter des charges de « Homeowners Association », ou HOA. Ces dépenses doivent toutes être intégrées au calcul du rendement locatif.
Gestion locative : confier son bien à un Property Manager
Gérer une maison située à plusieurs milliers de kilomètres n’est pas réaliste sans relais local fiable. Comme en France, il est possible de confier la gestion du logement à un professionnel, appelé « Property Manager ». Son rôle consiste notamment à rechercher les locataires, vérifier leurs dossiers, percevoir les loyers, organiser les réparations, suivre les impayés et préparer les changements d’occupants. Dans mon expérience, les frais de gestion se situaient autour de 5 à 8 % des loyers encaissés, soit un ordre de grandeur comparable à certaines agences immobilières françaises. Ce niveau n’est toutefois pas universel : selon les marchés et les prestations, les honoraires peuvent être plus élevés. Il faut surtout examiner les frais annexes, notamment ceux facturés pour trouver un nouveau locataire, renouveler un bail, coordonner des travaux ou gérer une procédure d’expulsion. Un gestionnaire peu coûteux mais peu réactif peut finalement revenir beaucoup plus cher qu’une agence facturant quelques points supplémentaires. La qualité du Property Manager est l’un des éléments déterminants de la réussite d’un investissement immobilier à distance.
Loyers impayés : une législation parfois plus favorable aux propriétaires qu’en France
Autre différence notable avec la France : dans plusieurs États américains, les procédures d’expulsion pour impayés peuvent être relativement rapides. Mais attention, les règles varient considérablement selon l’État et parfois selon la ville. Prenons l’exemple de la Floride. Lorsqu’un locataire ne règle pas son loyer, le propriétaire peut lui adresser une notification écrite lui laissant trois jours, hors week-ends et jours fériés, pour payer ou quitter les lieux. Si le locataire ne régularise pas sa situation, le propriétaire peut saisir le tribunal compétent. Le locataire reçoit alors une assignation et dispose d’un délai pour répondre. Si le juge prononce l’expulsion, un titre exécutoire, appelé « Writ of Possession », peut être transmis au shérif chargé de faire appliquer la décision. Dans un dossier simple et non contesté, la procédure peut être rapide, parfois de l’ordre de quelques semaines. Mais il serait inexact d’affirmer qu’un propriétaire peut systématiquement expulser un locataire en un mois partout aux États-Unis. À New York, par exemple, les règles de notification et les procédures judiciaires sont sensiblement différentes. Dans tous les cas, le propriétaire ne peut pas décider lui-même de changer les serrures, de couper l’électricité ou de mettre les affaires du locataire sur le trottoir sans respecter la procédure légale.
Dépôt de garantie et état des lieux : des pratiques très différentes selon les États
Lors de mon expérience, les pratiques de gestion locative m’ont également surpris. Les formalités d’entrée et de sortie étaient moins structurées que celles que l’on rencontre habituellement en France, et le dépôt de garantie servait fréquemment à financer la remise en état du logement après le départ du locataire. Il faut cependant distinguer ces pratiques locales du droit applicable. Contrairement à une idée répandue, il n’est pas légalement possible de conserver systématiquement le dépôt de garantie au seul motif qu’un locataire quitte le logement. Dans de nombreux États, le propriétaire doit restituer la somme restante après déduction des impayés et des dégradations imputables au locataire, avec un décompte justificatif. L’usure normale du logement ne peut généralement pas être facturée comme une dégradation. Il existe également des règles d’inspection et de restitution qui diffèrent selon les États. En Californie, par exemple, une inspection préalable au départ peut être proposée et le solde du dépôt doit en principe être restitué dans un délai de 21 jours après la fin de la location. Pour un investisseur étranger, le bon réflexe consiste à faire établir des photographies datées, un relevé de l’état du logement à l’entrée et à la sortie et une documentation précise des éventuelles réparations.
Un locataire peut quitter le logement sans prévenir : la surveillance du bien est essentielle
Un autre risque rencontré dans la gestion locative américaine est celui du départ non signalé. Un locataire peut cesser de payer son loyer, quitter les lieux et ne pas communiquer immédiatement sa nouvelle adresse. Le gestionnaire doit alors déterminer si le logement est réellement abandonné, ce qui n’est pas toujours évident. Les règles permettant de constater un abandon et de reprendre possession du bien varient selon les États. Un propriétaire ne peut pas automatiquement entrer dans le logement ou relouer le bien au seul motif que le loyer n’est plus versé. C’est pourquoi il est essentiel que le Property Manager assure un suivi régulier : encaissement des loyers, échanges avec le locataire, visites autorisées et réaction rapide en cas d’anomalie. Une maison vide pendant plusieurs semaines peut entraîner des pertes de loyers, mais aussi des dégâts matériels non détectés. À distance, la réactivité du gestionnaire fait toute la différence.
Fiscalité des loyers : les revenus immobiliers sont imposables aux États-Unis
Investir aux USA ne signifie évidemment pas échapper à l’impôt. Les loyers tirés d’un bien immobilier situé sur le territoire américain sont imposables aux États-Unis. Pour un propriétaire étranger non-résident fiscal américain, le régime applicable mérite une attention particulière. Par défaut, certains revenus locatifs peuvent relever d’une imposition fédérale sur les recettes brutes, avec un taux de 30 %, sauf disposition conventionnelle ou traitement particulier. Il est toutefois possible, sous conditions, d’opter pour une imposition sur le revenu net lié à l’activité immobilière, conformément à la section 871(d) de l’Internal Revenue Code. Cette option permet de tenir compte des charges déductibles et des amortissements admissibles, selon les règles fiscales américaines. C’est un point essentiel : être imposé sur les loyers bruts ou sur le bénéfice locatif net peut conduire à des résultats très différents. Il faut également tenir compte des éventuels impôts sur le revenu prélevés par l’État où se trouve le bien. L’accompagnement d’un professionnel maîtrisant la fiscalité des non-résidents américains est vivement recommandé.
Amortissement fiscal : aux USA, un immeuble locatif peut être amorti
L’une des particularités intéressantes du système fiscal américain réside dans l’amortissement du bien immobilier. L’administration fiscale considère qu’un bâtiment s’use et se déprécie économiquement au fil du temps, même si sa valeur de marché peut augmenter. Le propriétaire peut donc, sous certaines conditions, déduire chaque année une fraction du coût amortissable de son investissement. Pour un logement locatif résidentiel, la durée d’amortissement fiscal de référence est généralement de 27,5 ans dans le régime MACRS ordinaire, mais certaines situations imposent ou permettent d’autres règles, notamment une durée de 30 ans dans le régime alternatif ADS. Le terrain, en revanche, n’est pas amortissable. Ainsi, pour une maison achetée 200 000 dollars dont 40 000 dollars correspondent au terrain, la base amortissable serait, dans cet exemple simplifié, de 160 000 dollars. Sur 27,5 ans, cela représenterait environ 5 818 dollars d’amortissement annuel en année pleine, hors conventions particulières de calcul. Cette charge fiscale peut réduire sensiblement le revenu locatif imposable sans correspondre à une sortie de trésorerie annuelle. Attention cependant : les amortissements peuvent avoir des conséquences fiscales lors de la revente. Et l’amortissement ne signifie pas que le bien perd nécessairement de sa valeur sur le marché immobilier.
Les Américains apprécient les logements récents, mais l’ancien peut être rentable
Dans de nombreux marchés résidentiels américains, les locataires apprécient les maisons récentes ou récemment rénovées. Une cuisine moderne, une climatisation efficace, une bonne isolation, des équipements fiables et un logement propre peuvent faciliter la location et limiter les périodes de vacance. Mais il ne faut pas généraliser : certains quartiers anciens, bien situés et recherchés, affichent une demande locative très solide. Pour un investisseur, l’essentiel est de ne pas sous-estimer les dépenses d’entretien. Une maison ancienne peut nécessiter le remplacement d’une toiture, d’un système de climatisation ou de canalisations, avec des factures parfois importantes. Le rendement locatif affiché avant travaux n’a alors plus grand-chose à voir avec le rendement réellement obtenu. Il est prudent de constituer une réserve financière destinée aux réparations et aux périodes sans locataire.
Ouvrir un compte bancaire américain en dollars : une étape importante
Pour percevoir les loyers, régler les taxes locales, payer le gestionnaire et financer les travaux, disposer d’un compte bancaire en dollars aux États-Unis est particulièrement pratique. Dans mon expérience, cette ouverture était indispensable au fonctionnement de l’investissement. Juridiquement, il existe cependant d’autres organisations possibles, notamment certains comptes de gestion ou services bancaires spécialisés. L’ouverture d’un compte américain pour un non-résident peut elle-même nécessiter des démarches : justificatifs d’identité, adresse, origine des fonds et parfois déplacement dans une agence. Le compte permet de conserver les revenus locatifs en dollars sans les convertir systématiquement en euros. Pour un résident fiscal français, il faut également penser à déclarer ce compte étranger à l’administration fiscale française, au moyen du formulaire 3916 ou 3916-bis, selon les règles applicables.
Taux de change euro-dollar : un risque, mais aussi une souplesse supplémentaire
C’est une dimension souvent oubliée de l’investissement immobilier américain. Le bien est acheté en dollars, les loyers sont encaissés en dollars et la valeur de revente est exprimée dans cette même devise. Pour un investisseur dont le patrimoine et les dépenses sont principalement en euros, le taux de change peut donc modifier sensiblement la rentabilité réelle. La bonne nouvelle est qu’il n’est pas nécessaire de convertir immédiatement tous les loyers perçus. En conservant les sommes sur un compte américain, il est possible de choisir le moment de leur rapatriement en France. Lorsque le dollar s’apprécie face à l’euro, les loyers convertis représentent davantage d’euros. À l’inverse, une dépréciation du dollar réduit leur contre-valeur. Attention : conserver des dollars dans l’attente d’un taux favorable constitue aussi une prise de risque de change. Personne ne peut garantir qu’un meilleur cours sera disponible ultérieurement. Et le choix de la date du virement ne modifie pas nécessairement les obligations fiscales de déclaration des revenus au titre de l’année où ils ont été perçus.
Un exemple concret : combien rapporte réellement une maison louée aux USA ?
Prenons l’exemple purement illustratif d’une maison achetée comptant 200 000 dollars et louée 1 700 dollars par mois. Le rendement brut affiché atteint 10,2 %. Sur le papier, l’opération semble très intéressante. Mais ce chiffre ne tient compte d’aucune charge. Il faut retrancher les taxes foncières, les assurances, les frais de gestion, l’entretien, les éventuelles charges de lotissement et les périodes de vacance locative. Voici un exemple simplifié permettant de comprendre l’écart entre rendement brut et rendement net avant impôts.
| Poste | Montant annuel estimé |
|---|---|
| Prix d’achat hors frais | 200 000 $ |
| Loyers théoriques (1 700 $ × 12) | 20 400 $ |
| Vacance locative (1 mois) | -1 700 $ |
| Loyers effectivement encaissés | 18 700 $ |
| Property Tax | -3 000 $ |
| Assurance habitation | -1 500 $ |
| Gestion locative (8 % des loyers encaissés) | -1 496 $ |
| Entretien et provision travaux | -1 500 $ |
| Charges HOA éventuelles | -600 $ |
| Revenu net annuel avant impôts | 10 604 $ |
| Rendement brut théorique | 10,2 % |
| Rendement net avant impôts | 5,3 % |
Cet exemple montre pourquoi il faut se méfier des rendements locatifs américains annoncés à deux chiffres. Un bien affichant plus de 10 % de rendement brut peut finalement produire un rendement net voisin de 5 %, avant fiscalité, frais d’acquisition et effets du change. Les montants retenus sont fictifs et ne représentent pas un marché américain particulier. Une simulation sérieuse doit être réalisée avec les taxes, les assurances et les charges réelles du bien convoité. Les frais d’achat doivent également être intégrés au capital investi pour obtenir un rendement net sur coût total.
Convention fiscale France–États-Unis : éviter la double imposition des loyers
La France et les États-Unis ont signé une convention fiscale destinée à éviter les doubles impositions, notamment sur les revenus immobiliers. Son article 6 prévoit que les revenus provenant de biens immobiliers situés dans un État peuvent être imposés dans cet État. Les loyers d’une maison américaine sont donc imposables aux États-Unis. Pour un investisseur qui demeure résident fiscal français, ces revenus doivent également être pris en compte dans ses obligations déclaratives françaises. L’article 24 de la convention organise l’élimination de la double imposition, notamment au moyen d’un crédit d’impôt égal à l’impôt français correspondant pour les revenus immobiliers concernés. Cela évite en principe une double taxation française et américaine sur les mêmes loyers, mais ne signifie pas que ces revenus peuvent être ignorés dans la déclaration française. Ils peuvent notamment avoir une incidence sur le taux d’imposition applicable aux autres revenus du foyer fiscal. Les modalités déclaratives doivent être vérifiées à l’aide du formulaire 2047 et des notices fiscales applicables.
Et lors de la revente ? Attention à la fiscalité américaine
La fiscalité ne s’arrête pas à l’encaissement des loyers. Lorsqu’un investisseur étranger revend un bien immobilier situé aux États-Unis, il doit également examiner les règles américaines applicables aux plus-values immobilières. Le dispositif FIRPTA, notamment, peut entraîner une retenue à la source sur le prix de cession, sous réserve des exceptions et procédures de réduction ou d’exonération prévues. Cette retenue n’est pas nécessairement l’impôt définitif sur la plus-value. Les amortissements précédemment déduits peuvent aussi influencer le calcul de l’imposition à la revente. La convention fiscale franco-américaine intervient également pour déterminer les droits d’imposition et les mécanismes d’élimination de la double imposition. Avant d’acheter, il est donc utile d’étudier non seulement la rentabilité locative annuelle, mais aussi les conditions de sortie de l’investissement. Un bien rentable pendant dix ans peut devenir beaucoup moins intéressant si les frais de cession et les conséquences fiscales ont été négligés.
Acheter en direct ou via une LLC américaine ?
Certains investisseurs étrangers choisissent de détenir leur bien en direct, tandis que d’autres créent une société américaine de type LLC, pour « Limited Liability Company ». Cette structure peut présenter des avantages en matière d’organisation de la détention, de gestion et de responsabilité juridique, selon l’État concerné et les modalités retenues. Mais il serait dangereux de considérer la LLC comme une solution systématiquement préférable. Son traitement fiscal américain dépend notamment de sa classification et du nombre d’associés. Son traitement fiscal français peut être différent, ce qui crée parfois des difficultés de qualification et de déclaration. La création d’une LLC peut également entraîner des coûts administratifs, comptables et des obligations déclaratives supplémentaires. Pour un investisseur français, le choix entre détention directe et détention sociétaire doit être étudié avec un conseil connaissant les deux systèmes fiscaux.
Mon avis : investir aux USA, oui, mais pas uniquement pour rechercher un rendement élevé
L’investissement locatif aux États-Unis présente plusieurs atouts. La transparence relative du marché immobilier, la facilité d’accès aux informations, l’existence de gestionnaires professionnels, les possibilités d’amortissement fiscal et certaines procédures locatives plus rapides qu’en France sont de véritables arguments. Mais les inconvénients sont tout aussi réels : financement parfois difficile pour les non-résidents, taxes foncières importantes, assurances coûteuses, entretien des maisons, complexité fiscale et exposition permanente au dollar. Sans oublier l’éloignement géographique, qui rend l’investisseur particulièrement dépendant de son gestionnaire. Mon expérience m’a surtout appris qu’il ne faut pas raisonner uniquement en rendement brut. Le bon investissement n’est pas forcément la maison la moins chère ou celle qui affiche le loyer le plus élevé. C’est celle qui se loue facilement, dont les charges restent maîtrisées, dont la gestion est fiable et dont la rentabilité nette demeure satisfaisante sur plusieurs années. Acheter un bien immobilier aux États-Unis peut constituer une diversification patrimoniale intéressante. À condition de comprendre que l’on n’achète pas simplement une maison : on investit dans un marché immobilier, un système juridique, une fiscalité et une devise différents.
Ce que j’aurais aimé savoir avant d’acheter ma première maison aux USA
Avec le recul, trois éléments m’ont particulièrement surpris lors de mon investissement immobilier aux États-Unis. Trois points qui ne sautent pas nécessairement aux yeux lorsqu’on consulte les annonces sur Zillow ou Trulia, mais qui peuvent sérieusement compliquer la gestion d’un bien et réduire sa rentabilité. Ce sont précisément les informations que j’aurais aimé connaître avant de signer mon premier acte d’achat.
Property Taxes : la mauvaise surprise du montant des taxes foncières
Première surprise, et non des moindres : le montant des taxes foncières américaines. En France, nous avons déjà tendance à trouver notre taxe foncière très élevée. Mais aux États-Unis, dans certaines villes, la « Property Tax » peut représenter une dépense annuelle bien supérieure à ce que l’on imaginait. Le seul avantage étant que le propriétaire peut voir la répartition de son argent versé dans le financement des écoles de son secteur. Plusieurs milliers de dollars par an pour une maison individuelle, ce n’est pas exceptionnel. Et contrairement à ce que l’on pourrait penser, une maison relativement bon marché n’est pas nécessairement synonyme de faibles taxes foncières. Les taux sont fixés localement et les bases d’imposition varient selon les collectivités. Autre subtilité : le montant acquitté par le vendeur peut ne pas correspondre à celui que devra payer le nouvel acquéreur, notamment lorsque des exonérations ou des mécanismes de plafonnement ne s’appliquent plus après la transaction. Mon conseil : avant même de calculer le rendement locatif d’un bien, vérifier la Property Tax actuelle, mais surtout estimer celle qui sera réellement applicable après l’achat. C’est une charge récurrente, que le logement soit loué ou vacant, et qui peut absorber une part importante des loyers.
Des locataires parfois peu soigneux : prévoir un véritable budget de remise en état
Deuxième mauvaise surprise : l’état dans lequel certains locataires peuvent laisser le logement. Mon expérience m’a montré qu’il ne fallait pas systématiquement compter sur les occupants pour entretenir la maison avec le même soin que son propriétaire. Certains se contentent du minimum, signalent tardivement les petits problèmes et ne prennent pas toujours les précautions nécessaires pour éviter une dégradation progressive du logement. Évidemment, tous les locataires américains ne se comportent pas ainsi, mais les mauvaises expériences suffisent à peser sur la rentabilité. Une petite fuite non signalée, un jardin laissé à l’abandon, des équipements mal entretenus ou des dégradations intérieures peuvent rapidement se transformer en factures importantes. Lorsqu’un locataire quitte les lieux, il faut parfois engager des travaux de nettoyage, de peinture ou de réparation avant de pouvoir relouer. Et contrairement à une idée répandue, le dépôt de garantie ne constitue pas une somme automatiquement acquise au propriétaire : les retenues doivent respecter la législation locale et distinguer les dégradations de l’usure normale. Mon conseil : sélectionner soigneusement les locataires, prévoir une provision annuelle pour l’entretien et demander au Property Manager d’effectuer des visites régulières, dans le respect des règles locales. Une maison qui se dégrade sans que personne ne s’en aperçoive peut coûter beaucoup plus cher que quelques inspections préventives.
Le permis de louer : une formalité administrative qui peut devenir un véritable parcours du combattant
Troisième découverte, probablement la moins intuitive pour un investisseur français : dans certaines villes américaines, être propriétaire d’une maison ne suffit pas pour avoir le droit de la mettre en location. Il faut parfois obtenir une autorisation, appelée « Rental License », « Rental Permit » ou « Certificate of Compliance », selon la municipalité. Les exigences peuvent aller d’un simple enregistrement administratif à une procédure beaucoup plus contraignante comprenant une inspection du logement, des vérifications de conformité, le règlement de frais et la réalisation de travaux préalables. Certaines villes imposent des contrôles portant notamment sur les détecteurs de fumée, les installations électriques, le chauffage, les fenêtres, la ventilation ou la sécurité des occupants. Et ces autorisations peuvent nécessiter un renouvellement périodique. Les règles varient considérablement d’une ville à l’autre. À Philadelphie, par exemple, une Rental License est nécessaire pour louer un logement résidentiel. À Detroit, l’enregistrement et l’obtention d’un certificat de conformité s’inscrivent dans une réglementation municipale spécifique. Pour un investisseur étranger qui ne maîtrise pas les démarches locales, l’obtention de cette autorisation peut retarder la première mise en location et entraîner des frais imprévus. Mon conseil : avant de signer un compromis d’achat, demander au Property Manager de confirmer par écrit que le bien peut légalement être loué, quelles autorisations sont nécessaires, quels travaux éventuels sont exigés et combien de temps prendra la procédure. Acheter une maison puis découvrir qu’elle ne peut pas être louée immédiatement constitue une bien mauvaise façon de commencer son investissement.
La leçon de cette expérience immobilière américaine
Avec le recul, je retiens surtout qu’un rendement locatif affiché sur une annonce immobilière américaine ne veut pas dire grand-chose tant que l’ensemble des contraintes locales n’a pas été étudié. Les taxes foncières peuvent être élevées, les frais de remise en état plus fréquents ou plus importants qu’anticipé, et les démarches administratives nécessaires à la location peuvent prendre du temps. Ces trois difficultés ont un point commun : elles sont relativement faciles à sous-estimer lorsqu’on investit depuis la France. Un bon investissement immobilier aux États-Unis ne consiste donc pas seulement à acheter une maison à un prix attractif pour la louer à un tarif intéressant. Il faut aussi choisir une ville dont on comprend les règles, anticiper les dépenses et s’entourer d’un gestionnaire local réellement compétent.
Sources des données
Zillow – Annonces, estimations immobilières et historique des biens
Trulia – Recherche immobilière et informations sur les quartiers
IRS – Fiscalité des biens immobiliers américains détenus par des non-résidents
IRS – Publication 527 : fiscalité et amortissement des logements locatifs
IRS – Topic 704 : principes de l’amortissement fiscal
Convention fiscale France–États-Unis – Légifrance
Impôts.gouv.fr – Imposition des revenus de source étrangère
Impôts.gouv.fr – Déclaration des revenus étrangers, formulaire 2047
Impôts.gouv.fr – Déclaration des comptes bancaires étrangers, formulaire 3916
Florida Department of Agriculture – Règles locatives et procédures d’expulsion en Floride
New York Attorney General – Droits des locataires et procédures d’expulsion
North Carolina Judicial Branch – Dépôts de garantie et litiges locatifs
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Immobilier aux USA : les taux des crédits immobiliers de nouveau proche des 7% en mai 2025
La crise immobilière aux USA prend un nouveau virage, les taux des crédits immobiliers ont du mal à (...)
Bulle immobilière aux USA : les prix des maisons ont grimpé de +20% en une année, avec la remontée des taux, l’explosion de la bulle couve
Le marché de l’immobilier américain est bien plus volatile que le marché français, véritable pachyderme. La bulle (...)
Immobilier USA : un placement à plus de 8% brut !
Des taux de rendements locatifs à faire rêver les investisseurs français. Bien loin des contraintes de la loi ALUR, du (...)
Immobilier aux USA : les taux des crédits dépassent désormais les 7%, les acheteurs se font rares
Avec la hausse des taux directeurs de la FED, les taux de marché n’ont pas cessé de grimper aux USA. Bilan, les taux (...)
Hausse moyenne du prix de l’immobilier aux USA : +18.7% sur une année
La bulle immobilière semble ralentir lentement aux USA. La progression des prix des maisons sur une année indique une (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur