Contrats d’assurance-vie luxembourgeois, avantages et inconvénients

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Assurance-vie luxembourgeoise : une meilleure protection de votre épargne, mais à quel prix ?
L'essentiel de l'information
- L’assurance-vie luxembourgeoise bénéficie d’un cadre juridique protecteur, reposant notamment sur le triangle de sécurité et le super privilège des assurés. Cette protection ne garantit toutefois ni la performance des placements ni l’absence de pertes en capital.
- Les contrats luxembourgeois offrent des possibilités de diversification financière, de gestion multidevises et de mobilité internationale. Mais leurs frais et leurs conditions d’accès peuvent être moins favorables que ceux des meilleurs contrats français.
- Pour un résident fiscal français, une assurance-vie luxembourgeoise n’apporte aucun avantage fiscal particulier. Elle implique également des obligations déclaratives spécifiques auprès de l’administration fiscale française.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Comme à chaque période de craintes, ce sujet des assurances vie luxembourgeoises fait de nouveau la une des médias financiers. L’assurance vie luxembourgeoise est de nouveau étudiée par des épargnants craignant une dégradation de la situation financière en France. L’ombre de la loi Sapin II pour certains (blocage des fonds euros en cas de crise systémique), craintes sur une dette tricolore hors de contrôle, élection présidentielle avec son lot d’incertitude quant aux taxes sur l’épargne...
Assurance-vie luxembourgeoise : pourquoi un tel engouement ?
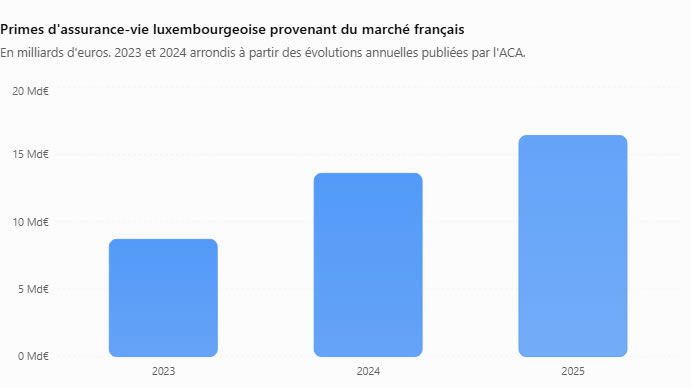
L’engouement des épargnants français pour l’assurance-vie luxembourgeoise n’est pas qu’une impression. Les chiffres parlent d’eux-mêmes. Selon l’Association des Compagnies d’Assurances et de Réassurances du Luxembourg (ACA), les primes versées depuis le marché français sur des contrats d’assurance-vie luxembourgeois ont atteint 16,4 milliards d’euros en 2025, en hausse de 20,3 % sur un an, après une progression spectaculaire de 58,1 % en 2024. La France représente désormais 54,6 % de l’activité internationale des assureurs-vie luxembourgeois membres de l’ACA. Un succès qui s’explique notamment par la recherche d’une diversification patrimoniale, l’attrait du cadre juridique luxembourgeois et les préoccupations de certains épargnants concernant la situation économique et politique française. Mais cette forte progression des versements ne signifie pas pour autant que les contrats luxembourgeois soient systématiquement plus avantageux que les contrats français. Frais, fiscalité, protection du capital et conditions d’investissement méritent une analyse approfondie.
La recherche d’une meilleure protection du patrimoine, les inquiétudes concernant les finances publiques françaises et la volonté de diversifier ses placements expliquent en partie cet intérêt croissant. Longtemps réservée à une clientèle fortunée, l’assurance-vie luxembourgeoise devient également plus accessible, avec l’apparition de contrats dont les versements initiaux sont désormais fixés à 50 000 euros. Mais attention aux idées reçues. Placer son épargne dans un contrat luxembourgeois ne signifie pas que son capital devient intouchable, ni que les rendements seront supérieurs à ceux des contrats français. Et contrairement à ce que certains épargnants imaginent, souscrire une assurance-vie au Luxembourg ne permet pas d’échapper à la fiscalité française. Quels sont les véritables avantages de ces contrats ? Quels sont leurs inconvénients ? Et surtout, pour quels profils d’épargnants présentent-ils un réel intérêt ?
Avantage n°1 : le triangle de sécurité, une protection juridique renforcée
C’est l’argument le plus fréquemment avancé pour promouvoir l’assurance-vie luxembourgeoise. Le fameux triangle de sécurité repose sur une organisation spécifique des actifs représentatifs des engagements des assureurs. Ces actifs doivent être déposés auprès d’un établissement dépositaire agréé, dans le cadre d’une convention impliquant l’assureur, le dépositaire et le Commissariat aux Assurances (CAA), l’autorité luxembourgeoise de contrôle. Ce dispositif vise à séparer les actifs représentatifs des engagements envers les assurés des autres actifs de la compagnie. En cas de difficultés financières de l’assureur, cette organisation facilite l’identification et la protection des actifs destinés à honorer les engagements contractuels. Il s’agit d’un mécanisme de protection supplémentaire, mais pas d’une garantie absolue de remboursement.
Avantage n°2 : le super privilège des assurés
Le deuxième mécanisme de protection est le super privilège. En cas de liquidation d’une compagnie d’assurance luxembourgeoise, les créances d’assurance bénéficient d’un rang privilégié sur les actifs représentatifs des provisions techniques. Les assurés disposent ainsi d’une priorité par rapport à de nombreux autres créanciers de l’assureur. Ce dispositif est souvent présenté comme plus protecteur que le système français, dans lequel le Fonds de garantie des assurances de personnes (FGAP) peut intervenir, sous certaines conditions, dans la limite habituelle de 70 000 euros par assuré et par entreprise d’assurance. La comparaison mérite néanmoins d’être nuancée. Le Luxembourg ne propose pas une garantie publique illimitée des capitaux investis. Le super privilège est une priorité juridique sur certains actifs, et non la promesse de récupérer intégralement les sommes placées en toutes circonstances. Si les actifs disponibles sont insuffisants ou ont perdu de la valeur, l’assuré peut subir une perte.
Avantage n°3 : une diversification géographique et juridique du patrimoine
Détenir plusieurs contrats d’assurance-vie peut permettre de répartir son patrimoine entre différents assureurs et différents environnements juridiques. Une assurance-vie luxembourgeoise ajoute une dimension internationale à cette diversification. Pour un épargnant français détenant déjà plusieurs contrats auprès d’assureurs établis en France, souscrire un contrat assuré par une compagnie luxembourgeoise peut constituer une façon de réduire la concentration de ses avoirs auprès d’un seul marché assurantiel. Attention toutefois à la réalité de cette diversification. Une compagnie luxembourgeoise peut appartenir à un groupe d’assurance français. De même, les supports financiers proposés peuvent investir massivement sur les marchés français ou européens. Le pays d’établissement de l’assureur ne suffit donc pas à déterminer la diversification réelle du patrimoine. Il faut également examiner les groupes auxquels appartiennent les assureurs, les banques dépositaires et la composition des placements.
Avantage n°4 : une gestion multidevises
Certains contrats luxembourgeois permettent de détenir des actifs et de gérer une partie du patrimoine dans plusieurs devises, notamment l’euro, le dollar américain, le franc suisse ou la livre sterling. Cette possibilité peut intéresser les épargnants possédant des revenus, des dépenses ou des projets patrimoniaux dans différents pays. Elle peut également constituer un outil de diversification monétaire. Mais attention, détenir des actifs en devises étrangères ne signifie pas protéger automatiquement son capital. Un placement libellé en dollars peut enregistrer une performance positive dans sa devise d’origine et afficher une performance négative une fois converti en euros. Pour un épargnant dont les dépenses futures seront principalement réalisées en euros, le risque de change doit donc être soigneusement évalué.
Avantage n°5 : un univers d’investissement potentiellement plus large
Les contrats d’assurance-vie luxembourgeois haut de gamme peuvent donner accès à une architecture financière particulièrement étendue. Outre les fonds traditionnels, les ETF et certains produits structurés, ils peuvent proposer des Fonds Internes Dédiés (FID), des Fonds d’Assurance Spécialisés (FAS) ou des Fonds Internes Collectifs (FIC). Ces dispositifs permettent, sous certaines conditions, de construire des allocations patrimoniales personnalisées et d’accéder à des catégories d’actifs moins courantes dans les contrats français distribués au grand public. Cette souplesse peut intéresser les patrimoines importants et les investisseurs recherchant des solutions de gestion spécifiques. Mais tous les contrats luxembourgeois ne donnent pas accès à ces supports. Les offres accessibles dès 50 000 euros disposent parfois d’un univers d’investissement très limité, notamment lorsqu’elles privilégient exclusivement une gestion pilotée. Il serait donc trompeur de considérer que tous les contrats luxembourgeois proposent davantage de supports que les contrats français.
Avantage n°6 : une solution adaptée à certains projets de mobilité internationale
L’assurance-vie luxembourgeoise peut présenter un intérêt particulier pour les personnes susceptibles de changer de pays de résidence. Le Luxembourg applique un principe de neutralité fiscale aux contrats détenus par des non-résidents : la fiscalité dépend généralement de la législation du pays de résidence fiscale du souscripteur. Un contrat luxembourgeois peut ainsi s’inscrire dans une stratégie patrimoniale internationale, sous réserve que l’assureur accepte de maintenir le contrat et d’en assurer la gestion dans le nouveau pays de résidence. Cette souplesse ne doit pas être interprétée comme une portabilité automatique dans tous les pays. Les conditions contractuelles, les règles locales de commercialisation et la fiscalité applicable peuvent varier considérablement. Un changement de résidence fiscale nécessite donc une analyse préalable.
Avantage n°7 : une offre de plus en plus accessible
Pendant longtemps, les contrats luxembourgeois étaient essentiellement destinés aux épargnants capables d’investir au moins 100 000 à 250 000 euros, voire davantage pour les solutions de gestion les plus sophistiquées. L’arrivée de nouveaux distributeurs numériques fait évoluer ce marché. Certains contrats sont désormais accessibles dès 50 000 euros, avec des parcours de souscription entièrement dématérialisés et des frais parfois plus lisibles. Cette baisse des tickets d’entrée ouvre le marché à une clientèle patrimoniale intermédiaire. Mais l’accessibilité financière ne signifie pas que ces contrats deviennent adaptés à tous les épargnants. Un investissement de 50 000 euros reste important, particulièrement lorsque le contrat impose une part minimale d’unités de compte.
Inconvénient n°1 : aucun avantage fiscal pour les résidents français
C’est probablement l’idée reçue la plus répandue. Souscrire une assurance-vie luxembourgeoise ne permet pas à un résident fiscal français de bénéficier d’une fiscalité plus favorable que celle applicable à un contrat français comparable. Les règles françaises d’imposition des produits lors des rachats restent applicables, notamment les dispositions liées à l’ancienneté du contrat, aux abattements après huit années et aux prélèvements sociaux. La fiscalité de la transmission dépend également des règles françaises applicables à la situation du souscripteur et des bénéficiaires. Le Luxembourg ne constitue donc pas une solution de défiscalisation pour les épargnants français. Les avantages de ces contrats doivent être recherchés ailleurs, principalement dans leur cadre juridique, leurs possibilités de gestion et leur dimension internationale.
Inconvénient n°2 : des frais parfois nettement plus élevés
La comparaison des frais est essentielle. Les meilleurs contrats d’assurance-vie français distribués en ligne proposent des frais de gestion annuels relativement faibles, l’absence de frais sur versement et des arbitrages gratuits. Les contrats luxembourgeois peuvent afficher des frais supplémentaires liés à la gestion financière, à la banque dépositaire, aux fonds internes ou à certaines opérations. Les offres en gestion pilotée présentent parfois des coûts globaux annuels compris entre 1,3 % et 1,7 %, tandis que certains contrats facturent les arbitrages de manière forfaitaire. Ces niveaux ne sont pas systématiques et varient fortement selon les contrats et les montants investis. Mais l’impact des frais sur le long terme peut être considérable. Pour un investissement de 100 000 euros, un écart de frais de 0,80 point par an représente 800 euros dès la première année, à encours constant. Sur vingt ans, les conséquences sur le capital final peuvent devenir très importantes en raison de l’effet cumulatif des frais.
Inconvénient n°3 : des conditions d’accès parfois contraignantes
Le ticket d’entrée minimum n’est pas le seul critère à examiner. Certains contrats luxembourgeois imposent des versements complémentaires élevés, une allocation minimale en unités de compte ou le recours obligatoire à une gestion pilotée. L’accès à un fonds en euros peut également être soumis à des conditions spécifiques. Un épargnant souhaitant investir exclusivement sur un support sécurisé peut donc se retrouver contraint d’exposer une partie importante de son patrimoine aux marchés financiers. Les conditions d’accès aux supports les plus sophistiqués sont également souvent liées au montant des avoirs et au profil de l’investisseur. Avant de souscrire, il convient donc de vérifier non seulement le versement initial minimum, mais également les contraintes de gestion qui s’appliqueront pendant toute la durée du contrat.
Inconvénient n°4 : le triangle de sécurité ne protège pas contre les pertes financières
Le cadre luxembourgeois protège juridiquement les droits des assurés, mais il ne transforme pas les investissements risqués en placements garantis. Une unité de compte investie sur les marchés actions peut perdre 20 %, 30 % ou davantage, que le contrat soit assuré en France ou au Luxembourg. Un produit structuré peut également subir une perte en capital lorsque les conditions de remboursement ne sont pas remplies ou en cas de défaillance de son émetteur ou garant. Quant aux supports obligataires, ils restent exposés notamment aux risques de taux et de crédit. Le super privilège ne permet pas de récupérer une perte liée à la baisse normale de la valeur des actifs détenus. Le risque financier dépend avant tout des supports choisis, et non du pays dans lequel le contrat a été souscrit.
Inconvénient n°5 : des démarches fiscales supplémentaires
Un résident fiscal français détenant un contrat d’assurance-vie auprès d’un organisme établi à l’étranger doit respecter les obligations déclaratives applicables. Il doit notamment déclarer l’existence du contrat dans sa déclaration annuelle de revenus, généralement au moyen du formulaire n° 3916-3916 bis, lorsque les conditions légales sont réunies. Les produits imposables doivent également être déclarés selon les règles françaises. Ces formalités supplémentaires peuvent paraître limitées, mais leur omission peut entraîner des sanctions fiscales. Un contrat luxembourgeois nécessite donc un minimum de rigueur administrative, particulièrement lorsque le souscripteur détient plusieurs contrats ou change de résidence fiscale.
Inconvénient n°6 : des démarches parfois plus complexes en cas de succession
La transmission d’une assurance-vie luxembourgeoise peut nécessiter des démarches impliquant plusieurs interlocuteurs, notamment l’assureur, les bénéficiaires, les établissements financiers et les administrations fiscales concernées. La situation peut devenir plus complexe lorsque le souscripteur ou les bénéficiaires résident dans différents pays. La rédaction de la clause bénéficiaire doit donc faire l’objet d’une attention particulière, notamment en présence d’une famille recomposée, d’héritiers établis à l’étranger ou d’objectifs patrimoniaux spécifiques. Cette complexité n’est pas systématique, mais elle mérite d’être anticipée. La localisation luxembourgeoise du contrat ne dispense pas de respecter les règles successorales et fiscales applicables.
Inconvénient n°7 : des protections françaises parfois mal comprises
Certains épargnants considèrent l’assurance-vie luxembourgeoise comme une solution permettant de mettre leur épargne totalement à l’abri de décisions prises par les autorités françaises. Cette interprétation est excessive. La protection luxembourgeoise concerne principalement la séparation des actifs et le rang des créances en cas de défaillance de l’assureur. Elle ne signifie pas qu’un résident fiscal français échappe à la législation fiscale française, ni à toute mesure légale susceptible de concerner ses droits patrimoniaux. Il faut notamment distinguer les mécanismes de protection contre l’insolvabilité d’un assureur, les restrictions temporaires de certaines opérations et les règles applicables aux contrats selon leur droit et leur réglementation. Un contrat assuré au Luxembourg ne doit donc pas être présenté comme une protection absolue contre toute intervention des pouvoirs publics.
Assurance-vie française ou luxembourgeoise : tableau comparatif
| Critères | Assurance-vie française | Assurance-vie luxembourgeoise |
|---|---|---|
| Ticket d’entrée | Souvent accessible dès quelques centaines d’euros | Généralement plus élevé, parfois dès 50 000 € |
| Fiscalité pour un résident français | Fiscalité française | Fiscalité française |
| Protection en cas de défaillance de l’assureur | Régime français et FGAP sous conditions | Triangle de sécurité et super privilège |
| Garantie publique forfaitaire | FGAP : généralement 70 000 € par assuré et par assureur | Pas de garantie publique équivalente à montant forfaitaire |
| Frais de gestion | Très compétitifs sur certains contrats en ligne | Variables, parfois plus élevés |
| Frais d’arbitrage | Souvent gratuits sur les contrats en ligne | Variables, parfois forfaitaires |
| Fonds en euros | Large choix selon les contrats | Disponibilité plus variable |
| ETF | Disponibles sur de nombreux contrats | Disponibles selon les contrats |
| Gestion multidevises | Plus limitée selon les offres | Souvent plus développée |
| FID, FAS, FIC | Pas dans les mêmes cadres luxembourgeois | Accessibles selon le contrat et les conditions réglementaires |
| Mobilité internationale | Possible sous conditions | Souvent mieux adaptée à certains profils internationaux |
| Déclaration fiscale du contrat étranger | Non pour un contrat français | Oui pour un résident français, selon les obligations applicables |
Quel intérêt de détenir une assurance-vie luxembourgeoise en complément de contrats français ?
Pour les épargnants disposant d’un patrimoine financier suffisamment important, la question ne consiste pas nécessairement à choisir entre une assurance-vie française et une assurance-vie luxembourgeoise. Les deux peuvent être complémentaires. Un portefeuille de contrats permet de sélectionner les meilleures solutions selon les objectifs recherchés : un contrat français particulièrement compétitif pour les fonds en euros, un autre pour les ETF ou les SCPI, et éventuellement un contrat luxembourgeois pour diversifier le cadre juridique et accéder à certaines possibilités de gestion internationale. Cette approche évite de concentrer l’ensemble de son épargne sur un seul contrat, dont les frais ou les conditions d’investissement ne sont pas nécessairement optimaux pour toutes les classes d’actifs. Encore faut-il que le patrimoine disponible justifie les coûts et les contraintes supplémentaires.
Assurance-vie luxembourgeoise : pour quels épargnants ?
Les contrats luxembourgeois peuvent présenter un intérêt pour les épargnants disposant d’un patrimoine financier important, souhaitant diversifier leurs assureurs et leurs environnements juridiques. Ils peuvent également convenir aux personnes disposant d’attaches internationales, envisageant une expatriation ou recherchant des solutions d’investissement spécifiques. En revanche, pour un épargnant dont les objectifs consistent principalement à investir sur un fonds en euros ou sur quelques ETF, les contrats français distribués en ligne restent souvent plus simples et moins coûteux. Le niveau de patrimoine ne suffit donc pas à justifier une souscription. Il faut pouvoir identifier un avantage concret que les contrats déjà détenus ne permettent pas d’obtenir dans des conditions comparables.
Notre avis : l’assurance-vie luxembourgeoise est un outil patrimonial, pas un placement miracle
L’assurance-vie luxembourgeoise dispose de véritables atouts. Le triangle de sécurité, le super privilège, la souplesse de certaines architectures financières et les possibilités de gestion internationale peuvent répondre à des besoins patrimoniaux précis. La baisse progressive des tickets d’entrée permet également à davantage d’épargnants d’envisager cette solution. Mais ces avantages ne doivent pas masquer les inconvénients : frais parfois élevés, contraintes d’investissement, formalités fiscales supplémentaires et absence de garantie contre les pertes de marché. Surtout, il ne faut pas confondre protection juridique des avoirs et garantie financière du capital. Pour un résident fiscal français, une assurance-vie luxembourgeoise ne permet pas non plus de bénéficier d’une fiscalité plus favorable. Avant de souscrire, la bonne question n’est donc pas de savoir si le Luxembourg est plus sûr que la France, mais si les caractéristiques précises du contrat apportent une réelle valeur ajoutée à la stratégie patrimoniale de l’épargnant.
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Contrats d’assurance-vie luxembourgeois, avantages et inconvénients
Contrats d’assurance-vie luxembourgeois, avantages et inconvénients
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Yomoni Lux, cette assurance-vie luxembourgeoise, sans frais d’entrée, accessible à partir de 50.000 euros
Yomoni jette de nouveau un pavé dans la mare de l’assurance vie en proposant un contrat luxembourgeois accessible à (...)
PLF 2027 : assurance vie luxembourgeoise, vers une taxation pour une partie des contrats
Assurance vie : le gouvernement veut freiner la fuite des capitaux vers le Luxembourg avec, comme toujours, son (...)
YOMONI LUX
Lancé en juillet 2026, Yomoni Lux est un contrat d’assurance vie luxembourgeoise assuré par La Mondiale Europartner, (...)
Contrats luxembourgeois : une parade à la loi sapin 2 ?
Les contrats d’assurance-vie luxembourgeois ne sont pas soumis de fait à la loi sapin 2 avec son désormais célèbre (...)
Sapin 2 : la limitation des retraits sur les contrats d’assurance-vie adoptée par les députés
L’article 21 bis de la loi dite Sapin II a été adoptée jeudi 29 septembre en séance par les députés. Sur proposition du (...)
Contrats d’assurance vie luxembourgeois : droit français ou droit luxembourgeois ? Avantages & Inconvénients
Les épargnants souhaitant souscrire un contrat d’assurance vie luxembourgeois doivent impérativement avoir (...)
Assurance vie luxembourgeoise 2026 : comparatif des contrats, frais et avantages
Les contrats d’assurance vie luxembourgeois réservé aux plus riches, c’est terminé ! Les anciens contrats, truffés de (...)
Assurance Vie Luxembourgeoise [VIDEO]
L’assurance vie luxembourgeoise offre des mécanismes spécifiques de protection des avoirs, sans pour autant supprimer (...)
Assurance vie luxembourgeoise : faillite de l’assureur FWU, 30 000 contrats français concernés, attention à la date limite du 31 janvier 2028
Assurance vie FWU : les assurés doivent déclarer leur créance avant le 31 janvier 2028.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur