
Impôt, CDHR : sans surprise, la taxe sur les hauts revenus est un fiasco fiscal

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Sans surprise, la contribution différentielle sur les hauts revenus (CDHR) a fait un flop total.
L'essentiel de l'information
- 2 milliards d’euros de recettes avaient été initialement envisagés pour la contribution différentielle sur les hauts revenus (CDHR), instaurée en 2025.
- 369,4 millions d’euros d’acomptes ont effectivement été encaissés en 2025. Le rendement total de la contribution au titre des revenus 2025 est désormais estimé à 520 millions d’euros, voire moins.
- 7 117 foyers fiscaux ont versé un acompte, contre 24 300 initialement anticipés. L’adaptation des contribuables, notamment concernant la distribution de dividendes, explique une grande partie de cet écart.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Fiasco fiscal : 2 milliards espérés, 369 millions encaissés
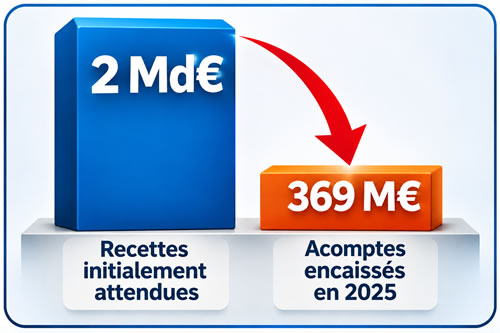
La contribution différentielle sur les hauts revenus (CDHR) devait rapporter gros à l’État. Présentée comme un moyen de faire davantage contribuer les contribuables les plus aisés au redressement des finances publiques, cette taxe devait générer quelque 2 milliards d’euros de recettes. Le résultat est pour le moins décevant. Selon le rapport parlementaire de Philippe Juvin, présenté en septembre 2026, seuls 369,4 millions d’euros d’acomptes ont été effectivement encaissés en 2025. Même en intégrant les régularisations attendues, le rendement total de la contribution ne dépasserait pas 520 millions d’euros, soit près de quatre fois moins qu’initialement prévu. Une contre-performance qui illustre les limites des prévisions fiscales établies sans tenir suffisamment compte des comportements des contribuables concernés.
CDHR : une contribution pour garantir une imposition minimale de 20 %
Instaurée par la loi de finances pour 2025, la contribution différentielle sur les hauts revenus vise à garantir un niveau minimal d’imposition de 20 % pour les contribuables disposant de revenus élevés. Elle concerne les foyers fiscaux dont le Revenu Fiscal de Référence, après les retraitements prévus par la loi, dépasse 250 000 euros pour une personne seule ou 500 000 euros pour un couple soumis à imposition commune. Le mécanisme consiste à comparer l’imposition retenue pour le calcul de la contribution avec 20 % du revenu fiscal de référence retraité, en tenant compte des majorations et correctifs applicables. Si le montant d’impôt est insuffisant, une contribution supplémentaire est due. Il ne s’agit donc pas d’un impôt forfaitaire de 20 % appliqué à l’ensemble des revenus, mais d’un dispositif correctif destiné à relever l’imposition effective de certains contribuables.
Deux milliards d’euros annoncés, seulement 369 millions encaissés
Lors de la présentation du projet de loi de finances pour 2025, le gouvernement estimait que la CDHR rapporterait 2 milliards d’euros. Cette prévision a ensuite été ramenée à 1,9 milliard d’euros dans la loi de finances initiale, puis révisée à plusieurs reprises. En avril 2025, le gouvernement anticipait encore 1,5 milliard d’euros de recettes. En fin d’année, l’estimation était descendue à 1,4 milliard d’euros. En janvier 2026, elle n’était plus que de 500 millions d’euros. Finalement, les acomptes effectivement encaissés au 31 décembre 2025 se sont élevés à seulement 369,4 millions d’euros. La Direction de la législation fiscale estime désormais le rendement total au titre des revenus de 2025 à 520 millions d’euros, régularisations comprises. Cette dernière somme demeure une estimation et non une recette définitivement constatée.
CDHR : des prévisions budgétaires systématiquement revues à la baisse
| Étape | Recettes attendues ou constatées | Nature du chiffre |
|---|---|---|
| Projet de loi de finances pour 2025 | 2 000 M€ | Prévision initiale |
| Loi de finances initiale pour 2025 | 1 900 M€ | Prévision d’acompte |
| Avril 2025 | 1 500 M€ | Prévision révisée |
| Projet de loi de finances de fin de gestion 2025 | 1 400 M€ | Prévision révisée |
| Janvier 2026 | 500 M€ | Nouvelle prévision |
| 31 décembre 2025 | 369,4 M€ | Acomptes effectivement encaissés |
| Estimation du rendement total 2025 | 520 M€ | Prévision incluant les régularisations |
*Source : Assemblée nationale, rapport d’information sur l’application des mesures fiscales, septembre 2026. Les montants ne correspondent pas tous au même stade de recouvrement et ne doivent pas être additionnés.*
Une erreur de prévision de près de 75 %
Si l’on compare les 2 milliards d’euros initialement envisagés aux 520 millions d’euros désormais attendus, le manque à gagner prévisionnel atteint 1,48 milliard d’euros, soit 74 % du montant annoncé. En ne retenant que les acomptes réellement encaissés en 2025, l’écart atteint même 80 % par rapport à la prévision initiale de 1,9 milliard d’euros d’acomptes. La distinction entre ces deux comparaisons est importante : une partie de la contribution relative aux revenus 2025 doit être régularisée en 2026. Le constat reste néanmoins particulièrement sévère. Le rendement de la taxe a été largement surestimé, alors même que les comportements d’anticipation des contribuables étaient prévisibles.
Seulement 7 117 foyers ont payé un acompte, contre 24 300 attendus
Le rapport parlementaire révèle une autre différence spectaculaire entre les prévisions et la réalité. L’évaluation préalable du projet de loi de finances estimait à 24 300 le nombre de foyers fiscaux susceptibles d’être concernés par le versement de la contribution. En définitive, seuls 7 117 foyers ont effectivement versé un acompte en 2025. Cela représente une diminution de près de 71 % par rapport aux estimations initiales. Ce résultat ne signifie pas que tous les autres contribuables ont fraudé ou quitté le territoire. Certains n’étaient finalement pas redevables, notamment parce que leurs revenus imposables ou leur situation fiscale ne correspondaient plus aux hypothèses retenues lors de la construction budgétaire. Le nombre de versements d’acomptes ne constitue pas non plus nécessairement le nombre définitif de foyers redevables après régularisation.
Les contribuables les plus aisés ont anticipé la nouvelle fiscalité
L’une des principales explications avancées par la Direction de la législation fiscale tient à l’anticipation des contribuables concernés. La loi de finances pour 2025 ayant été adoptée tardivement, au début de l’année 2025, les contribuables disposant d’une certaine latitude dans la perception de leurs revenus ont pu organiser leurs distributions de dividendes dès la fin de l’année 2024. Le rapport parlementaire fait état d’une augmentation de 138 % des distributions de dividendes en décembre 2024 par rapport à décembre 2023. Ces revenus ayant été perçus avant l’entrée en application de la nouvelle contribution, ils n’entraient pas dans son assiette au titre de 2025. Les contribuables concernés ont ensuite pu réduire leurs distributions l’année suivante. Ce mécanisme illustre la capacité de certains ménages aisés à piloter le calendrier de perception de leurs revenus.
Les revenus du capital sont plus faciles à piloter que les salaires
Tous les contribuables disposant de revenus élevés ne bénéficient pas des mêmes possibilités d’adaptation. Un cadre dirigeant salarié qui perçoit une rémunération annuelle importante dispose généralement d’une marge de manœuvre plus limitée pour choisir le calendrier de versement de son salaire. À l’inverse, un dirigeant actionnaire peut, sous réserve des règles applicables et des décisions de sa société, influencer le montant et la date de distribution de dividendes. Certains revenus financiers peuvent également être différés, notamment lorsque les gains restent capitalisés dans une structure. Cette différence est fondamentale : une contribution calculée sur les revenus effectivement perçus au cours d’une année peut produire des résultats très différents selon la nature des revenus et la capacité des contribuables à en organiser la perception.
Une adaptation fiscale qui n’est pas nécessairement de la fraude
Il convient de distinguer clairement optimisation fiscale, adaptation économique et fraude. Reporter une distribution de dividendes ou décider de conserver des bénéfices dans une entreprise ne constitue pas, en soi, une pratique illégale. Une société peut avoir des raisons économiques légitimes de conserver ses résultats pour financer ses investissements ou renforcer sa trésorerie. Toutefois, lorsque de telles décisions sont prises principalement en réaction à une modification fiscale, elles peuvent réduire fortement le rendement attendu d’un nouvel impôt. La difficulté pour les pouvoirs publics consiste précisément à anticiper ces comportements sans considérer systématiquement les contribuables concernés comme des fraudeurs.
La CDHR rappelle un précédent : la fiscalité des dividendes avant 2018
L’histoire fiscale française fournit un précédent particulièrement instructif. Avant l’instauration du prélèvement forfaitaire unique (PFU) en 2018, les dividendes étaient soumis, sous certaines conditions, au barème progressif de l’impôt sur le revenu. Cette fiscalité avait contribué à modifier les comportements de distribution. Le rapporteur général Philippe Juvin rappelle que les distributions de dividendes avaient fortement diminué, avant de repartir à la hausse après la mise en place du PFU. Le phénomène observé avec la CDHR n’a donc rien d’inédit. Lorsque la fiscalité change, les contribuables disposant d’une certaine flexibilité peuvent adapter leurs décisions. Cela ne signifie pas que toute augmentation d’impôt réduit automatiquement les recettes, mais qu’un rendement budgétaire ne peut pas être estimé uniquement en appliquant un nouveau taux à une assiette supposée inchangée.
Pourquoi les prévisions officielles étaient-elles aussi optimistes ?
La principale faiblesse des prévisions semble résider dans l’évaluation de l’assiette effectivement taxable. Les hauts revenus ne constituent pas un ensemble homogène de salaires fixes et de revenus récurrents. Une partie importante des revenus des contribuables les plus aisés peut provenir de dividendes, de plus-values et d’autres ressources dont la réalisation varie fortement d’une année à l’autre. En outre, la CDHR comporte des règles de calcul particulières, des retraitements du revenu fiscal de référence et des mécanismes d’atténuation. La combinaison de ces paramètres rend les simulations complexes. Le rapport parlementaire montre néanmoins que l’administration avait très largement surestimé le nombre de contribuables effectivement redevables d’un acompte. Il aurait donc fallu intégrer plus fortement les possibilités d’adaptation avant d’inscrire près de 2 milliards d’euros de recettes dans les prévisions.
Une contribution prolongée, malgré son faible rendement
Initialement présentée comme temporaire, la CDHR a été prolongée par la loi de finances pour 2026 jusqu’à l’année au titre de laquelle le déficit public sera ramené sous le seuil de 3 % du PIB. Le gouvernement espère que cette prolongation réduira les comportements d’attente. Si les contribuables ne connaissent pas précisément la date de disparition de la contribution, ils pourraient être moins enclins à reporter durablement certaines distributions de revenus. L’administration prévoit ainsi 650 millions d’euros de recettes en 2026, dont 500 millions d’euros d’acompte au titre des revenus 2026 et 150 millions d’euros de régularisation au titre des revenus 2025. Cette prévision reste toutefois incertaine, notamment parce que les contribuables peuvent continuer à adapter leurs décisions financières.
Même les 520 millions d’euros pourraient être surestimés
Le rapporteur général du budget souligne une incohérence potentielle dans les dernières estimations de l’administration. Le mécanisme d’acompte prévoit normalement un versement correspondant à 95 % de la contribution estimée, avec certaines marges de tolérance. Or, les 150 millions d’euros de régularisation anticipés pour 2026 représenteraient près de 30 % du montant total de la CDHR au titre de 2025. Cette proportion apparaît élevée au regard du fonctionnement prévu par la loi. Philippe Juvin estime donc que le rendement définitif de la contribution pour 2025 pourrait être inférieur aux 520 millions d’euros actuellement attendus. En l’absence de données définitives de recouvrement, il convient néanmoins de conserver ce montant comme une estimation et non comme un résultat acquis.
Taxer davantage les hauts revenus : une mesure inutile ?
Le rendement décevant de la CDHR ne permet pas de conclure que toute taxation supplémentaire des hauts revenus serait inefficace. Il montre surtout que le choix de l’assiette, les possibilités de report des revenus et la stabilité des règles fiscales jouent un rôle déterminant. Une contribution peut poursuivre un objectif de justice fiscale sans produire immédiatement les recettes initialement annoncées. À l’inverse, une mesure présentée comme un outil de redressement budgétaire doit être évaluée sur les montants effectivement collectés, et non uniquement sur ses intentions. Les pouvoirs publics doivent donc distinguer les objectifs redistributifs des prévisions de recettes, particulièrement lorsqu’ils construisent un budget dans un contexte de déficit public élevé.
L’État ne peut pas construire son budget sur des recettes fiscales théoriques
L’épisode de la CDHR pose une question plus générale sur la fiabilité des prévisions budgétaires françaises. Lorsqu’une mesure est présentée comme devant rapporter plusieurs milliards d’euros, son rendement attendu peut contribuer à justifier certaines dépenses ou à réduire artificiellement le déficit prévisionnel. Si les recettes ne se matérialisent pas, l’écart doit être compensé par d’autres recettes, des économies ou un déficit supplémentaire. Le problème ne réside donc pas uniquement dans le comportement des contribuables. Il concerne également la responsabilité des décideurs publics, qui doivent établir des hypothèses prudentes et suffisamment documentées. Le rapport parlementaire rappelle que la fiscalité ne fonctionne pas comme une simple multiplication d’un taux par une base imposable figée.
CDHR : le véritable enseignement d’un rendement quatre fois inférieur aux attentes
La contribution différentielle sur les hauts revenus restera probablement un exemple marquant des difficultés rencontrées par l’État lorsqu’il cherche à augmenter rapidement ses recettes fiscales. Avec seulement 369,4 millions d’euros d’acomptes encaissés en 2025 et un rendement total estimé à 520 millions d’euros, la taxe rapporte bien moins que les 2 milliards initialement annoncés. L’écart s’explique notamment par l’anticipation des distributions de dividendes, mais également par la complexité du dispositif et les limites des prévisions initiales. Le véritable échec n’est pas nécessairement d’avoir voulu imposer davantage certains hauts revenus, mais d’avoir inscrit dans les perspectives budgétaires des recettes sans suffisamment anticiper la réaction des contribuables. À l’heure où de nouvelles contributions fiscales sont régulièrement proposées pour redresser les comptes publics, cette expérience devrait inciter à davantage de prudence : une recette fiscale annoncée n’est pas une recette fiscale encaissée.
Sources des données
- Assemblée nationale – Rapport d’information sur l’application des mesures fiscales, Philippe Juvin, septembre 2026
- Assemblée nationale – Rapport sur le projet de loi de règlement, analyse des recettes fiscales 2025
- Sénat – Projet de loi de finances pour 2026, analyse de la contribution différentielle sur les hauts revenus
- Service-Public – Informations fiscales officielles
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Impôt 2026 : CDHR, Contribution Différentielle sur les Hauts Revenus, dates et conditions
À ne pas confondre avec la contribution sur les hauts revenus, la CDHR s’assure que le taux minimal d’imposition sur (...)
Impôt 2026 : Contribution exceptionnelle sur les hauts revenus (CEHR), barème, seuils et calcul
La CEHR s’applique depuis 2012 aux foyers fiscaux dépassant 250 000 € ou 500 000 € de revenu fiscal de référence, selon (...)
Contribution Différentielle sur les Hauts Revenus (CDHR) : déclaration et règlement à effectuer du 1er au 15 décembre 2026
La CDHR est reconduite en 2026 pour les foyers à hauts revenus dont l’imposition reste inférieure au minimum prévu par (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur