
Assurance vie luxembourgeoise : faillite de l’assureur FWU, 30 000 contrats français concernés, attention à la date limite du 31 janvier 2028

🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
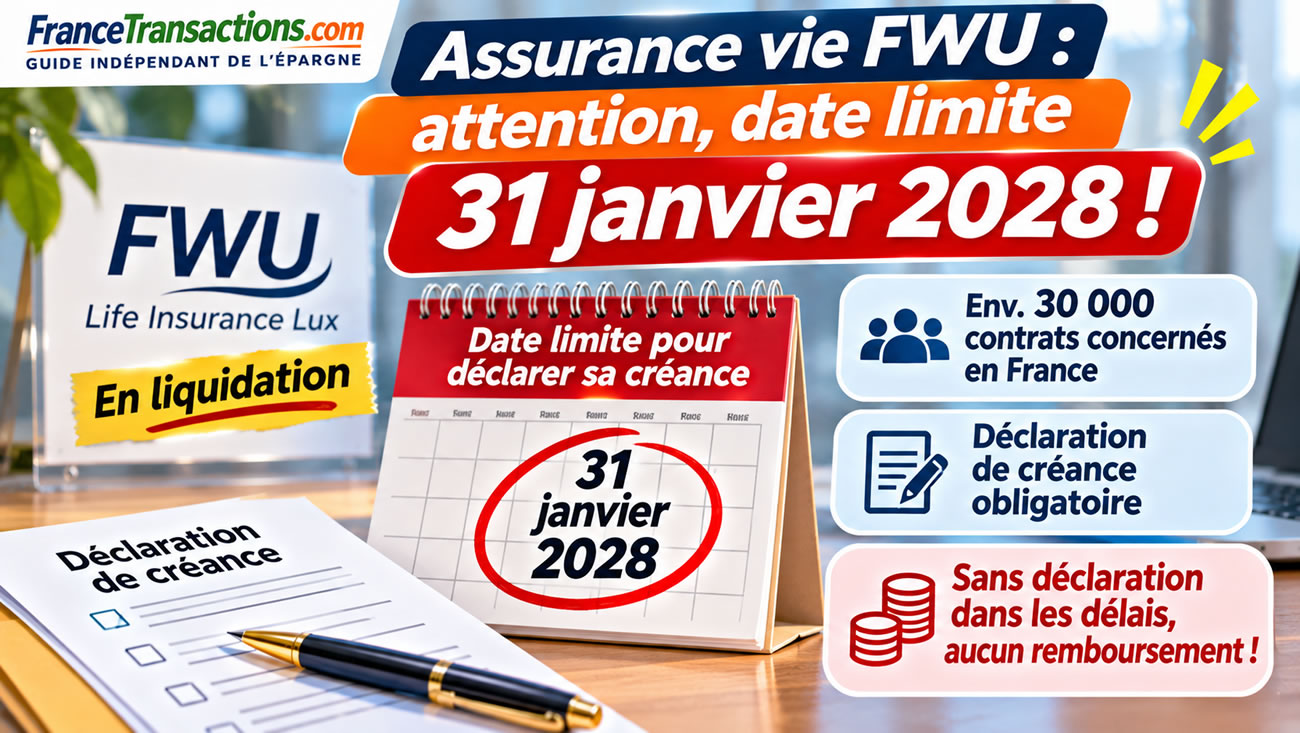
Assurance vie FWU : les assurés doivent déclarer leur créance avant le 31 janvier 2028.
L'essentiel de l'information
- Les assurés de FWU Life Insurance Lux ont jusqu’au 31 janvier 2028 pour déclarer leur créance auprès du liquidateur.
- Sans déclaration dans les délais, aucun remboursement ne pourra être obtenu dans le cadre de la liquidation, même si le contrat est connu.
- Des actifs ont été récupérés et des remboursements sont envisageables, mais leur montant et leur calendrier restent incertains.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
La liquidation de l’assureur luxembourgeois FWU Life Insurance Lux entre dans une phase décisive pour ses anciens clients. Dans un communiqué publié le 18 novembre 2026, l’Autorité de contrôle prudentiel et de résolution (ACPR), le gendarme français des banques et des assurances, relaie un avertissement du Commissariat aux assurances (CAA) luxembourgeois : les assurés et bénéficiaires doivent impérativement déclarer leur créance avant le 31 janvier 2028. Passé ce délai, ils seront exclus de la procédure de liquidation et ne pourront prétendre à aucun remboursement dans ce cadre. Environ 30 000 contrats étaient concernés en France lors de la révélation des difficultés de l’assureur en 2024. Si des actifs ont été récupérés et que des remboursements sont envisageables, les épargnants doivent accomplir une démarche indispensable pour préserver leurs droits.
FWU Life Insurance Lux : une liquidation prononcée en janvier 2025
Les difficultés de FWU Life Insurance Lux avaient été rendues publiques à l’été 2024, lorsque les autorités de supervision avaient alerté sur la situation d’insolvabilité de cet assureur luxembourgeois, qui commercialisait notamment des contrats d’Assurance Vie auprès d’épargnants français. Le 31 janvier 2025, le tribunal d’arrondissement de Luxembourg a prononcé sa dissolution et sa liquidation, à la demande du Commissariat aux assurances. Maître Yann Baden a été désigné liquidateur judiciaire, avec pour mission de recouvrer les actifs de la société, d’examiner les créances et d’organiser les distributions aux créanciers selon les règles applicables. La liquidation ne signifie pas nécessairement une perte intégrale de l’épargne investie, mais elle entraîne une procédure judiciaire dont l’issue financière dépend notamment des actifs récupérés et du montant des créances admises.
31 janvier 2028 : une date limite impérative pour les assurés
Dans son avis officiel du 11 novembre 2026, le Commissariat aux assurances luxembourgeois insiste sur le caractère impératif de la date du 31 janvier 2028. Les assurés et bénéficiaires qui n’auront pas déposé leur déclaration de créance dans les délais seront exclus de la liquidation. Ils ne pourront donc recevoir aucun dividende de liquidation, autrement dit aucune somme distribuée dans le cadre de la procédure. Il ne suffit pas que l’assureur ou le liquidateur connaisse l’existence du contrat : une déclaration de créance doit effectivement être déposée. L’ACPR invite donc les clients français à entreprendre cette démarche sans attendre l’approche de l’échéance.
Des formulaires préremplis ont déjà été envoyés
Entre juillet et octobre 2025, le liquidateur a adressé un formulaire de déclaration de créance prérempli aux assurés et bénéficiaires connus. Selon le CAA, de nombreux créanciers ont déjà répondu. Les déclarations reçues sont examinées, puis celles jugées recevables sont régulièrement soumises au tribunal. Les assurés peuvent suivre l’avancement de leur dossier sur le portail officiel de la liquidation. Toutefois, certains clients n’ont toujours pas effectué leur déclaration. C’est précisément à ces personnes que s’adresse le nouvel avertissement des autorités de contrôle.
Comment déclarer sa créance auprès du liquidateur ?
La procédure dépend de la situation de chaque assuré. Les personnes ayant reçu leur formulaire prérempli doivent le dater, le signer et le retourner accompagné d’une copie recto verso d’une pièce d’identité en cours de validité et d’un document bancaire attestant qu’elles sont titulaires du compte sur lequel les éventuels remboursements seront effectués. Les documents peuvent être transmis par le portail client officiel, par l’adresse électronique indiquée sur le formulaire ou par courrier postal au 17, rue de la Poudrerie, L-3364 Leudelange, Luxembourg. Les assurés qui n’ont jamais reçu le formulaire, ou qui l’ont égaré, peuvent demander un nouvel exemplaire sur le portail officiel de FWU Life Insurance Lux. Un formulaire vierge est également disponible sur le site de la liquidation.
Que faire si le montant de la créance indiqué est contesté ?
Les assurés ne sont pas obligés d’accepter le montant inscrit sur leur formulaire prérempli. S’ils considèrent que leur créance est supérieure à celle retenue par le liquidateur, ils peuvent contester le montant proposé en cochant la case correspondante et en joignant leurs explications ainsi que les justificatifs nécessaires. Cette contestation ne dispense toutefois pas de déposer la déclaration dans les délais. Le liquidateur examinera les éléments transmis afin de déterminer le montant susceptible d’être admis. Les assurés doivent donc éviter de conserver leur formulaire sans réponse sous prétexte qu’ils contestent les calculs présentés.
Des remboursements pourraient intervenir avant janvier 2028
Le CAA apporte une information encourageante : la liquidation a permis de récupérer des actifs substantiels susceptibles d’être distribués aux assurés et aux bénéficiaires. Le tribunal peut autoriser des distributions provisoires avant la date limite du 31 janvier 2028. Seules les créances déjà déposées et admises au moment de la décision pourront bénéficier immédiatement de ces versements. Les assurés qui déposeraient leur déclaration ultérieurement, mais avant la date butoir, conserveraient leurs droits sur les distributions décidées, sans bénéficier du même calendrier de paiement et sans intérêts compensatoires pour ce décalage. Attendre le dernier moment pourrait donc retarder la récupération d’une partie de son épargne.
Les assurés bénéficient d’une priorité sur certains actifs
Le droit luxembourgeois prévoit une protection particulière des assurés et bénéficiaires des contrats d’assurance. Ceux-ci disposent de droits préférentiels sur certains actifs de la compagnie, notamment les actifs représentatifs des engagements d’assurance. Cette priorité leur permet d’être servis avant les créanciers ordinaires sur les actifs concernés, conformément aux règles de liquidation. Il s’agit d’un élément favorable, mais qui ne constitue pas une garantie de remboursement intégral. Le montant effectivement récupéré dépendra de la valeur des actifs disponibles, du total des créances admises et des décisions prises dans le cadre de la procédure judiciaire.
Quel montant les épargnants pourront-ils récupérer ?
À ce stade, les communications officielles du CAA et de l’ACPR ne permettent pas de déterminer un taux de remboursement définitif pour l’ensemble des assurés. Le fait que des actifs importants aient été recouvrés est une évolution positive, mais ne signifie pas que chaque client récupérera l’intégralité des sommes investies. Le montant reconnu au titre de chaque créance peut également différer de l’ensemble des versements effectués sur le contrat. Il convient donc de distinguer le capital initialement versé, la valeur contractuelle retenue dans la procédure et les distributions qui seront effectivement décidées par le tribunal. Les assurés doivent se référer aux informations individuelles communiquées par le liquidateur plutôt qu’à des estimations générales de remboursement.
Que doivent faire les héritiers d’un assuré décédé ?
Le CAA précise que les héritiers d’un assuré ou d’un bénéficiaire décédé doivent également veiller à la déclaration de créance. Si le défunt n’avait pas effectué la démarche, ses héritiers doivent la réaliser dans les délais. Si la déclaration avait déjà été déposée, ils doivent se faire connaître auprès du liquidateur afin que leur situation puisse être prise en compte. Les successions concernées par un ancien contrat FWU doivent donc vérifier l’existence d’une déclaration et conserver les justificatifs utiles.
Attention aux faux intermédiaires et aux tentatives d’escroquerie
Le liquidateur rappelle qu’il ne travaille avec aucun intermédiaire extérieur et n’a mandaté aucun conseiller ou distributeur pour gérer la liquidation. Les anciens distributeurs des contrats n’interviennent plus dans la procédure. Les assurés doivent utiliser exclusivement les canaux officiels : le portail client, le site du liquidateur et les adresses électroniques se terminant par @fwulifelux.com, notamment info.fr@fwulifelux.com pour les clients français. Les paiements seront effectués directement sur des comptes bancaires au nom des créanciers concernés. Toute sollicitation proposant de débloquer des fonds contre rémunération ou de faciliter un remboursement par un circuit parallèle doit donc susciter la plus grande vigilance.
Assurance vie luxembourgeoise : le cas FWU rappelle que le risque de l’assureur existe
La liquidation de FWU Life Insurance Lux rappelle qu’un contrat d’assurance vie luxembourgeois n’est pas exempt de risques. Les mécanismes de protection des assurés et la priorité accordée à leurs créances constituent des dispositifs importants, mais ils ne suppriment ni le risque de défaillance de l’assureur ni les délais et incertitudes d’une liquidation judiciaire. Il serait toutefois abusif de généraliser le cas FWU à l’ensemble des compagnies d’assurance vie établies au Luxembourg. Pour les épargnants, cet épisode souligne surtout l’importance de vérifier la solidité financière de l’assureur, les caractéristiques du contrat et les protections juridiques effectivement applicables, au-delà des arguments commerciaux souvent mis en avant.
FWU Life Insurance : les démarches à effectuer dès maintenant
Les assurés français concernés doivent vérifier s’ils ont déjà transmis leur déclaration de créance, consulter l’état d’avancement de leur dossier et conserver les preuves de dépôt. Ceux qui n’ont pas encore répondu doivent demander leur formulaire ou utiliser celui mis à disposition par le liquidateur. Les personnes contestant le montant indiqué doivent transmettre leur déclaration accompagnée des justificatifs nécessaires. Enfin, les héritiers doivent s’assurer que les droits du défunt ont bien été déclarés. La date du 31 janvier 2028 ne doit pas être considérée comme une invitation à attendre : elle constitue la dernière limite pour préserver ses droits dans la liquidation.
Sources
- ACPR – Communiqué du 18 novembre 2026 : liquidation de FWU Life Insurance Lux, déclaration de créance
- CAA – Avis officiel du 11 novembre 2026 aux assurés et bénéficiaires (PDF)
- CAA – Informations sur la liquidation de FWU Life Insurance Lux
- CAA – Questions fréquentes sur la liquidation de FWU Life Insurance Lux (PDF)
- ACPR – Communiqué du 13 février 2025 : dissolution et liquidation de FWU Life Insurance Lux
- FWU Life Insurance Lux – Site officiel de la liquidation
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Assurance vie luxembourgeoise 2026 : comparatif des contrats, frais et avantages
Les contrats d’assurance vie luxembourgeois réservé aux plus riches, c’est terminé ! Les anciens contrats, truffés de (...)
Assurance Vie Luxembourgeoise [VIDEO]
L’assurance vie luxembourgeoise offre des mécanismes spécifiques de protection des avoirs, sans pour autant supprimer (...)
Contrats d’assurance-vie luxembourgeois, avantages et inconvénients
Assurance-vie luxembourgeoise : une meilleure protection de votre épargne, mais à quel prix (...)
Contrats luxembourgeois : une parade à la loi sapin 2 ?
Les contrats d’assurance-vie luxembourgeois ne sont pas soumis de fait à la loi sapin 2 avec son désormais célèbre (...)
Contrats luxembourgeois : le miroir aux alouettes des épargnants aisés ?
L’herbe est-elle toujours plus verte dans le pré d’à côté ? Pour les épargnants aisés, le mieux serait-il de fuir les (...)
Assurance vie luxembourgeoise, faillite de l’assureur FWU Life Insurance : les 31.000 épargnants français concernés ne doivent pas désespérer
L’assurance vie luxembourgeoise n’a pas que des avantages... La faillite de l’assureur FWU Life Insurance a plongé pas (...)
Assurance-vie luxembourgeoise : faillite de l’assureur FWULife Insurance Lux SA, 30.000 contrats d’épargnants français bloqués
L’ACPR a annoncé le gel des avoirs de 30.000 contrats d’assurance-vie détenus par des épargnants français, suite à la (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur