
Besoin d’argent avant la fin du mois ? Acompte et avance sur salaire, vos droits et les règles à connaître

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Acompte ou avance sur salaire : conditions, refus de l’employeur, montants et remboursement.
L'essentiel de l'information
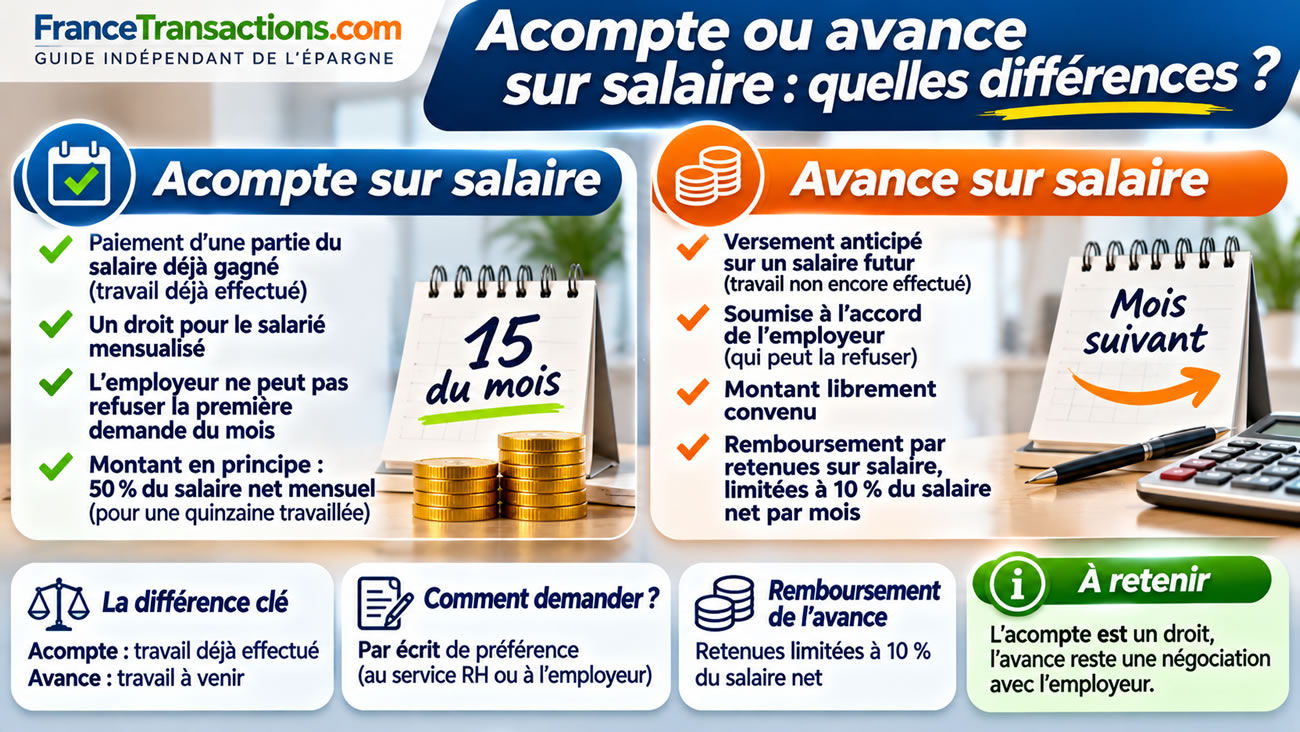
- L’acompte sur salaire correspond à un travail déjà effectué : l’employeur ne peut pas refuser une première demande mensuelle conforme aux règles.
- L’avance sur salaire finance un travail qui n’a pas encore été effectué : l’employeur peut librement accepter ou refuser la demande.
- L’acompte est déduit de la paie du mois, tandis que le remboursement d’une avance par retenues sur salaire est limité à 10 % du salaire exigible.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Une facture imprévue, une réparation automobile urgente, un découvert bancaire à éviter ou simplement des difficultés à boucler les fins de mois : les salariés peuvent avoir besoin de recevoir une partie de leur rémunération avant la date habituelle de versement. Deux solutions existent : l’acompte sur salaire et l’avance sur salaire. Si les deux permettent de percevoir de l’argent avant la paie, leurs règles sont très différentes. L’acompte correspond à un travail déjà effectué et constitue un droit pour les salariés mensualisés remplissant les conditions légales. L’avance, en revanche, concerne un travail qui n’a pas encore été réalisé et dépend de l’accord de l’employeur. Montants, conditions, refus, remboursement et démarches : voici les règles à connaître.
Acompte et avance sur salaire : quelle est la différence ?
La distinction fondamentale entre les deux dispositifs repose sur le travail effectué. L’acompte sur salaire correspond au paiement anticipé d’une rémunération déjà gagnée, tandis que l’avance sur salaire correspond à une rémunération versée avant que le travail correspondant ait été accompli. Par exemple, un salarié qui demande le 15 novembre le paiement des quinze premiers jours de travail du mois sollicite un acompte. En revanche, s’il demande dès novembre une partie de sa rémunération de décembre, il sollicite une avance. Cette différence détermine les droits du salarié, les obligations de l’employeur et les modalités de récupération des sommes versées.
Tableau comparatif : acompte ou avance sur salaire
| Caractéristique | Acompte sur salaire | Avance sur salaire |
|---|---|---|
| Travail concerné | Déjà effectué | Non encore effectué |
| Droit du salarié | Oui, sous conditions | Non, sauf disposition particulière |
| Refus possible de l’employeur | Non pour la première demande conforme du mois | Oui |
| Date de demande | En principe à partir du 15 du mois | À tout moment |
| Montant | En principe 50 % du salaire net mensuel pour une quinzaine travaillée | Montant librement convenu |
| Justification de la demande | Non nécessaire | Non obligatoire |
| Salariés concernés | Salariés mensualisés, sous réserve des exceptions légales | Tous les salariés peuvent en faire la demande |
| Formalités | Aucune forme imposée, écrit conseillé | Accord écrit recommandé |
| Remboursement | Déduction sur la paie du mois concerné | Retenues successives plafonnées à 10 % du salaire exigible |
| Bulletin de paie | Mention de l’acompte sur le bulletin du mois | Suivi des retenues de remboursement |
| Coût pour le salarié | Pas d’intérêts | Conditions à convenir avec l’employeur |
Acompte sur salaire : un droit pour les salariés mensualisés
L’article L.3242-1 du Code du travail prévoit qu’un acompte correspondant à une quinzaine de salaire doit être versé au salarié qui en fait la demande. Ce droit concerne les salariés mensualisés du secteur privé, qu’ils soient en contrat à durée indéterminée (CDI) ou déterminée (CDD), à temps plein ou à temps partiel. Il ne dépend pas de l’ancienneté du salarié ni de sa situation financière. L’employeur ne peut donc pas refuser une première demande mensuelle conforme au dispositif légal au seul motif que l’entreprise n’a pas l’habitude de verser des acomptes ou que le salarié n’a pas expliqué son besoin d’argent.
Quand peut-on demander un acompte sur salaire ?
La demande d’acompte intervient en principe à partir du 15 du mois, une fois la moitié du travail mensuel effectuée. Le salarié peut alors solliciter le versement de la rémunération correspondant à cette première quinzaine. Une convention collective ou un accord d’entreprise peut prévoir des modalités plus favorables, notamment une date différente ou une organisation particulière des versements. Dans tous les cas, un acompte doit correspondre à un travail réellement effectué. Un salarié qui souhaite percevoir dès le début du mois une rémunération correspondant à des journées non encore travaillées ne relève donc pas du mécanisme légal de l’acompte.
Quel montant d’acompte peut-on demander ?
Pour un salarié dont la rémunération est stable, l’acompte légal correspond en principe à 50 % de son salaire net mensuel, après réalisation de la moitié de ses heures de travail. Un salarié percevant 2 000 euros nets par mois peut ainsi demander 1 000 euros d’acompte après avoir effectué la première quinzaine de travail. Si sa rémunération varie en fonction des heures supplémentaires, des primes ou d’autres éléments, le montant doit être calculé au plus près de la rémunération effectivement acquise. Le salarié peut demander une somme inférieure à celle à laquelle il a droit. En revanche, l’employeur n’est pas obligé de verser, au titre de l’acompte légal, une somme supérieure à la rémunération déjà acquise.
L’employeur peut-il refuser un acompte sur salaire ?
Non, l’employeur ne peut pas refuser la première demande d’acompte du mois lorsque le salarié remplit les conditions légales. Le salarié doit notamment être mensualisé, avoir déjà effectué le travail correspondant et demander un montant conforme à ses droits. Il n’a pas à justifier sa demande par une facture, une difficulté bancaire ou une urgence personnelle. En revanche, si le salarié demande un deuxième acompte au cours du même mois, l’employeur peut refuser, sauf si une convention collective ou un accord applicable prévoit des dispositions plus favorables. L’employeur peut également refuser une demande portant sur une rémunération qui n’a pas encore été acquise : il s’agit alors d’une avance sur salaire et non d’un acompte.
Tous les salariés ont-ils droit à un acompte ?
Le dispositif légal de l’acompte concerne les salariés relevant de la mensualisation. Certaines catégories professionnelles, notamment les travailleurs à domicile, les salariés saisonniers, intermittents ou temporaires, ne bénéficient pas des mêmes règles de mensualisation. Cela ne signifie pas qu’ils sont nécessairement privés de toute possibilité de paiement intermédiaire : leur rémunération peut obéir à d’autres règles de périodicité ou à des dispositions conventionnelles spécifiques. Les agents de la fonction publique relèvent également de règles particulières. En cas de doute, il convient de consulter sa convention collective, son contrat de travail ou son service des ressources humaines.
Comment demander un acompte sur salaire ?
Aucune formalité particulière n’est imposée par la loi. Le salarié peut effectuer sa demande oralement, par courrier électronique, par lettre ou à l’aide d’un outil interne de gestion des ressources humaines. Une demande écrite reste préférable, car elle permet de conserver une preuve de la date et du montant sollicités. Il suffit d’indiquer que l’on souhaite percevoir un acompte sur le salaire du mois en cours, en précisant la somme demandée. Le salarié n’a pas à détailler sa situation personnelle ni à fournir de justificatif de dépenses. L’entreprise peut organiser matériellement les demandes, mais cette organisation ne doit pas supprimer le droit légal à l’acompte.
Exemple de demande d’acompte sur salaire
Un salarié peut adresser le message suivant à son employeur ou au service des ressources humaines : « Bonjour, conformément aux dispositions de l’article L.3242-1 du Code du travail, je souhaite bénéficier d’un acompte de 800 euros sur mon salaire du mois en cours, correspondant à une partie de la rémunération du travail déjà effectué. Je vous remercie de bien vouloir m’indiquer la date prévue de versement. Cordialement. » Ce message suffit en principe à formaliser la demande. Il n’est pas nécessaire de mentionner les raisons personnelles ou financières qui la motivent.
Comment l’acompte est-il déduit du salaire ?
L’acompte n’est pas un prêt : il correspond à une partie du salaire déjà due. Il est donc simplement déduit du montant restant à payer à la fin du mois. Prenons l’exemple d’un salarié percevant habituellement 2 000 euros nets avant prélèvement à la source. S’il reçoit un acompte de 800 euros au milieu du mois, le solde de sa rémunération sera réduit de 800 euros lors du paiement habituel, sous réserve des autres éléments de paie et de l’impôt prélevé. Le versement d’un acompte n’impose pas l’établissement immédiat d’un bulletin de salaire. L’opération doit en revanche apparaître sur le bulletin du mois concerné.
Avance sur salaire : l’employeur peut librement refuser
Contrairement à l’acompte, l’avance sur salaire ne constitue pas un droit général pour le salarié. Elle correspond au versement d’une somme en contrepartie d’un travail qui n’a pas encore été effectué. Un salarié peut ainsi demander une avance pour financer une dépense exceptionnelle, mais l’employeur reste libre de l’accepter ou de la refuser, sans avoir à justifier sa décision. Le montant de l’avance n’est pas plafonné par une règle générale : il est déterminé d’un commun accord entre les parties. Tous les salariés peuvent solliciter une avance, quelle que soit la nature de leur contrat de travail. Il reste néanmoins conseillé de formaliser l’accord par écrit afin d’éviter toute contestation ultérieure.
Comment demander une avance sur salaire ?
Le salarié peut adresser une demande écrite à son employeur en précisant le montant souhaité et la date à laquelle il aimerait recevoir les fonds. Il peut également proposer un échéancier de remboursement. Contrairement à une demande d’acompte, il ne peut pas imposer le versement de la somme. L’employeur peut notamment tenir compte de la situation financière de l’entreprise, du montant demandé et des possibilités de remboursement. Si un accord est trouvé, un document écrit précisant la somme avancée, la date du versement et les modalités de remboursement permet de sécuriser l’opération pour les deux parties.
Remboursement d’une avance : les retenues sur salaire sont limitées à 10 %
L’article L.3251-3 du Code du travail encadre la récupération des avances en espèces consenties par l’employeur. Les retenues successives opérées sur le salaire ne peuvent pas dépasser un dixième des salaires exigibles, selon les règles applicables. En pratique, le Code du travail numérique présente cette limite comme correspondant à 10 % du salaire net mensuel. Ainsi, pour un salarié percevant 2 000 euros nets par mois, une retenue de 200 euros par mois constitue un exemple de remboursement. Une avance de 1 000 euros serait alors remboursée en cinq mensualités. L’employeur ne peut pas simplement récupérer la totalité de l’avance sur la paie suivante en méconnaissance de cette limitation légale. Les règles peuvent être différentes en cas de remboursement volontaire distinct des retenues sur salaire.
Simulation : combien de temps faut-il pour rembourser une avance ?
| Avance accordée | Salaire net mensuel | Retenue mensuelle illustrative de 10 % | Durée indicative de remboursement |
|---|---|---|---|
| 500 € | 1 500 € | 150 € | 4 mois |
| 1 000 € | 2 000 € | 200 € | 5 mois |
| 2 000 € | 2 000 € | 200 € | 10 mois |
| 3 000 € | 2 500 € | 250 € | 12 mois |
| 5 000 € | 3 000 € | 300 € | 17 mois |
L’acompte ou l’avance sur salaire sont-ils imposables ?
Un acompte sur salaire ne constitue pas un revenu supplémentaire : il s’agit simplement du paiement anticipé d’une rémunération déjà acquise. Il reste soumis au traitement social et fiscal normal du salaire correspondant. L’avance sur salaire ne constitue pas non plus, lors de son versement, une rémunération supplémentaire acquise : elle correspond à une somme devant être remboursée. Il convient donc de distinguer le versement de l’avance, son remboursement et la rémunération effectivement gagnée par le salarié. Les modalités exactes de déclaration et de prélèvement doivent être correctement traitées par le service de paie afin d’éviter toute double comptabilisation.
Peut-on recevoir un acompte ou une avance en espèces ?
Le versement en espèces reste possible dans certaines limites. Lorsque le salaire net mensuel du salarié est inférieur ou égal à 1 500 euros, l’acompte ou l’avance peut être versé en espèces. Au-delà de ce seuil, le paiement doit être effectué par chèque ou virement bancaire, conformément aux règles applicables au paiement du salaire. En cas de remise d’espèces, un reçu signé est recommandé afin de conserver une preuve du versement. Le salarié et l’employeur doivent également veiller à ce que les opérations soient correctement enregistrées dans les documents de paie.
Que faire si l’employeur refuse un acompte auquel le salarié a droit ?
Si l’employeur refuse une première demande d’acompte conforme aux conditions légales, le salarié peut commencer par rappeler les dispositions de l’article L.3242-1 du Code du travail et renouveler sa demande par écrit. Il peut également consulter les représentants du personnel, lorsqu’ils existent, ou demander des renseignements à l’inspection du travail. Si le différend persiste, le conseil de prud’hommes peut être saisi pour faire valoir les droits du salarié. Il convient de conserver les échanges écrits et les justificatifs permettant d’établir la demande et le travail déjà effectué. En revanche, lorsque la demande concerne une véritable avance sur salaire, le refus de l’employeur n’est pas en lui-même contraire à la loi.
Acompte ou avance : quelle solution privilégier en cas de difficulté financière ?
Pour un salarié ayant déjà effectué une partie de son travail mensuel, l’acompte constitue généralement la solution à privilégier. Il permet de recevoir plus tôt une rémunération déjà gagnée, sans contracter de crédit ni dépendre d’une décision discrétionnaire de l’employeur. L’avance peut être utile lorsque les besoins financiers dépassent le montant du salaire déjà acquis, mais elle engage le salarié dans un remboursement qui réduira ses prochaines rémunérations. Il faut donc vérifier que les retenues futures resteront compatibles avec les dépenses courantes. Dans les deux cas, ces dispositifs permettent de modifier le calendrier de perception des sommes, mais ne créent pas de revenu supplémentaire.
Acompte et avance sur salaire : ce qu’il faut retenir
La différence entre acompte et avance sur salaire est essentielle pour connaître ses droits. L’acompte rémunère un travail déjà effectué : l’employeur ne peut pas refuser la première demande mensuelle conforme aux règles légales. L’avance finance un travail futur : elle nécessite l’accord de l’employeur, qui peut librement la refuser. L’acompte est déduit de la paie du mois, tandis que l’avance doit être remboursée selon des modalités encadrées, notamment par la limite légale des retenues sur salaire. Pour les salariés confrontés à une dépense imprévue, connaître cette distinction peut permettre d’obtenir rapidement une partie de leur rémunération sans recourir à un découvert bancaire ou à un crédit à la consommation.
Sources des données
- Ministère de l’Économie – Tout savoir sur l’acompte sur salaire, 21 octobre 2026
- Code du travail numérique – Demande d’acompte ou d’avance sur salaire : les règles à savoir
- Service-Public – Paiement du salaire
- Légifrance – Code du travail, article L.3242-1
- Légifrance – Code du travail, article L.3251-3
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Acompte sur salaire : plus d’un salarié sur quatre ont demandé un acompte pour le mois de décembre 2023
Les salariés français sont nombreux à demander un acompte sur salaire en vue des festivités de fin d’année, pas mois de (...)
Les demandes d’acomptes sur salaire explosent de +300% sur le premier trimestre 2024
Les taux des crédits consommation sont désormais élevés, les acomptes sur salaires explosent.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur