Bulle de l’IA : la BCE tire une nouvelle fois la sonnette d’alarme, 4 000 milliards de dollars d’engagements hors bilan, c’est trop !

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Les mots sont lâchés du côté de la BCE : bulle Internet, crise des subprimes... Le secteur de l’IA a formé une bulle financière qui devra éclater, tôt ou tard.
L'essentiel de l'information
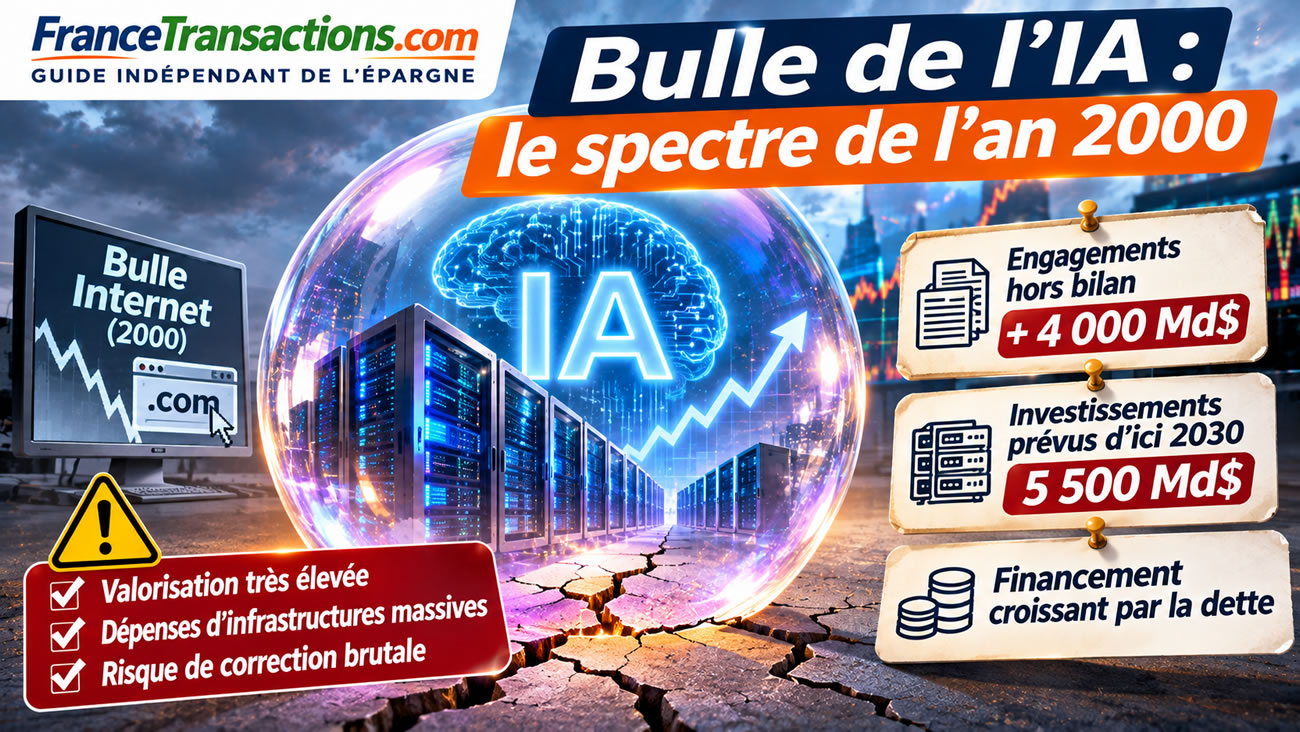
- Plus de 4 000 milliards de dollars d’engagements hors bilan étaient recensés par la BCE au deuxième trimestre 2026 auprès des grands groupes technologiques étudiés. Ces engagements ont parfois une nature économique proche de la dette, sans être tous comptabilisés comme telle.
- 5 500 milliards de dollars d’investissements cumulés d’ici 2030 sont envisagés pour les grandes entreprises technologiques américaines, dans un secteur où les dépenses d’infrastructure dépassent désormais les flux de trésorerie disponibles de plusieurs acteurs.
- La BCE établit explicitement un parallèle avec les bulles Internet et des subprime, tout en soulignant que les entreprises dominantes de l’IA disposent aujourd’hui de revenus réels et de capacités financières importantes. Elle alerte sur une vulnérabilité, sans annoncer un krach certain.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
L’intelligence artificielle est-elle en train de reproduire les excès financiers de la bulle Internet du début des années 2000 ? La Banque centrale européenne (BCE) pose désormais ouvertement la question. Dans son rapport sur la stabilité financière publié le 18 novembre 2026, elle met en garde contre la flambée des valorisations boursières, l’explosion des besoins de financement et surtout l’utilisation croissante de montages financiers complexes. Le chiffre le plus spectaculaire concerne les engagements hors bilan des géants technologiques américains : plus de 4 000 milliards de dollars au deuxième trimestre 2026. La BCE évoque explicitement des parallèles historiques avec les bulles Internet et des crédits subprime. Le problème n’est plus seulement de savoir si les actions liées à l’IA sont trop chères, mais de comprendre ce qui se passerait si les revenus attendus ne permettaient pas de rembourser les financements engagés.
La BCE met officiellement en garde contre une bulle financière de l’intelligence artificielle
Dans son rapport semestriel sur la stabilité financière, la BCE constate que l’enthousiasme des investisseurs pour l’intelligence artificielle a fortement soutenu les marchés actions mondiaux. Mais les valorisations actuelles reposent sur des anticipations de croissance des bénéfices particulièrement ambitieuses. Une déception concernant les revenus futurs, l’arrivée de modèles d’IA moins coûteux ou un durcissement des conditions de financement pourraient entraîner une correction brutale. La banque centrale ne prétend pas démontrer que toutes les entreprises du secteur sont surévaluées. Elle souligne toutefois que la concentration des investissements et l’interconnexion croissante des acteurs technologiques créent des vulnérabilités susceptibles de dépasser les seules Bourses américaines.
4 000 milliards de dollars d’engagements hors bilan : le chiffre qui interpelle
Selon les estimations de la BCE, les grandes entreprises technologiques étudiées totalisaient plus de 4 000 milliards de dollars d’engagements hors bilan au deuxième trimestre 2026. Ces engagements comprennent notamment des contrats d’utilisation future de centres de données, des accords d’achat de capacités informatiques et d’autres obligations contractuelles liées au développement de l’IA. Ils ne constituent pas tous des emprunts bancaires classiques, et leur montant ne correspond pas à une dette immédiatement exigible. Mais certains engagements sont économiquement proches de la dette : les entreprises promettent des paiements futurs, tandis que leurs fournisseurs peuvent utiliser ces promesses pour obtenir des financements. Le risque réside dans la difficulté à apprécier l’endettement économique total d’un groupe lorsque ses obligations sont réparties entre contrats, structures spécialisées et financements de partenaires.
Comment fonctionne le financement hors bilan des infrastructures d’IA ?
Prenons un exemple simplifié. Une grande entreprise technologique souhaite utiliser un centre de données, mais préfère ne pas financer directement sa construction. Un opérateur spécialisé réalise l’investissement, éventuellement au moyen d’une société de projet, et emprunte auprès de banques ou de fonds de dette privée. Pour obtenir ce financement, il présente aux prêteurs un contrat de longue durée signé avec l’entreprise technologique, qui s’engage à utiliser et à rémunérer les capacités informatiques. La dette apparaît alors dans les comptes de l’opérateur ou de la société de projet, tandis que l’entreprise cliente peut présenter principalement des engagements contractuels futurs, selon les règles comptables applicables. Le risque économique n’a pourtant pas disparu : si le client réduit ses besoins ou rencontre des difficultés, toute la chaîne de financement peut être fragilisée.
Hors bilan ne signifie pas illégal, mais peut compliquer l’analyse des risques
Les engagements hors bilan ne sont pas nécessairement dissimulés ou frauduleux. Ils peuvent être décrits dans les annexes des états financiers et respecter les normes comptables applicables. La BCE insiste cependant sur la différence entre la présentation comptable et la réalité économique des engagements. Un contrat de fourniture de capacité informatique sur plusieurs années peut présenter un caractère quasi obligatoire sans apparaître comme une dette financière classique au bilan du client. De même, les règles de comptabilisation des contrats de location dépendent notamment de leur date de commencement et de leurs caractéristiques. Pour un investisseur, examiner uniquement la dette financière publiée peut donc conduire à sous-estimer les besoins de trésorerie futurs de certaines entreprises.
Le mécanisme des financements circulaires rappelle les excès de la bulle Internet
La BCE attire également l’attention sur les relations financières circulaires entre les entreprises de l’écosystème de l’IA. Un fabricant de semi-conducteurs peut investir dans une entreprise développant des modèles d’intelligence artificielle. Cette dernière utilise ensuite les capitaux reçus pour acheter des puces ou des services informatiques auprès de son investisseur ou de ses partenaires. Les fournisseurs enregistrent alors des ventes, tandis que les entreprises clientes affichent une croissance de leur activité et de leurs capacités de calcul. Ces transactions peuvent correspondre à une demande réelle, mais elles deviennent plus difficiles à interpréter lorsque les ventes dépendent partiellement du financement apporté par les fournisseurs eux-mêmes. La BCE souligne que ces mécanismes peuvent gonfler simultanément les revenus attendus de plusieurs acteurs interdépendants.
Quand un fournisseur finance son client, quelle est la véritable demande ?
Le financement des clients par leurs fournisseurs existe dans de nombreuses industries et ne constitue pas, en soi, une anomalie. Il peut faciliter le lancement de nouvelles technologies ou accélérer l’adoption de produits coûteux. Le problème apparaît lorsque l’activité commerciale dépend durablement de nouveaux apports de capitaux. Une entreprise d’IA peut afficher une forte croissance de ses achats de puissance informatique tout en continuant à perdre de l’argent. Le fabricant de puces ou le fournisseur cloud bénéficie immédiatement de cette demande, mais celle-ci n’est durable que si l’entreprise cliente parvient finalement à vendre suffisamment de services à des utilisateurs finaux. À défaut, une partie des revenus de l’écosystème pourrait dépendre davantage de la circulation des financements que de la rentabilité économique de l’IA.
5 500 milliards de dollars d’investissements : une course aux infrastructures sans précédent
La BCE estime que les dépenses d’investissement cumulées des grandes entreprises technologiques américaines pourraient atteindre environ 5 500 milliards de dollars d’ici 2030. Selon les travaux cités dans son rapport, les besoins annuels de financement de l’ensemble des infrastructures d’intelligence artificielle représenteraient plus de 3 % du PIB américain entre 2025 et 2032. À titre de comparaison, les investissements associés à l’essor d’Internet entre 1996 et 2003 représentaient environ 1,10 % du PIB américain par an. Les périmètres ne sont pas parfaitement identiques, mais l’ordre de grandeur illustre l’ampleur de la transformation en cours. Jamais une technologie numérique n’avait nécessité une mobilisation aussi rapide de capitaux pour construire les infrastructures nécessaires à son développement.
Les géants technologiques commencent à dépenser davantage qu’ils ne génèrent de liquidités
L’un des changements majeurs relevés par la BCE concerne les flux de trésorerie disponibles, ou free cash flows. Historiquement, les grandes entreprises technologiques américaines finançaient une large partie de leur croissance grâce aux liquidités considérables générées par leurs activités existantes. En 2026, les investissements dans les infrastructures d’IA ont dépassé les flux de trésorerie opérationnels de la plupart des grands fournisseurs de cloud étudiés, entraînant des flux de trésorerie disponibles négatifs. Ces groupes disposent encore de ressources financières importantes et d’activités souvent très rentables. Mais leur dépendance croissante aux marchés de capitaux modifie la nature du risque. Si les investisseurs deviennent plus prudents ou si les taux d’intérêt augmentent, le financement de la croissance pourrait devenir plus coûteux.
De l’euphorie boursière à l’endettement : un changement de risque majeur
Une bulle financée principalement par l’émission d’actions n’a pas les mêmes conséquences qu’une expansion financée par l’endettement. Lorsque les cours des actions s’effondrent, les actionnaires supportent directement les pertes, sans qu’une entreprise soit nécessairement contrainte de rembourser le capital investi. En revanche, une dette implique des échéances, des intérêts et parfois des garanties. Si les revenus anticipés ne se matérialisent pas, les emprunteurs peuvent rencontrer des difficultés de refinancement ou être contraints de vendre des actifs. La BCE considère que l’accélération du recours à l’endettement dans l’IA rend le parallèle avec la crise des subprime particulièrement préoccupant. Les risques pourraient se transmettre des marchés actions vers les marchés obligataires, les fonds de crédit et, indirectement, le système bancaire.
Bulle Internet de 2000 : les ressemblances deviennent troublantes
À la fin des années 1990, les investisseurs étaient convaincus qu’Internet allait transformer l’économie mondiale. Ils avaient raison sur le potentiel de la technologie, mais se trompaient fréquemment sur les valorisations et les perspectives de rentabilité des entreprises. Les introductions en bourse se multipliaient, les investissements dans les réseaux de télécommunications explosaient et de nombreuses sociétés levaient des capitaux sans disposer d’un modèle économique durable. Lorsque les anticipations de croissance ont été révisées, les cours boursiers se sont effondrés. Le NASDAQ Composite a perdu près de 78 % entre son sommet de mars 2000 et son point bas d’octobre 2002. Internet a pourtant continué à se développer et a profondément transformé l’économie. L’éclatement d’une bulle financière n’implique donc pas l’échec de la technologie sous-jacente.
IA et bulle Internet : les similitudes et les différences
| Critère | Bulle Internet 1999-2000 | Essor de l’IA en 2026 |
|---|---|---|
| Technologie | Internet et commerce électronique | IA générative et automatisation |
| Valorisations | Anticipations de croissance extrêmes | Anticipations de bénéfices très ambitieuses |
| Investissements | Réseaux télécoms, serveurs, fibre optique | Centres de données, puces, énergie |
| Financement | Capital-risque, introductions en bourse, dette télécom | Trésorerie, actions, obligations, dette privée, contrats hors bilan |
| Revenus | Nombreuses sociétés sans revenus significatifs | Grands groupes rentables, mais laboratoires d’IA souvent déficitaires |
| Interdépendances | Opérateurs, équipementiers, fournisseurs Internet | Fabricants de puces, cloud, laboratoires d’IA, fonds |
| Risque principal | Valorisations excessives et surcapacités | Valorisations, surinvestissement et endettement |
| Conséquence possible | Correction boursière et faillites | Correction boursière et tensions de crédit |
Les géants de l’IA ne sont pourtant pas les start-up Internet de 2000
La comparaison historique comporte une limite essentielle. Contrairement à de nombreuses entreprises introduites en Bourse à la fin des années 1990, les principaux groupes qui financent aujourd’hui l’IA disposent d’activités existantes, de clientèles importantes et de bénéfices considérables. Microsoft, Alphabet, Amazon ou Meta peuvent s’appuyer sur leurs revenus issus du logiciel, de la publicité, du commerce électronique ou du cloud. La BCE souligne d’ailleurs que les bénéfices des grands fournisseurs d’infrastructures ont jusqu’ici globalement répondu aux attentes. Le risque n’est donc pas nécessairement celui d’un effondrement immédiat de toutes les entreprises concernées. Il réside plutôt dans le décalage possible entre les capitaux investis, la durée de vie des équipements et les revenus futurs réellement générés par l’intelligence artificielle.
Le problème de l’obsolescence : les puces deviennent anciennes avant d’être amorties
Les infrastructures d’intelligence artificielle présentent une particularité : leur coût initial est très élevé, tandis que les équipements peuvent devenir rapidement moins compétitifs. La BCE cite des estimations selon lesquelles certains équipements spécialisés d’IA présentent une durée de vie économique de l’ordre de un à trois ans, alors que les entreprises peuvent retenir des durées comptables d’amortissement plus longues pour une partie de leurs serveurs. Il faut distinguer la durée de vie technique, la durée de vie économique et la durée comptable, qui ne sont pas nécessairement identiques. Mais le risque est réel : un centre de données peut être financé sur plusieurs années alors que les processeurs qui le composent perdent rapidement de leur valeur économique. Les revenus futurs doivent donc être suffisants non seulement pour rembourser les investissements initiaux, mais aussi pour financer le renouvellement régulier des équipements.
Une nouvelle génération de modèles moins coûteux pourrait déstabiliser les valorisations
La BCE identifie également un risque concurrentiel souvent sous-estimé. Les valorisations actuelles reposent sur l’idée que les entreprises dominantes pourront conserver des positions commerciales fortes et dégager des marges importantes. Or, l’arrivée de modèles d’IA moins coûteux, plus efficaces ou disponibles en accès libre pourrait modifier rapidement l’économie du secteur. Une baisse du coût des services d’intelligence artificielle serait favorable aux utilisateurs et aux entreprises clientes, mais elle pourrait réduire les revenus attendus des fournisseurs qui ont investi massivement dans les infrastructures. Les gagnants technologiques ne seront donc pas nécessairement les gagnants boursiers. Cette distinction avait déjà été observée lors de la bulle Internet, lorsque certaines entreprises pionnières ont disparu malgré le succès durable de leurs innovations.
Les introductions en Bourse retrouvent l’euphorie de la fin des années 1990
La BCE s’inquiète également de la multiplication des introductions en Bourse de grande taille. Selon les estimations reprises dans son rapport, les montants levés sur le marché américain pourraient atteindre environ 212 milliards de dollars en 2026, contre 44 milliards en 2025. Rapportée au PIB américain, cette vague d’introductions pourrait dépasser le sommet observé pendant la bulle Internet. Historiquement, de telles accélérations ont parfois coïncidé avec des périodes d’optimisme excessif sur les marchés. Il ne s’agit pas d’un indicateur permettant de dater précisément un sommet boursier, mais il révèle l’importance de la demande de capitaux et l’appétit des investisseurs pour les nouvelles valeurs technologiques.
IPO Anthropic : le symbole d’un marché prêt à payer très cher les promesses de l’IA
L’introduction en bourse d’Anthropic, prévue le 19 novembre 2026, illustre cet enthousiasme. Le spécialiste de l’intelligence artificielle, à l’origine de Claude, a fixé son prix d’introduction à 83 dollars par action, au-dessus de la fourchette initialement envisagée. Sa valorisation entièrement diluée atteint environ 1 500 milliards de dollars, tandis que l’opération porte sur plus de 81 milliards de dollars de titres. Ces montants traduisent des attentes de croissance exceptionnelles, alors que l’entreprise doit encore démontrer sa capacité à dégager durablement des bénéfices suffisants pour financer ses besoins informatiques. Pour les particuliers, le danger consiste à confondre une technologie prometteuse, une entreprise susceptible de devenir incontournable et une action financièrement attractive à n’importe quel prix.
La dette privée et les fonds d’investissement pourraient amplifier une correction
Le financement de l’IA ne repose pas uniquement sur les banques traditionnelles. Les fonds de dette privée, les gestionnaires d’actifs, les fonds de capital-investissement et les investisseurs obligataires participent également à la construction des infrastructures. La BCE souligne que ces intermédiaires non bancaires peuvent présenter des vulnérabilités particulières en matière de liquidité, de levier financier et de transparence. En cas de retournement, des pertes sur les actions pourraient provoquer des demandes de remboursement auprès des fonds, des ventes forcées d’actifs ou des tensions sur les financements. Les interactions entre ces différents acteurs risqueraient alors d’amplifier la correction initiale. C’est précisément ce phénomène de contagion que surveillent les autorités de stabilité financière.
Les épargnants européens sont directement exposés à la concentration sur l’IA
Une correction des grandes valeurs technologiques américaines ne concernerait pas seulement les investisseurs ayant acheté directement des actions Nvidia, Microsoft ou Alphabet. Les fonds indiciels mondiaux, les ETF répliquant le S&P 500 et les fonds actions internationaux détiennent souvent des participations importantes dans ces entreprises. La BCE indique que les sociétés américaines liées à l’IA représentent désormais une part substantielle des portefeuilles actions de certains intermédiaires financiers non bancaires de la zone euro. Cette concentration peut amplifier les effets d’un retournement sur les performances des fonds diversifiés. Un investisseur pensant répartir son épargne entre plusieurs ETF peut ainsi conserver une exposition indirecte importante aux mêmes grandes valeurs technologiques.
Une bulle financière peut éclater sans que l’intelligence artificielle disparaisse
L’histoire économique montre qu’une innovation majeure peut donner naissance à une bulle financière sans remettre en cause son utilité à long terme. Les chemins de fer au XIXe siècle, les réseaux de télécommunications et Internet ont connu des phases de surinvestissement et de spéculation. Certaines infrastructures construites pendant ces périodes ont ensuite été utilisées pendant des décennies, parfois après la faillite de leurs premiers propriétaires. L’intelligence artificielle pourrait suivre une trajectoire comparable. Les entreprises et les particuliers peuvent bénéficier durablement de gains de productivité, même si une partie des investisseurs actuels subit de lourdes pertes. L’enjeu consiste donc à distinguer la valeur économique future d’une technologie de la valorisation financière présente des entreprises qui la développent.
La BCE annonce-t-elle un krach boursier ?
Non. La BCE ne prévoit pas une date d’éclatement de la bulle et ne considère pas qu’une crise financière soit inévitable. Elle identifie des vulnérabilités susceptibles d’aggraver une correction si les anticipations de croissance deviennent moins favorables. Les grandes entreprises technologiques disposent encore de capacités financières importantes, et le système bancaire européen bénéficie, selon la BCE, de niveaux de fonds propres et de liquidité solides. En revanche, la multiplication des engagements contractuels, la montée de la dette privée et la concentration des portefeuilles augmentent les risques de transmission d’un choc. La banque centrale rappelle ainsi que la stabilité financière dépend aussi de la capacité des investisseurs à mesurer correctement les risques qu’ils prennent.
Quels signaux les investisseurs doivent-ils surveiller ?
Plusieurs indicateurs permettront de déterminer si l’essor de l’intelligence artificielle repose sur des bases financières durables. Le premier concerne la croissance des revenus réellement encaissés auprès des clients finaux, par opposition aux ventes soutenues par des financements entre partenaires. Le deuxième est l’évolution des flux de trésorerie disponibles après investissements. Le troisième porte sur les engagements hors bilan, les échéances de paiement et les conditions de refinancement des centres de données. Enfin, les investisseurs devront surveiller la durée de vie économique des équipements, l’évolution des prix des services d’IA et la rentabilité des nouveaux modèles. Une croissance spectaculaire du chiffre d’affaires ne suffit pas à justifier une valorisation lorsque les besoins de financement progressent encore plus rapidement.
Bulle de l’IA : le parallèle avec 2000 est désormais difficile à ignorer
Le rapport de la BCE du 18 novembre 2026 marque une étape importante dans l’analyse des risques financiers liés à l’intelligence artificielle. Les montants engagés sont considérables, les relations financières entre acteurs deviennent plus complexes et l’endettement occupe une place croissante dans le financement de la technologie. Le parallèle avec la bulle Internet du début des années 2000 apparaît donc pertinent, même si les grandes entreprises technologiques actuelles présentent des situations financières très différentes de celles des start-up de l’époque. Le véritable danger n’est pas que l’intelligence artificielle ne serve à rien, mais que les investisseurs aient payé trop cher et financé trop rapidement des capacités dont la rentabilité reste à démontrer. Comme lors de la révolution Internet, la technologie pourrait transformer durablement l’économie tout en provoquant des pertes considérables pour ceux qui auraient confondu potentiel industriel et valorisation boursière.
Sources des données
- Banque centrale européenne – Financial Stability Review, novembre 2026 (rapport PDF)
- BCE – The debt financing of AI and its implications for financial stability
- BCE – Risks and resilience in the euro area financial system, 16 novembre 2026
- Banque de France – Communiqué sur les risques pour la stabilité financière, 18 novembre 2026
- Euronews – La BCE compare la ruée vers l’IA à la bulle Internet, 18 novembre 2026
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Bourse : anticiper l’éclatement de la bulle de l’Intelligence Artificielle
Face aux quelques 1.000 milliards de dollars investis sur le secteur de l’Intelligence Artificielle ces dernières (...)
La bulle financière autour de l’intelligence artificielle (IA) identifiée par la BCE
Il n’est jamais trop tard pour bien faire. La BCE reconnaît l’existence d’une bulle spéculative autour de l’IA. (...)
Nouveau record pour le S&P 500 : comme un air de bulle financière en formation
Le S&P 500 atteint des sommets records malgré les attentes concernant la Réserve fédérale (...)
IPO Anthropic : le prix de l’action relevé à 83 dollars, une introduction en Bourse historique à 1 500 milliards de dollars
Anthropic entre au Nasdaq à 83 dollars, levant 81,3 milliards. Une valorisation vertigineuse.
IPO Anthropic (Claude) : 83 $ l’action ? Une forte hausse attendue, avant de retomber comme SpaceX ?
Anthropic se lance dans la présentation de son IPO avec les bons documents. Faudra-t-il en croquer (...)
Nvidia : 65 milliards de dollars de bénéfices en trois mois, l’IA rapporte gros mais Wall Street doute encore
Nvidia double ses revenus et engrange 65,3 milliards de dollars de bénéfices. La Bourse reste (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur