
Crédit immobilier : baisse des taux d’usure sur 20 ans et remontée des taux d’intérêt, un effet tenaille fatal au marché ?


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Le marché de l’immobilier est incroyablement résiliant. Les hausses de prix se poursuivent, dans la majorité des pays de l’OCDE. Des bulles immobilières. En France, la folie immobilière se poursuit, et la récente baisse des taux de l’usure ne devrait pas calmer l’appétit démesuré des Français pour la pierre.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Le marché de l’immobilier va-t-il enfin caler ?
Difficile d’imaginer pour le moment un fléchissement du marché de l’immobilier tant les hausses de prix sur 2020 sont délirantes. La France a connu une hausse moyenne des prix de l’immobilier résidentiel de +6% sur une année glissante (avril 2021) selon l’OCDE. Et cette bulle immobilière est mondiale. Alors que les conditions de financement sont toujours attractives, certains pensent que le retour de l’inflation et la remontée des taux d’intérêts devraient calmer le jeu. La récente baisse des taux de l’usure semble être un frein bien dérisoire à la folie ambiante sur l’immobilier.
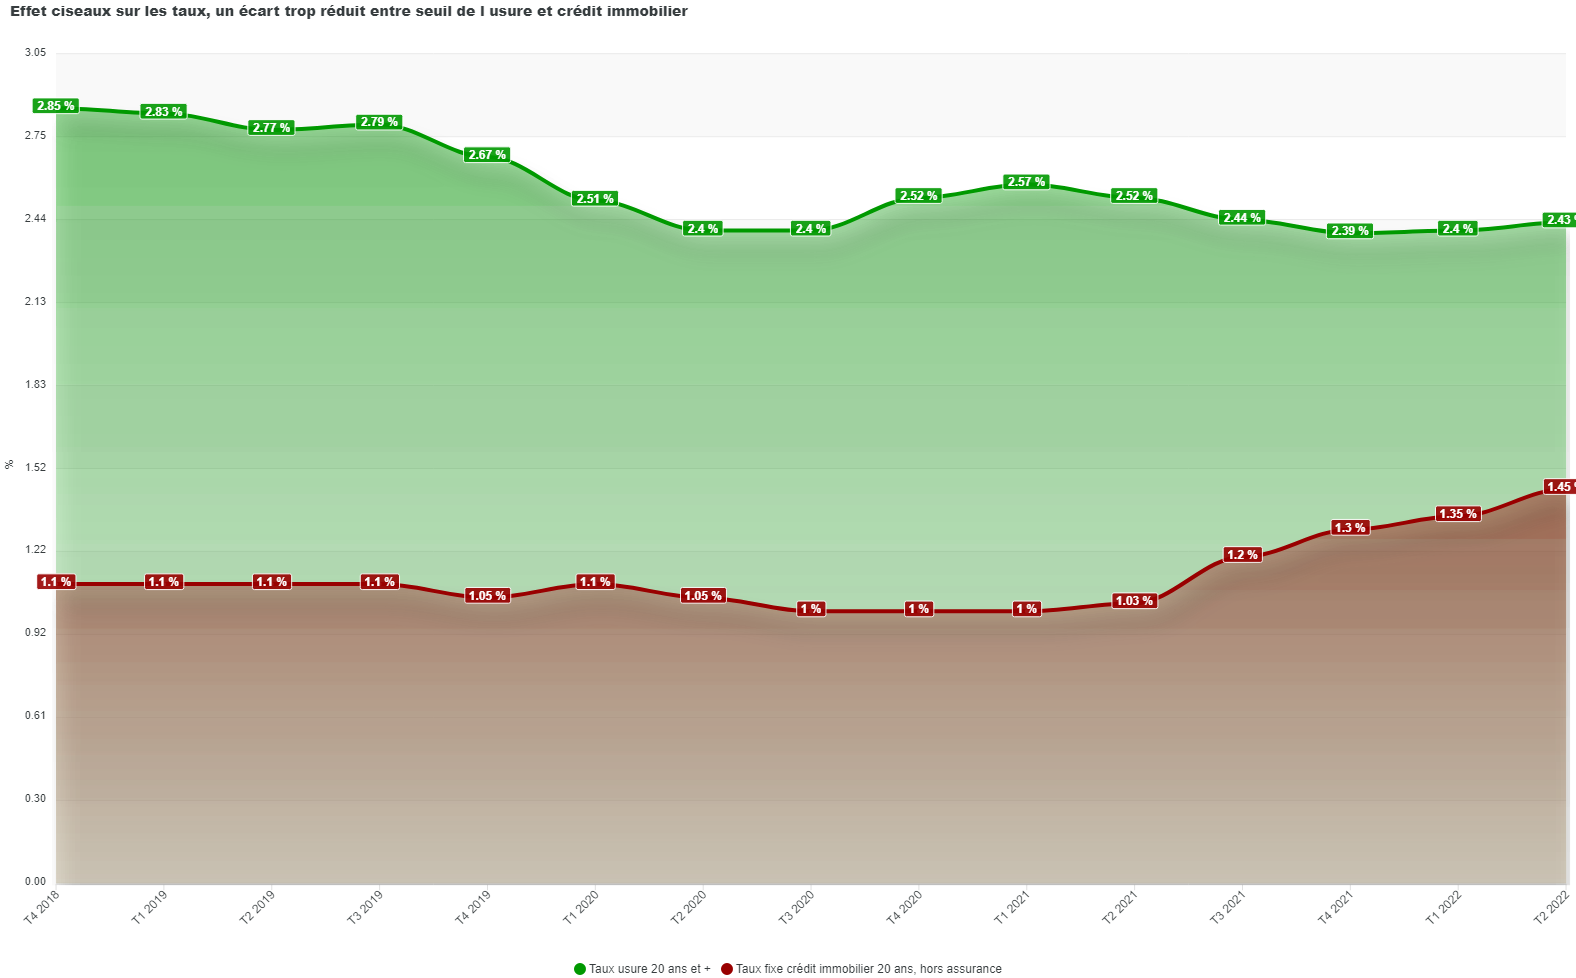
Nouvelle baisse des taux de l’usure
Comme à chacune des baisses des taux de l’usure, ce seront donc de nouveaux potentiels acquéreurs de biens immobiliers qui se verront refuser leur dossier de crédit. Un mal pour un bien ? Si ces dossiers sont refusés, il s’agit le plus souvent de protéger les emprunteurs contre un montage financier trop fragile. Le comble étant évidemment que les conditions d’endettement ont été élargies (35% maximum de dette versus 30%) afin de limiter les effets de la crise économique.
Taux de l’usure pour les crédits immobiliers :
| Taux d'usure pour les particuliers (applicables en T4 2026) (1) | |
|---|---|
| Taux maximum pour un crédit immobilier (Plus de 75.000€ empruntés) | |
| Taux d'usure crédit d'une durée de moins de 10 ans | 4.09% |
| Taux d'usure crédit d'une durée de moins de 20 ans | 4.68% |
| Taux d'usure crédit d'une durée de 20 ans et plus | 5.40% |
| Taux d'usure crédit relais | 6.49% |
| Taux d'usure crédit à taux variable | 5.52% |
(1) source des taux : Banque de France | |
Un risque d’exclusion de certains emprunteurs, en cas de remontée des taux, mais pas seulement…
Si le principe d’un taux plafond est théoriquement favorable au consommateur, dans le contexte actuel marqué par un risque de remontée des taux à court ou moyen terme (et déjà initié de façon isolée dans certaines banques), son calcul pose problème : « Il y a un écart de 3 mois entre les taux moyens utilisés pour déterminer l’usure, et les conditions proposées par les banques et c’est cela qui pose problème. Ainsi le taux de l’usure des prêts immobiliers a encore baissé pour le 2ème trimestre, de 0,07 % sur les prêts de 10 ans et plus alors que certaines banques augmentent actuellement leurs taux de 0,10 à 0,20 % en moyenne. Pour le moment, elles sont peu nombreuses, mais si les taux remontent de façon plus généralisée, il y a un risque d’effet ciseau et d’exclusion du crédit de certains emprunteurs dont le taux dépassera celui de l’usure » analyse Julie Bachet, directrice générale de Vousfinancer.
Taux des crédits immobiliers :
| Taux moyens des crédits immobiliers (1) | |
|---|---|
| Taux moyen du marché, durée moins de 10 ans | 3.07% |
| Taux moyen du marché, durée de moins de 20 ans | 3.51% |
| Taux moyen du marché, durée de 20 ans et plus | 4.05% |
| Taux moyen du marché pour un crédit relais | 4.87% |
| Taux moyen pour un crédit immobilier à taux variable | 4.14% |
(1) source : Banque de France | |
| Durées de crédit | Taux élevés (15% apport) | Taux moyens (30% apport) | Taux faibles (50% apport) |
|---|---|---|---|
| 7 ans | 4,20 %⚠️Taux supérieur au seuil de l'usure de 4.09% | 3,95 % | 3,65 % |
| 10 ans | 4,45 %⚠️Taux supérieur au seuil de l'usure de 4.09% | 4,25 %⚠️Taux supérieur au seuil de l'usure de 4.09% | 3,75 % |
| 15 ans | 4,75 % | 4,20 % | 3,65 % |
| 20 ans | 5,10 % | 4,30 % | 3,70 % |
| 25 ans | 5,20 % | 4,50 % | 3,90 % |
| (*) Mise à jour effectuée le 03/11/2026 . Taux assurance incluse d'un taux moyen d'assurance emprunteur de 0.45% (pour un couple). Considérer un taux d'assurance emprunteur de 0,20% pour une personne seule. Taux moyens de marché (avec 30% d'apport), calculés sur les relevés des courtiers en crédits immobiliers. Données indicatives uniquement. | |||
En outre, les taux d’usure sont trop faibles pour tenir compte de la diversité des profils d’emprunteurs. Par exemple, sur 20 ans, en fonction des revenus, le taux nominal proposé par une banque varie de 1,15 à 2 % sur 25 ans selon les revenus, avec des taux d’assurance variant de 0,26 % pour les moins de 30 ans à 0,53 % pour les plus de 50 ans, auquel s’ajoute des frais de dossier pouvant aller jusqu’à 900 €… Compte tenu de ces écarts de taux importants, certains emprunteurs peuvent obtenir des propositions supérieures au taux d’usure. « Certaines catégories d’emprunteurs risquent d’être davantage pénalisées par le taux d’usure. Il s’agit des emprunteurs les plus risqués en termes de santé (sénior, risques aggravés), ou d’emprunteurs fragiles à qui on conseille de s’assurer à 200 % ou de souscrire une assurance perte d’emploi dont le taux pourrait dépasser plus fréquemment le seuil de l’usure en raison du poids très important de l’assurance dans le TAEG. Les emprunteurs modestes peuvent également être encore impactés en raison des écarts de taux pratiqués par les banques selon les revenus et l’apport » conclut Sandrine Allonier.
Sélection des meilleures propositions en matière de crédits immobiliers
Besoin de vous faire accompagner pour décrocher un taux attractif pour votre crédit immobilier ?
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Immobilier : la bulle immobilière est mondiale, la folie des prix s’amplifie
Cela faisant 20 ans que les prix de l’immobilier n’avaient pas autant grimpé en une seule année selon l’OCDE : +5% en (...)
Crédit immobilier, nouveau record de faiblesse du taux moyen : 1.07%
Selon les derniers chiffres publiés par l’Observatoire Crédit Logement / CSA, le taux moyen des crédits du secteur (...)
Crédit immobilier : impossible d’emprunter sans apport ? Eliosor propose une nouvelle façon de devenir propriétaire
Vous avez un projet immobilier en vue, mais les banques sont frileuses pour vous prêter car votre apport est trop (...)
Crédit immobilier : avez-vous le bon profil pour emprunter ? Comment améliorer son dossier ?
Les banques sont contraintes par la réglementation de respecter strictement les critères d’octroi pour les crédits (...)
Crédit immobilier : nouvelles règles officielles applicables à compter du 1er janvier 2022
Le Journal Officiel n°237 du 10 octobre 2021 liste les règles officielles entrant en vigueur au 1er janvier 2022 (...)
Bourse : CAC40 +0.86% sur cette semaine, mais inflation hors de contrôle et forte remontée des taux d’intérêts en ligne de mire
Si le CAC40 a passé une relative bonne semaine, en affichant une hausse de +0.86%, vendredi a laissé paraître de (...)
Taux de l’usure applicables du 1er avril 2022 au 30 juin 2022 : taux maximum pour les crédits immobiliers
Les taux de l’usure sont de nouveau revu à la baisse pour le deuxième trimestre 2022 pour les crédits immobiliers de (...)
Taux des crédits immobiliers
Taux crédit immobilier : Vous souhaitez connaître les taux indicatifs des principales banques françaises ? Sans avoir (...)
Immobilier en France : tous les voyants sont passés au rouge !
Le marché de l’immobilier est mal embarqué en 2023. La crise immobilière couve, car les taux d’intérêts des crédits (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur