
Transfert de PER : comment procéder concrètement, étape par étape ?

🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Qui contacter, quels documents fournir, combien de temps attendre, que deviennent les placements et comment éviter les mauvaises surprises.
L'essentiel de l'information
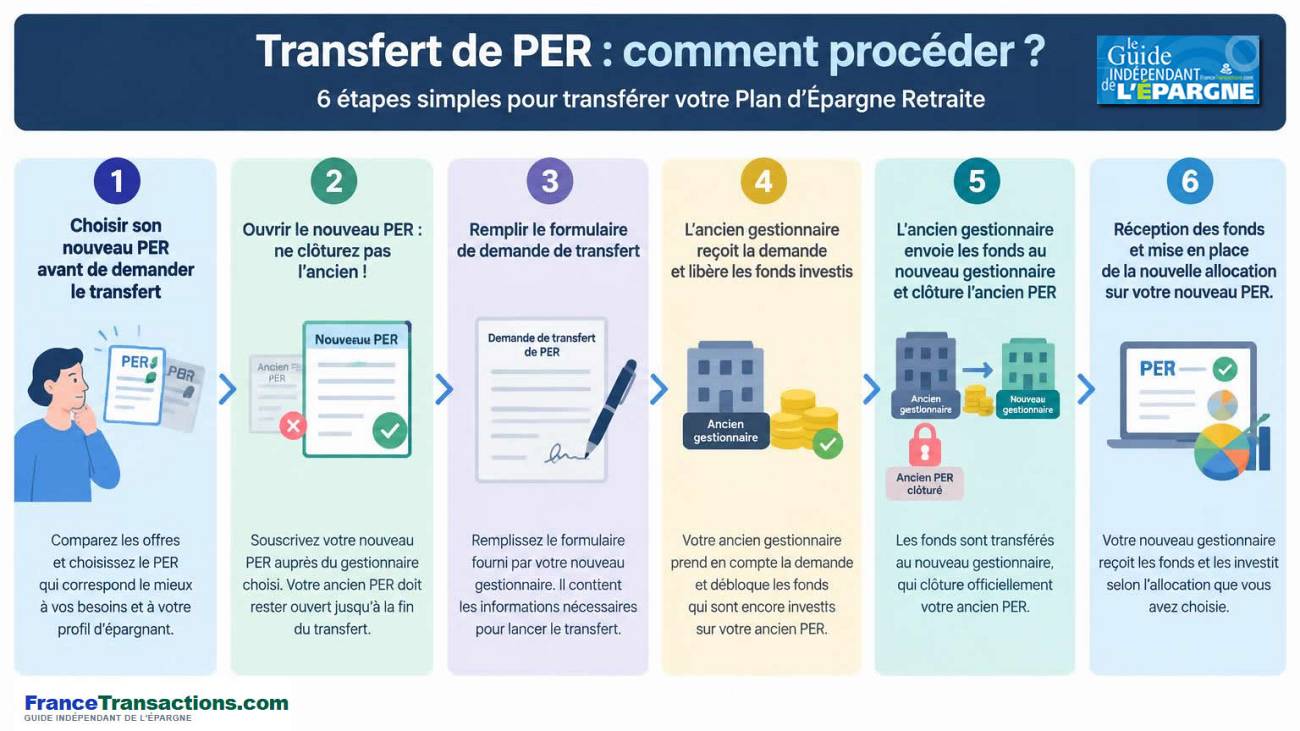
- Pour transférer un PER, il suffit d’ouvrir un nouveau PER, de remplir le formulaire de transfert et de fournir les justificatifs demandés. Le nouvel établissement organise ensuite l’opération avec l’ancien gestionnaire. Il ne faut pas clôturer soi-même l’ancien PER.
- Le transfert entre deux PER individuels est gratuit après cinq ans de détention. Avant cette échéance, les frais sont plafonnés à 1 % des droits acquis. L’ancien gestionnaire dispose de deux mois à compter de la réception du dossier complet pour transmettre les sommes et les informations nécessaires.
- Le transfert est fiscalement neutre et conserve les caractéristiques des différents compartiments du PER. Attention toutefois à la période éventuelle de désinvestissement, aux garanties contractuelles susceptibles d’être perdues et aux frais du nouveau contrat.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
- 1. Choisir et souscrire son nouveau PER
- 2. Ouvrir le nouveau PER
- 3. Demande de transfert
- 4. L’ancien gestionnaire prépare le transfert de votre (...)
- 5. Réception des fonds et nouvelle allocation
- Que deviennent les trois compartiments du PER (...)
- Combien de temps faut-il pour transférer un PER (...)
- Attention à la période pendant laquelle votre épargne (...)
- Combien coûte un transfert de PER ?
- Transfert de PER : aucune imposition à payer
- Peut-on transférer son PER même si l’on est en (...)
- Attention aux garanties et avantages spécifiques de (...)
- Un transfert de PER peut-il être rentable malgré des (...)
- Que faire si l’ancien établissement tarde à transférer le (...)
- Transférer son PER : une démarche simple, mais qui mérite (...)
Transfert de PER : comment changer de contrat concrètement, étape par étape ? Vous détenez un Plan d’Épargne Retraite (PER) et souhaitez changer d’établissement ? Frais de gestion trop élevés, supports d’investissement peu performants, offre d’ETF insuffisante ou gestion pilotée décevante : les raisons de transférer son PER ne manquent pas. Bonne nouvelle, la procédure est relativement simple et ne nécessite pas de récupérer personnellement son épargne. C’est généralement le nouvel établissement qui organise le transfert avec l’ancien gestionnaire. L’opération est fiscalement neutre et devient gratuite après cinq ans de détention du PER. Encore faut-il respecter les différentes étapes et anticiper les délais, car un transfert peut nécessiter plusieurs semaines, pendant lesquelles votre épargne risque de ne plus être investie sur les marchés financiers.
1. Choisir et souscrire son nouveau PER
La première étape consiste à sélectionner le PER vers lequel vous souhaitez transférer votre épargne. Ce choix mérite davantage d’attention que les démarches administratives elles-mêmes. Un transfert n’a d’intérêt que si le nouveau contrat présente de véritables avantages par rapport à l’ancien. Les frais annuels de gestion constituent un premier critère. Certains PER commercialisés lors des premières années suivant la réforme de 2019 supportent des frais relativement élevés, notamment sur les unités de compte. D’autres contrats proposent désormais des frais de gestion plus faibles, un accès à des ETF, une gamme de supports plus étendue ou des modes de gestion pilotée moins coûteux. Il faut également comparer les performances des fonds en euros, les frais propres aux supports financiers, les conditions de gestion et les modalités de sortie à la retraite. Un contrat moins cher n’est pas nécessairement meilleur sur tous les points. Il faut notamment vérifier la qualité des supports proposés, les éventuelles garanties et les conditions de liquidation du plan. Comme l’on peut détenir autant de PER que l’on souhaite, vous pouvez souscrire votre nouveau PER sans crainte de détenir des "doublons".
2. Ouvrir le nouveau PER
Une fois le nouveau PER sélectionné, vous pouvez procéder à sa souscription. La plupart des établissements permettent désormais d’effectuer cette démarche en ligne. Lors de l’ouverture, vous devrez renseigner votre situation personnelle, vos objectifs d’épargne retraite, votre horizon de placement et votre profil de risque. Vous devrez également choisir un mode de gestion : gestion libre ou gestion pilotée. Il est généralement possible de préciser dès cette étape que vous souhaitez effectuer un transfert depuis un PER existant. Attention, vous ne devez pas demander vous-même la clôture de votre ancien PER. Le transfert doit être organisé entre les deux établissements, afin de préserver les droits et les caractéristiques fiscales de votre épargne retraite. Le nouveau PER peut être ouvert avant la réalisation effective du transfert. Selon les établissements, un premier versement peut être demandé pour finaliser l’adhésion, tandis que d’autres acceptent une ouverture dans le cadre du seul transfert.
3. Demande de transfert
Une fois le nouveau PER ouvert, l’établissement d’accueil vous fournit généralement un formulaire de transfert. Ce document permet d’identifier précisément le contrat à transférer et son gestionnaire actuel. Vous devrez notamment indiquer le nom de l’établissement détenteur de votre ancien PER, le numéro du contrat, vos coordonnées et les références de votre nouveau plan. Plusieurs justificatifs peuvent être demandés, notamment une copie de votre pièce d’identité, un relevé d’identité bancaire et le dernier relevé de situation de votre ancien PER. Le dernier relevé annuel est particulièrement utile. Il permet d’identifier la valeur de votre épargne, les supports détenus et les différentes catégories de versements. Une fois le dossier complété et signé, le nouvel établissement se charge généralement de transmettre la demande officielle à l’ancien gestionnaire. Vous n’avez donc pas à organiser vous-même le virement des fonds.
4. L’ancien gestionnaire prépare le transfert de votre épargne
À réception de la demande complète, l’ancien gestionnaire vérifie les informations transmises et prépare l’opération. Dans le cas d’un PER assurance, les supports d’investissement doivent généralement être désinvestis afin de déterminer la valeur transférable. Les unités de compte sont valorisées selon les conditions contractuelles et la valeur du fonds en euros est calculée suivant les modalités applicables au contrat. Il est également possible, dans certaines situations et avec l’accord des gestionnaires concernés, de transférer directement des titres plutôt que de procéder à leur vente. Cette possibilité dépend notamment de la nature des PER et des actifs détenus. L’ancien établissement doit également transmettre les informations nécessaires au maintien des droits de l’épargnant. Il ne s’agit donc pas simplement de transférer une somme d’argent. Les informations relatives à l’origine des versements, à leur traitement fiscal et aux différents compartiments du PER doivent accompagner le transfert.
5. Réception des fonds et nouvelle allocation
Lorsque le nouvel établissement reçoit les sommes transférées, il procède à leur affectation sur le nouveau PER. Selon les modalités retenues, les fonds peuvent être investis automatiquement conformément à l’allocation choisie lors de l’ouverture ou être temporairement placés sur un support d’attente. En gestion libre, vous devrez vérifier que la répartition entre fonds en euros, ETF, fonds obligataires, actions ou autres supports correspond bien à vos instructions. En gestion pilotée, l’établissement applique normalement le profil de gestion sélectionné, en tenant compte de votre horizon de retraite et de votre tolérance au risque. Il est indispensable de consulter le premier relevé de situation du nouveau PER pour vérifier le montant effectivement reçu, les éventuels frais prélevés et la répartition des sommes entre les différents compartiments. Conservez également le dernier relevé de l’ancien PER et le document confirmant la réalisation du transfert.
Que deviennent les trois compartiments du PER ?
Un PER peut accueillir trois catégories de versements, correspondant à trois compartiments distincts. Cette organisation est essentielle, car les droits et les règles fiscales applicables ne sont pas identiques.
| Compartiment | Origine des sommes | Traitement lors du transfert |
|---|---|---|
| Compartiment 1 | Versements volontaires, déduits ou non du revenu imposable | Conservation de l’origine et du traitement fiscal des versements |
| Compartiment 2 | Épargne salariale : intéressement, participation, abondement, notamment | Conservation des droits issus de l’épargne salariale |
| Compartiment 3 | Versements obligatoires de l’employeur ou du salarié | Conservation des droits et des restrictions propres aux versements obligatoires |
Le transfert ne transforme pas les versements obligatoires en versements volontaires. De même, les versements volontaires qui n’ont pas été déduits du revenu imposable conservent cette caractéristique fiscale. Ces distinctions sont particulièrement importantes au moment de la retraite. Elles déterminent notamment les possibilités de sortie en capital ou en rente et la fiscalité applicable. Le transfert doit donc préserver la traçabilité des différentes sommes accumulées.
Combien de temps faut-il pour transférer un PER ?
Le délai réglementaire applicable au transfert individuel d’un PER vers un autre PER est de deux mois à compter de la réception de la demande et des justificatifs nécessaires par l’ancien gestionnaire. Ce délai correspond à l’obligation de transmettre les sommes et les informations nécessaires au nouveau gestionnaire. Il ne garantit pas que l’ensemble des supports du nouveau PER sera immédiatement investi à cette date. Dans la pratique, la durée totale de l’opération dépend notamment de la rapidité de traitement des deux établissements, de la complétude du dossier et de la nature des actifs détenus. Les anciens produits d’épargne retraite, tels que les PERP ou les contrats Madelin, relèvent de procédures pouvant être différentes, avec des délais pouvant atteindre quatre mois.
| Opération | Délai ou observation |
|---|---|
| Ouverture du nouveau PER | Selon les formalités du nouvel établissement |
| Constitution du dossier de transfert | Selon la disponibilité des justificatifs |
| Transfert entre deux PER individuels | 2 mois à compter de la réception du dossier complet par l’ancien gestionnaire |
| Transfert d’un ancien PERP ou Madelin vers un PER | Jusqu’à 4 mois selon le dispositif |
| Réinvestissement sur le nouveau PER | Selon les modalités et délais de traitement du nouvel établissement |
Ces délais ne doivent pas être confondus avec une immobilisation systématique des sommes pendant deux ou quatre mois. Une partie de cette période correspond à des vérifications administratives, durant lesquelles les investissements peuvent encore être détenus dans l’ancien PER.
Attention à la période pendant laquelle votre épargne n’est plus investie
C’est l’un des aspects les moins souvent évoqués lors d’un transfert de PER. Entre la vente des anciens supports et l’achat des nouveaux, votre épargne peut rester temporairement désinvestie. Pendant cette période, vous ne profitez plus des éventuelles hausses des marchés financiers. À l’inverse, vous échappez également à leurs éventuelles baisses. Prenons l’exemple d’un PER valorisé à 100 000 euros, dont les supports sont désinvestis pendant trois semaines. Si les marchés progressent de 4 % pendant cette période, l’épargnant ne bénéficie pas de cette hausse. Le manque à gagner théorique peut atteindre 4 000 euros si l’intégralité du portefeuille était exposée aux marchés concernés. À l’inverse, si les marchés reculent de 4 %, le désinvestissement temporaire peut lui éviter une perte équivalente. Il ne s’agit donc pas d’un risque de perte automatique, mais d’un risque de décalage de performance par rapport aux marchés. Il est conseillé de demander aux établissements concernés à quel moment les supports seront vendus, combien de temps les fonds risquent de rester désinvestis et dans quel délai ils pourront être réinvestis.
Combien coûte un transfert de PER ?
Les frais de transfert sont strictement encadrés pour les PER. Lorsque le PER a été ouvert depuis au moins cinq ans, le transfert est gratuit. Si le plan a moins de cinq ans, l’établissement d’origine peut facturer des frais plafonnés à 1 % des droits acquis. Le délai de cinq ans se calcule à compter du premier versement sur le plan.
| Ancienneté du PER | Frais de transfert autorisés |
|---|---|
| Moins de 5 ans | Maximum 1 % de l’épargne accumulée |
| 5 ans ou plus | 0 € |
| Transfert à compter de l’échéance du plan | 0 € |
Prenons l’exemple d’un PER valorisé à 50 000 euros. Si le contrat a été ouvert depuis trois ans et que l’établissement applique le maximum légal, les frais de transfert atteindront 500 euros. Si le contrat a plus de cinq ans, ces frais seront nuls. Il faut toutefois vérifier les éventuels frais liés à l’ouverture ou à l’investissement sur le nouveau PER. L’absence de frais de transfert ne signifie pas nécessairement que l’ensemble de l’opération est dépourvu de coûts.
Transfert de PER : aucune imposition à payer
Le transfert d’un PER vers un autre PER ne constitue pas une sortie de l’épargne retraite. Il ne déclenche donc pas, en lui-même, d’imposition sur le revenu. Les avantages fiscaux obtenus lors des versements précédents ne sont pas remis en cause du seul fait du transfert. Les sommes restent affectées à la préparation de la retraite, avec les règles de disponibilité et de fiscalité attachées à leur origine. Il n’est pas non plus nécessaire de déclarer le montant transféré comme un nouveau versement déductible. Un transfert ne permet pas de bénéficier une seconde fois d’une déduction fiscale sur des sommes déjà investies. C’est une distinction fondamentale avec un rachat ou un déblocage anticipé, qui répondent à d’autres règles.
Peut-on transférer son PER même si l’on est en moins-value ?
Oui. Il n’est pas nécessaire d’attendre que le PER affiche une plus-value pour demander son transfert. La valeur transférée correspond à la valeur des droits au moment de l’opération, selon les conditions applicables aux supports détenus. Un épargnant ayant versé 30 000 euros sur son PER et dont l’épargne ne vaut plus que 27 000 euros peut donc transférer son contrat. Il ne récupérera pas automatiquement les 30 000 euros initialement investis. La moins-value n’est pas effacée par le changement de contrat. Le transfert permet simplement de poursuivre son investissement dans une nouvelle enveloppe, avec de nouveaux supports et de nouvelles conditions tarifaires. Il faut donc éviter de considérer le transfert comme une solution permettant de récupérer les pertes subies sur l’ancien PER.
Attention aux garanties et avantages spécifiques de l’ancien contrat
Avant de transférer votre PER, vérifiez les garanties éventuellement attachées à votre contrat actuel. Certains anciens produits d’épargne retraite peuvent comporter des conditions particulières de conversion en rente, des garanties de taux ou d’autres avantages contractuels qu’il serait difficile de retrouver sur un contrat récent. Un transfert peut entraîner la disparition de ces avantages. La comparaison doit donc porter sur l’ensemble des caractéristiques des contrats, et non uniquement sur les frais annuels de gestion. Pour les PER investis sur des supports immobiliers ou des actifs peu liquides, il convient également de vérifier les modalités de valorisation et de désinvestissement. Certaines opérations peuvent nécessiter des délais ou entraîner des coûts spécifiques.
Un transfert de PER peut-il être rentable malgré des frais de 1 % ?
Oui, à condition que les économies futures soient suffisantes pour compenser les frais de transfert. Prenons l’exemple d’un PER de 50 000 euros, détenu depuis trois ans. L’ancien contrat prélève 1 % de frais annuels de gestion sur les unités de compte, tandis que le nouveau PER n’en prélève que 0,50 %. L’économie annuelle théorique représente 250 euros, à encours constant. Si l’ancien établissement facture 1 % de frais de transfert, soit 500 euros, il faudra environ deux ans pour compenser ce coût grâce à la seule différence de frais annuels.
| Élément | Montant |
|---|---|
| Encours du PER | 50 000 € |
| Frais annuels ancien PER | 1,00 % |
| Frais annuels nouveau PER | 0,50 % |
| Économie annuelle théorique | 250 € |
| Frais de transfert de 1 % | 500 € |
| Durée théorique d’amortissement | 2 ans |
Cette simulation ne tient compte ni des performances des supports, ni de l’évolution de l’encours, ni des autres frais éventuels. Elle montre néanmoins qu’un transfert payant peut être économiquement pertinent, notamment lorsque l’horizon de placement reste long.
Que faire si l’ancien établissement tarde à transférer le PER ?
Si le transfert prend du retard, commencez par demander au nouvel établissement si le dossier est complet et à quelle date la demande officielle a été reçue par l’ancien gestionnaire. Cette date est importante puisqu’elle permet de déterminer le point de départ du délai réglementaire. En l’absence d’avancement, adressez une réclamation écrite à l’ancien établissement en rappelant les références de votre contrat, la date de réception de la demande et les dispositions réglementaires applicables. Conservez les échanges, accusés de réception et justificatifs transmis. Si le différend persiste, vous pouvez saisir le médiateur compétent après avoir effectué les démarches de réclamation nécessaires. Selon la nature du produit et de l’établissement, il peut s’agir du médiateur de l’AMF ou du médiateur compétent pour le secteur de l’assurance. Le nouvel établissement peut également intervenir pour relancer la procédure et identifier les documents manquants.
Transférer son PER : une démarche simple, mais qui mérite d’être préparée
Changer de PER est devenu une opération relativement courante. Le droit au transfert permet aux épargnants de faire jouer la concurrence entre établissements, notamment sur les frais, la qualité des supports financiers et les possibilités de gestion. La procédure reste simple : choisir un nouveau contrat, l’ouvrir, remplir une demande de transfert, puis laisser les établissements organiser le déplacement des sommes et des informations fiscales. Les principales difficultés concernent les délais, la valorisation des supports et la période éventuelle de désinvestissement. Le transfert est gratuit après cinq ans de détention du PER. Avant cette échéance, les frais peuvent atteindre 1 %, mais les économies futures peuvent largement compenser ce coût. L’essentiel reste de choisir un contrat réellement mieux adapté à ses objectifs de retraite. Transférer son PER uniquement pour profiter d’une offre promotionnelle ou d’un avantage ponctuel n’a guère de sens si les frais et les conditions de gestion du nouveau contrat sont moins favorables sur la durée.
Sélection de 3 Plans Épargne Retraite Individuels



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Votre PER est-il trop chargés en frais ? Faites le test !
Les premiers PER proposés dans les années 2019 à 2021 étaient chargés en frais, les nouvelles évolutions sont plus (...)
TOP 10 des PER les moins chers du marché
Classement des 10 PER les moins chers du marché établi par FranceTransactions.com sur une base de 86 PER assurantiels (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur