
Épargne retraite (PER) : calcul du montant de vos versements à effectuer avant cette fin d’année 2026


Verser sur son épargne retraite en 2026 permet de bénéficier d’une réduction d’impôt 2027, liée à la réduction de son assiette de revenus imposables. Dans ce cadre, un plafond de versement en épargne retraite est à respecter. Estimation de votre placement de versement pour l’année 2026.
Sommaire de l'article
Réduction d’impôt : utiliser son plafond épargne retraite
Niche fiscale la plus utilisée par les épargnants, verser sur un produit d’épargne retraite (PER ou autre) permet d’épargner pour sa retraite tout en bénéficiant, si l’épargnant le souhaite, d’une réduction de son assiette d’imposition sur le revenu. Dans ce cadre, un plafond de versement est à respecter. Calcul de votre plafond de versement pour votre épargne retraite.
Combien puis-je verser en épargne retraite en 2026 ?
La première des choses à faire est de consulter votre dernier avis d’imposition. Les services fiscaux vous indiquent un décompte de votre solde disponible de cotisations retraite. Afin d’optimiser votre réduction d’impôt obtenue via vos versements épargne retraite, vous devez comprendre comment Bercy effectue ses petits calculs. Le point le plus important pour vous étant de ne pas laisser échapper le solde de l’année N-3. Car chaque année fiscale, ce solde N-3 est définitivement perdu, que vous en ayez profité, ou pas. Retrouvez nos conseils afin d’optimiser vos versements épargne retraite pour maximiser votre réduction d’impôt. Une fois que vous connaissez votre solde actuel, vous pouvez calculer vos droits pour cette année fiscale en cours afin de continuer à optimiser votre réduction fiscale.
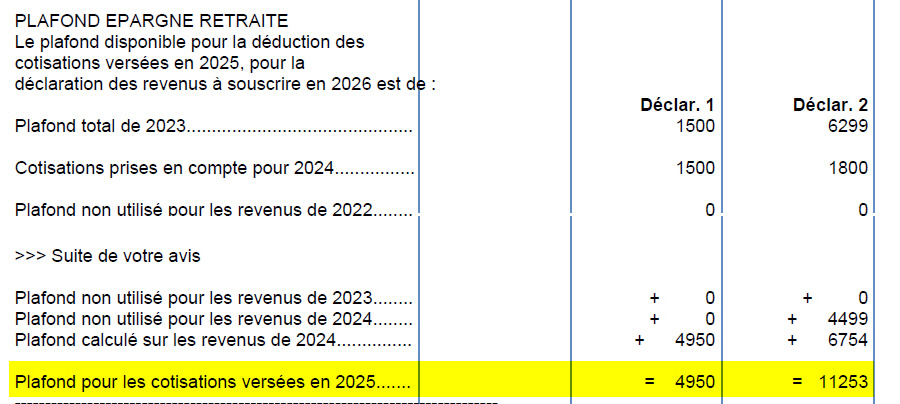
Calcul du montant à verser en épargne retraite (PER individuel)
Calcul du plafond de déduction des cotisations retraite du revenu global.
Vous souhaitez réduire votre imposition au titre de vos revenus perçus en 2026 ? Les cotisations retraite sont déductibles de vos revenus globaux, dans les limites fixées par le Fisc. Il est donc intéressant de cotiser, à titre volontaire et facultatif, pour sa retraite, jusqu’au plafond si possible !
Réduction d’impôt : comment optimiser son plafond épargne retraite ?

| TOP | Dispositifs | Montant max à investir / Taux réduction / Plafonds (pour une personne du foyer fiscal) | Soumis au plafond 10K€ (1) | Description | |||
|---|---|---|---|---|---|---|---|
| Montant max. | Tx réduc. | Réduc. max. | |||||
| 🥇 1 | Epargner pour sa retraite | Selon la tranche marginale d'imposition, jusqu'à 45% | Variable selon le TMI du contribuable | Variable | ✅ Ne compte pas pour le plafonnement des niches fiscales. | Plan Epargne Retraite PER, Madelin retraite, PERP, etc. : les sommes versées en épargne retraite viennent en déduction du montant imposable du contribuable (plafond annuel maxi. de 10% des revenus). | |
| Certains dispositifs possèdent plusieurs plafonds d'application non décrits dans cette synthèse volontairement simpliste. Se référer au détail de chaque dispositif pour en connaître toutes les contraintes. (1) : Indique si le dispositif est soumis au plafond de cumul des 10.000€ de réduction d'impôt. | |||||||
Comparatif des PER sans frais sur les versements

Sélection de 3 Plans Épargne Retraite Individuels
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Comparatif des PER sans frais sur les versements
Les PER peuvent être lourdement chargés en frais sur versement. Ne répétons pas les mêmes erreurs qu’avec les PERP ! (...)
PER : Plan Épargne Retraite Individuel (PERIN)
Instauré par la loi Pacte adoptée en avril 2019, le PER (Plan Épargne Retraite) est ce nouveau placement épargne (...)
Comparatif 2026 des PER (Plan Épargne Retraite)
Comparatif des offres de PER. Si les épargnants peuvent souscrire autant de PER qu’ils le souhaitent, le niveau des (...)
Réduction d’impôt : comment optimiser son plafond épargne retraite ?
Le PER séduit de nombreux épargnants. Beaucoup d’entre eux ne maîtrisent toutefois pas totalement cette notion de (...)
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions à vos sources préférées en 1 clic.
🎁 Bon plan épargne : 3% pendant 12 mois
Bénéficiez de cette offre de placement sans risque pour votre épargne, auprès de Monabanq, via le compte rémunéré Rentabilis. Il n’est pas nécessaire d’ouvrir un compte courant Monabanq afin de pouvoir en bénéficier. Voir conditions sur la page dédiée à cette offre.
En savoir plus🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : Jusqu'à 1 200 euros offerts !
PER individuel sans frais sur les versements, assuré par Swiss Life, plébiscité par la presse financière : bénéficiez d’une offre de bienvenue exceptionnelle, jusqu’à 1 200 euros offerts pour votre souscription, sous conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur