
Finances : le rêve d’un tiers des Français est de devenir rentier le plus tôt possible


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
62 % des Français rêvent de vivre de leurs placements, mais la grande majorité savent que cela sera impossible.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Devenir rentier : un rêve français
Vivre de ses placements sans travailler : l’idée fascine toujours autant les Français. Pourtant, derrière ce rêve largement partagé, la réalité financière reste floue, souvent irréaliste et rarement anticipée. Pour objectiver ce fantasme et mesurer l’écart entre aspiration et pratiques réelles, Yomoni a interrogé plus de 3 700 Français sur leur rapport au statut de rentier.
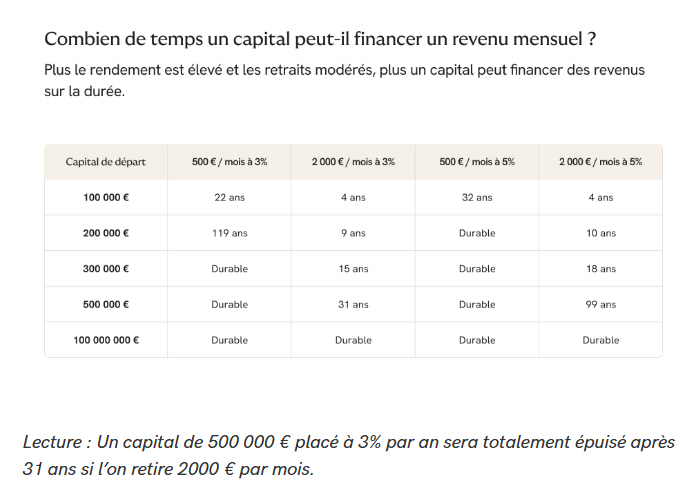
Résultat : un Français sur trois rêve de vivre de ses placements, mais une large majorité épargne peu, investit peu et ne sait pas combien il faudrait réellement pour y parvenir. Pour aller plus loin que le constat, Yomoni publie un tableau pédagogique, permettant à chacun d’estimer à partir de quel capital, de quel effort d’épargne et sur quel horizon il est possible – ou non – de vivre de son patrimoine.
Les résultats de l’enquête mettent en évidence plusieurs freins structurants :
- 27 % des Français n’épargnent rien ou presque chaque mois,
- 37 % n’ont jamais fait le moindre calcul pour estimer ce que leur épargne actuelle pourrait leur permettre d’accumuler sur le long terme,
- 63 % déclarent mal ou très mal comprendre le fonctionnement des placements financiers (rendement, risque, intérêts composés).
Tom Demaison, Directeur de la communication de Yomoni : « Le rêve de devenir rentier est largement partagé, mais il reste encore très peu préparé. Beaucoup de Français aspirent à l’indépendance financière sans avoir les repères, les outils ou la visibilité nécessaires pour s’en rapprocher concrètement. L’enjeu n’est pas de faire rêver, mais de transformer cette aspiration en trajectoire crédible, progressive et compréhensible. »
Un idéal séduisant… mais déjà perçu comme difficilement atteignable
Pour une majorité de Français, devenir rentier représente avant tout un horizon désirable. Mais cet idéal est immédiatement tempéré par un fort sentiment d’irréalité.
Le rentier, symbole de liberté… mais aussi d’un privilège réservé à quelques-uns
Dans l’imaginaire collectif, le rentier incarne avant tout la liberté financière. Mais il reste fortement associé à l’héritage ou à un capital de départ important.
Quand vous entendez le mot « rentier », à quoi pensez-vous en priorité ? (3 réponses maximum)
- Liberté totale et indépendance financière : 56 %
- Sécurité financière sur le long terme : 48 %
- Revenus confortables sans effort : 41 %
- Héritage ou gros capital de départ : 45 %
- Quelque chose d’utopique / réservé à une minorité : 28 %
- Je ne sais pas : 6 %
Selon vous, devenir rentier est aujourd’hui...
Réaliste pour une majorité de Français : 3 %
Possible, mais seulement pour les hauts revenus : 24 %
Possible avec beaucoup de discipline et de temps : 25 %
Réservé à ceux qui héritent ou gagnent très bien leur vie : 31 %
Totalement illusoire : 13 %
Je ne sais pas : 4 %
L’épargne de long terme identifiée comme levier clé… mais rarement suffisante seule. Les Français identifient clairement les mécanismes théoriques permettant d’atteindre la rente. L’épargne régulière arrive largement en tête, mais elle est rarement perçue comme suffisante sans autres leviers.
Selon vous, quel est le levier le plus probable pour devenir un jour rentier ? (3 réponses maximum)
- Épargner et investir régulièrement sur le long terme : 61 %
- Avoir un revenu très élevé pendant une partie de sa carrière : 33 %
- Hériter d’un capital important : 34 %
- Réaliser une très bonne opération financière (immobilier, entreprise, investissement exceptionnel) : 29 %
- Créer ou revendre une entreprise : 17 %
- Gagner au loto ou à un jeu d’argent : 12 %
- Profiter d’une forte hausse des marchés au bon moment : 18 %
- Cumuler plusieurs de ces leviers : 37 %
- Aucun : devenir rentier est irréaliste : 14 %
- Je ne sais pas : 5 %
Des seuils de revenus élevés pour arrêter totalement de travailler. Lorsqu’il s’agit de concrétiser ce rêve, les montants évoqués pour arrêter complètement de travailler témoignent d’exigences élevées.
À partir de quel revenu mensuel net après impôt pourriez-vous envisager d’arrêter totalement de travailler ?
- Moins de 1 500 € : 3 %
- 1 500 – 2 000 € : 12 %
- 2 000 – 2 500 € : 15 %
- 2 500 – 3 000 € : 17 %
- 3 000 – 4 000 € : 19 %
- Plus de 4 000 € : 16 %
- Je ne pourrais pas / je n’envisage pas d’arrêter : 18 %
Le modèle du « semi-rentier » apparaît plus crédible
À défaut d’un arrêt total, la réduction du temps de travail séduit davantage et semble plus accessible. Et pour réduire fortement votre temps de travail (semi-rentier), quel revenu mensuel net après impôt vous semblerait suffisant ?
- Moins de 1 200 € : 6 %
- 1 200 – 1 800 € : 24 %
- 1 800 – 2 500 € : 42 %
- 2 500 € et plus : 21 %
- Je ne sais pas : 7 %
Un capital jugé massif pour vivre durablement de ses placements
Dans l’esprit des Français, vivre de ses placements suppose majoritairement de disposer d’au moins un million d’euros. Selon vous, de quel capital total faudrait-il disposer pour vivre durablement de ses placements en France, sans salaire ?
- Moins de 300 000 € : 4 %
- 300 000 – 600 000 € : 16 %
- 600 000 – 1 million € : 29 %
- 1 à 2 millions € : 33 %
- Plus de 2 millions € : 12 %
- Je ne sais pas : 6 %
Un horizon souvent lointain, voire hors de portée
Pour près d’un Français sur trois, devenir rentier est jugé irréalisable compte tenu de sa situation actuelle. Personnellement, à quel horizon pensez-vous qu’un tel objectif pourrait être atteignable pour vous ?
Moins de 10 ans : 5 %
10 à 20 ans : 19 %
Plus de 20 ans : 26 %
Jamais, compte tenu de ma situation actuelle : 29 %
Je n’y ai jamais réfléchi : 18 %
Déjà atteint : 3 %
Un rêve encore largement déconnecté des pratiques réelles
C’est sur le terrain des comportements que le décalage est le plus net. Aujourd’hui, quelle part de vos revenus parvenez-vous à épargner ou investir chaque mois ?
- Rien ou presque : 27 %
- Moins de 5 % : 18 %
- 5 à 10 % : 26 %
- 10 à 20 % : 18 %
- Plus de 20 % : 7 %
- Je préfère ne pas répondre : 4 %
Avez-vous déjà fait un calcul précis pour savoir combien vous pourriez accumuler sur le long terme avec votre épargne actuelle ?
- Oui, précisément : 16 %
- Approximativement : 34 %
- Non, jamais : 37 %
- Je ne saurais pas comment faire : 13 %
Une compréhension encore fragile des mécanismes financiers
Le manque de projection s’explique aussi par une maîtrise limitée des fondamentaux de l’investissement. Selon vous, peut-on vivre durablement de ses placements sans entamer son capital initial ?
- Oui, sans difficulté : 5 %
- Oui, mais uniquement avec un gros capital : 29 %
- Non, le capital finit toujours par diminuer : 24 %
- Cela dépend du rendement et du montant retiré : 33 %
- Je ne sais pas : 9 %
Diriez-vous que vous comprenez bien le fonctionnement des placements financiers sur le long terme (rendement, risque, intérêts composés) ?
- Très bien : 9 %
- Assez bien : 28 %
- Assez mal : 35 %
- Très mal : 19 %
- Pas du tout : 9 %
Méthodologie : enquête réalisée auprès d’un échantillon représentatif de 3 703 personnes représentatives de la population française en janvier 2026. Sondage effectué en ligne à partir du panel de répondants BuzzPress (27 700 personnes en France sondées électroniquement par email et sur les réseaux sociaux Facebook et LinkedIn). Réponses compilées et pondérées en fonction de quotas préétablis visant à assurer la représentativité de l’échantillon et afin d’obtenir une représentativité de la population visée. Toutes les pondérations s’appuient sur des données administratives et sur les données collectées par l’INSEE.
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Rentier : combien faut-il au minimum pour le devenir ?
Vous rêvez de ne plus travailler et devenir rentier ? Quel capital faut-il au minimum pour pouvoir le devenir (...)
Devenir rentier ? Combien faut-il amasser de capital pour le devenir ?
Devenir rentier ? Combien de capital faut-il pour vivre aisément ?
FIRE, vivre de revenus passifs : des espoirs entretenus sur les réseaux sociaux, douchés par la réalité de la vie
Acquérir une indépendance financière et prendre une retraite anticipée : voici un objectif séduisant, souvent visé par (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur