
Livret A / LDD à 1% : Fuyez !


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Un taux de 1% sur le livret A et/ou le LDD, c’est une rémunération de misère qu’il vaut mieux éviter. Mais où placer sans risque à meilleur compte ?
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Livret A / LDD : 1% depuis le 1er août 2014, un placement sans intérêt, au sens propre !
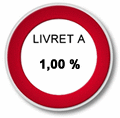
A partir du 1er août, le taux du livret A passe à 1%, le taux le plus bas de son histoire. Même si net d’inflation le taux du livret A ressort à 0,45%, les épargnants ont tout intérêt à orienter leur épargne de précaution vers d’autres supports. Lesquels ?
Utilisez votre contrat d’assurance-vie comme un livret épargne !
Vous avez sans doute bien un contrat d’assurance-vie ouvert depuis quelques années ? Sachez qu’à partir de 8 ans, vous pouvez l’utiliser comme un livret épargne, avec un rendement bien supérieur à celui du livret A !
A partir de 8 ans, les plus-values sur votre contrat, et notamment le fonds en euros, sont nettes d’impôts, dans la limite de 4 600 € par an. Il suffit donc d’avoir un contrat d’assurance-vie âgé de plus de 8 ans, doté d’un fonds en euros pas totalement dépassé, soit avec un rendement supérieur à 3% et le tour est joué ! Vous placez ainsi vos liquidités ainsi à un taux largement supérieur à celui du livret A, avec une fiscalité tout autant attractive. Sur le rendement du fonds en euros, seuls les prélèvements sociaux sont à déduire. Votre argent est totalement disponible, vous pouvez verser ou retirer selon votre convenance.
- Un arbitrage du livret A vers un fonds en euros, c’est plus que doubler son rendement !
A titre, d’exemple, plutôt que de placer 20 000 € sur mon livret A à 1%, je place mes 20 000 € sur le fonds en euros EUROSSIMA de Generali (accessible via plus d’une vingtaine de contrats en ligne, sans frais sur les versements, c’est important !). En considérant que le rendement 2014 du fonds en euros pourrait être de 3%, soit 2,60% net de toute fiscalité et prélèvements, c’est plus du double du rendement du livret A !
PEL : Un placement net d’impôt à 2,11% !
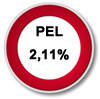
Mais tout le monde n’a pas un contrat d’assurance-vie suffisamment âgé. Dans ce cas, le meilleur plan épargne reste sans doute le PEL, dont le taux net de toute fiscalité est de 2,11%.
La prime d’Etat supplémentaire n’étant réservée aux emprunteurs, mieux ne vaut ne pas la considérer.
Mais peut-être avez-vous des crédits en cours ?
Taux de l’épargne au plancher : Remboursez vos crédits !
Le bon réflexe est évidemment de rembourser ses crédits avant d’épargner. Cela est d’autant plus vrai quand les taux de l’épargne sont au plus bas. Ainsi, rembourser, même partiellement son crédit immobilier peut donner véritablement de l’air aux budgets les plus difficiles. Un remboursement partiel de 20 000 €, c’est près de 4 000 € d’intérêts en moins à payer, sur un crédit à 3,50% restant à vivre de 10 ans ! La baisse de taux, une opportunité pour rembourser ses crédits avec son livret A !
Super livret : misez aussi sur les offres réservées aux clients !
Du côté des super-livrets, les taux de base (hors promos) ne sont pas attractifs actuellement. Néanmoins, les banques, à l’instar d’ING Direct, Bforbank, et d’autres ne cessent de proposer des offres de fidélisation à leurs clients actuels. Ces offres éphémères permettent de placer à bon compte à des taux bien plus rémunérateurs que le livret A, même fiscalité déduite.
Et parce qu’il faut être un jour un nouveau client pour devenir un client fidèle, autant profiter également des offres de bienvenue, dont les publicités ne cessent de vanter les avantages.
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Livret A vs PEL
Bonjour,
merci pour vos articles et comparatifs toujours instructifs.
Je comprends toutefois mal comment on peut comparer livret A et PEL à coup de rendements net d’IS (et ainsi préconiser la fuite du livret A vers le PEL sous prétexte qu’il existe un différentiel de 2.11%-1.25% net d’impots).
En effet le fait que les fonds soient bloqués sur le PEL, rend toute comparaison impossible !
On rappellera au passage que s’il vous vient la malencontreuse idée de retirer ne serait ce qu’un seul centime de votre PEL avant ses 2 ans, vos intérêts seront alors ceux d’un CEL ... Vous aurez donc touché, dans les conditions actuelles, un rendement réel (i.e. inflation prise en compte) négatif ...
Après, qu’on juge (2.11%-1.25%) d’intérêts supplémentaires, justes, au regard du blocage des fonds, c’est une autre question.
N’en reste pas moins que comparer Livret A et PEL revient à commettre le même type d’aberration que comparer placements à fort et à faible niveaux de risque par exemple.
Longue vie à votre site !

Livret A / LDD à 1,25% : Fuyez !
Livret A / LDD à 1,25% : Fuyez !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur