
Crowdfunding immobilier en 2024 : une explosion des défauts, au-delà des 30%

🎁 Livret épargne DISTINGO : Taux de 4.50% + 80 euros offerts
DISTINGO Bank (Groupe Stellantis) propose à ses nouveaux clients épargne de bénéficier d’un taux boosté de 4.50% brut, dans la limite de 200.000 euros versés, assorti d’une prime de bienvenue de 80 euros, sous conditions.
Année noire pour le crowdfunding immobilier, plus de 50% des projets en retard, les défauts de remboursement devraient continuer d’exploser.
Sommaire de l'article
Crowdfunding immobilier : un océan de désillusion
Beaucoup d’investisseurs ont suivi les conseils prodigués à l’âge d’or du crowdfunding en France : afin de réduire vos risques, multipliez vos lignes, optez pour différents investissements. Bilan, avec la crise immobilière et la rapide hausse des taux d’intérêts, les retards des remboursements concernent près de 25% des projets. Tous les investisseurs sont impactés du fait d’avoir multiplié leurs lignes dans leurs portefeuilles. Et certains, les moins chanceux, subissent des pertes financières importantes. Car après les retards, viennent les défauts de remboursements. Les défauts auraient augmenté de 100% en 2024 par rapport à 2023, afin de passer de 2% à 4% selon . Le taux de défaut dépasserait les 10% selon d’autres plateformes de suivi des projets en crowdfunding immobilier. Comme il n’existe aucun indicateur officiel, les retards et taux de défaut publiés ne sont que peu fiables (basés sur des formulaires soumis aux différentes plateformes, qui ne sont pas tenues de répondre...).
Retards de remboursement, plus d’1 projet sur 2 !
Les retards de remboursement actuels sont en partie les défauts de remboursement de demain. Indicateur que cette crise immobilière est loin d’être terminée, les retards de remboursement actuels seraient sur des niveaux records. De 20 à 25 % des projets financés en crowdfunding sont concernés. Pour le crowdfunding immobilier, ce serait pas moins de 53.06% des projets affichant un retard (1779 projets en cours, dont 944 affichant un retard, selon l’agrégateur HelloCrowdFunding). Les témoignages d’investisseurs en colère se multiplient sur les réseaux sociaux. Pierre a perdu près de 20.000 €, en multipliant pourtant ses lignes. Il comprend désormais que multiplier les lignes d’investissements ne réduisait pas les risques, au contraire, mais cela permet simplement de réduire le montant mis en jeu sur chacune des lignes.
Taux de rendement à 2 chiffres, un miroir aux alouettes !
Les investisseurs alléchés par les rendements élevés proposés sur les projets de crowdfunding immobilier n’ont vraiment pas froid aux yeux. Des rendements toujours à 2 chiffres, plus de 10% proposés aux investisseurs, sur des durées courtes, de 12 à 24 mois. Mais la petite phrase teintée de réglementation n’est plus que jamais vérifiée : les rendements élevés ne sont possibles que sur des placements risqués. Et forcément, certains investisseurs découvrent tardivement que le rendement global de leur portefeuille d’investissements en crowdfunding immobilier sera bien plus faible qu’escompté, et le plus souvent, inférieur au rendement d’un livret A !
Une collecte 2024 logiquement en berne
La collecte totale sur le crowdfunding immobilier s’élève à 830 millions d’euros au premier semestre 2024, pour un total de 46 204 projets, soit un repli de 25% par rapport au premier semestre 2023 qui affichait une collecte de 1 106 millions d’euros.
La collecte chute de plus de 25% en 2024, après -50% en 2023
La chute des versements n’est pas le propre du crowdfunding immobilier, les versements sur la pierre-papier, SCPI et autres SCI s’est également effondré de près de 50%. C’est tout le secteur de l’immobilier qui est en souffrance. Les craintes sont fortes, notamment avec la baisse des prix. Le marché du neuf s’enfonce dans la crise, et devrait perdurer encore quelques années. Ainsi, sur le mois d’octobre 2023, les versements en crowdfunding immobilier ressortent à 43,658 millions d’euros contre 93,716 millions en octobre 2022, soit une chute de 53.41 %.
Les défauts de remboursements explosent
Annoncé fin 2022, la crise du marché de l’immobilier s’est renforcée tout au long de l’année 2023. En 2024, les investisseurs ont constaté que la crise pourrait durer encore quelques années de plus.
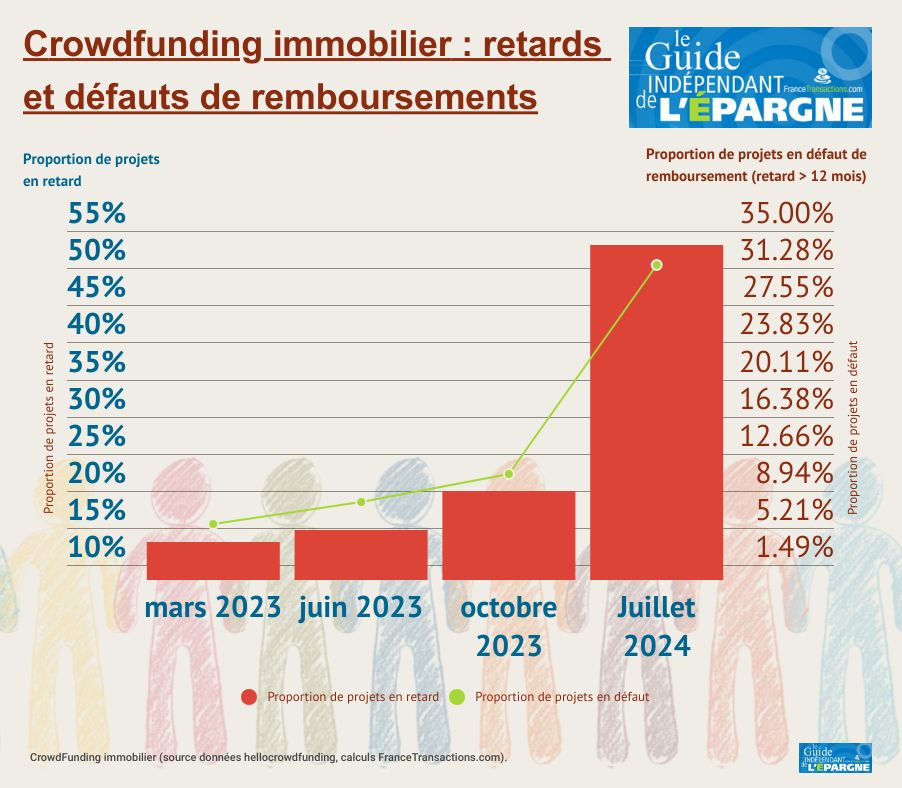
En 2024, le taux de défaut, c’est à dire la proportion de projets en cours accusant un retard d’au moins 12 mois est de 53.06% (563 projets sur 1 779 projets encours, selon HelloCrowdFunding).
- En mars 2023 nous constations 287 projets en retard de remboursement constatés sur les 2179 projets en cours. Ainsi, 13.17% des projets étaient en retard de remboursement (en nombre).
- En juin 2023, 337 projets étaient en retard sur 2294 projets en cours, soit 14.69% des projets en retard d’au moins 6 mois. Parmi ces projets en retard de remboursement, 179 projets, soit 7.8% sont en retard de remboursement de 13 mois et davantage.
- En octobre 2023, 448 projets étaient en retard sur 2285 projets en cours, soit 19.95% des projets. Parmi ces projets, 243 affichaient des retards de remboursement de plus de 12 mois, soit 10.63% des projets.
- En juillet 2024, 944 projets étaient en retard sur 1779 projets en cours, soit 53.06% des projets. Parmi ces projets, 563 affichaient des retards de remboursement de plus de 12 mois, soit 31.64% des projets.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie
Placement Direct Vie (SWISS LIFE ASSURANCE ET PATRIMOINE) Jusqu'à 1 000€ offerts (sous conditions).

Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Faillites des plateformes de crowdfunding : à qui le tour ?
Les faillites de plateformes de crowdfunding se succèdent, ce marché s’est effondré. Rien de bien (...)
Crowdfunding immobilier : toujours aucune fissure pour La Première Brique
Signe d’une certaine confiance de la part des investisseurs, La Première Brique passe le cap symbolique des 100.000 (...)
LA PREMIÈRE BRIQUE
Plateforme de financement participatif dans l’immobilier, lancée depuis 2019.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir le travail de notre équipe face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions à vos sources préférées en 1 clic.
🎁 Bon plan épargne : 3% pendant 6 mois
Bénéficiez de cette offre de placement sans risque pour votre épargne, auprès de Monabanq, via le compte rémunéré Rentabilis. Il n’est pas nécessaire d’ouvrir un compte courant Monabanq afin de pouvoir en bénéficier. Voir conditions sur la page dédiée à cette offre.
En savoir plus🎁 Offre Assurance Vie : Jusqu'à 300 euros offerts !
Bénéficiez d’une offre de bienvenue, valable pour une 1ère adhésion, en gestion libre, au contrat d’assurance-vie Croissance Avenir, jusqu’au 31 octobre 2026 : 250 € offerts pour 3 500 euros versés, sous conditions + 50 € offerts en option si mise en place de versements programmés.
Découvrir l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur