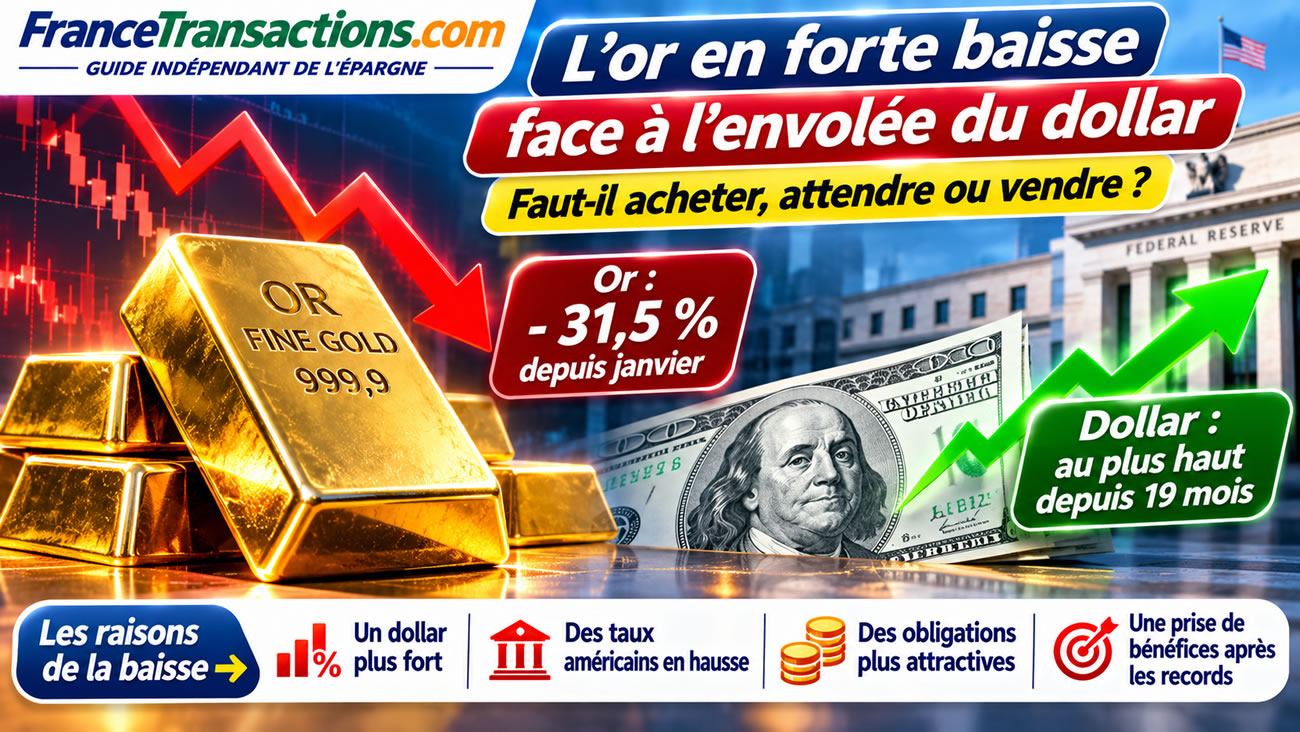
Or : le cours chute face à l’envolée du dollar, faut-il acheter ou attendre une baisse encore plus marquée ?

🎁 Offre ETF Bourse Direct : ETF sans frais !
Bourse Direct, courtier en bourse leader en France et courtier en placements épargne, vous propose de multiples offres. Jusqu’au 30 avril 2027, investissez sans frais de courtages sur une sélection de près de 100 ETF Amundi sur PEA, PEA Jeunes et CTO. Offre soumise à conditions.
L’or recule face au dollar. Les raisons de cette baisse et les risques pour les épargnants.
L'essentiel de l'information
- L’or a perdu environ 31,5 % depuis son sommet de janvier 2026 : le cours a touché près de 3 831 dollars l’once le 16 novembre, son plus bas niveau depuis octobre 2025.
- Le dollar et les taux américains expliquent une grande partie de la correction : l’appréciation du billet vert et la remontée des rendements obligataires réduisent l’attrait relatif d’un métal qui ne verse aucun revenu.
- Une baisse n’est pas automatiquement une bonne affaire : pour un épargnant français, le taux de change, les primes sur l’or physique, les frais et la fiscalité peuvent modifier considérablement la rentabilité réelle.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Le cours de l’or vient de toucher son plus bas niveau depuis plus d’un an. Le lundi 16 novembre 2026, l’once de métal jaune est descendue aux environs de 3 831 dollars, avant de se stabiliser autour de 3 850 à 3 880 dollars le lendemain. En cause : une nouvelle envolée du dollar américain, des rendements obligataires en hausse et des anticipations de relèvement des taux directeurs de la Réserve fédérale américaine. Un retournement spectaculaire pour un placement longtemps présenté comme la valeur refuge par excellence. Mais cette correction constitue-t-elle une opportunité pour les épargnants ou le début d’une baisse plus profonde ? Pour un investisseur français, la réponse dépend notamment de l’évolution du dollar, de l’horizon de placement et du prix réellement payé pour acquérir de l’or.
L’or au plus bas depuis octobre 2025
Le marché de l’or traverse une période particulièrement difficile. Le 16 novembre 2026, le cours au comptant a touché environ 3 830,74 dollars l’once, son niveau le plus faible depuis octobre 2025. Le 17 novembre, le métal précieux a tenté un rebond, sans parvenir à s’éloigner durablement de ses récents planchers. La correction est d’autant plus spectaculaire que l’or avait atteint un record historique proche de 5 595 dollars l’once en janvier 2026. Entre ce sommet et le creux du 16 novembre, la baisse atteint ainsi environ 31,5 %. Une telle amplitude rappelle que l’or, malgré sa réputation de valeur refuge, reste un actif financier dont le prix peut connaître des variations considérables. Le métal jaune ne garantit ni la préservation du capital à court terme ni une progression régulière de sa valeur.
La chute de l’or en quelques chiffres
| Indicateur | Valeur indicative |
|---|---|
| Record de janvier 2026 | Environ 5 595 $ l’once |
| Plus bas du 16 novembre 2026 | Environ 3 831 $ l’once |
| Repli depuis le record | Environ -31,5 % |
| Cours observés le 17 novembre 2026 | Environ 3 850 à 3 880 $ l’once |
| Dollar américain | Au plus haut depuis 19 mois |
| Rendement des obligations américaines à 10 ans | Autour de 5,14 % |
Ces données correspondent à des observations de marché et non à des cours de clôture homogènes. Elles évoluent en permanence selon les horaires de cotation.
Pourquoi la hausse du dollar fait-elle baisser le cours de l’or ?
L’or est principalement coté en dollars sur les marchés internationaux. Lorsque la monnaie américaine s’apprécie, le métal précieux devient mécaniquement plus coûteux pour les acheteurs utilisant d’autres devises, à cours de l’or inchangé. Cette situation peut réduire la demande internationale et exercer une pression sur les prix exprimés en dollars. Le dollar bénéficie actuellement d’un regain d’intérêt lié aux anticipations de politique monétaire américaine. Le 17 novembre, la devise américaine a atteint son niveau le plus élevé depuis 19 mois. Cette appréciation contribue à expliquer la faiblesse du métal jaune, mais la relation entre le dollar et l’or n’est pas automatique. Dans certaines périodes de crise financière ou géopolitique, les deux actifs peuvent progresser simultanément, les investisseurs recherchant à la fois des liquidités en dollars et des actifs considérés comme protecteurs.
Inflation américaine : pourquoi les investisseurs anticipent de nouvelles hausses de taux
La persistance des tensions inflationnistes aux États-Unis constitue l’un des principaux moteurs du mouvement actuel. Les dernières statistiques américaines ont renforcé les anticipations d’un nouveau durcissement monétaire. Les investisseurs considèrent désormais comme très probable une hausse de 25 points de base des taux directeurs de la Réserve fédérale lors de sa réunion de décembre 2026. Certains responsables monétaires estiment même que plusieurs relèvements pourraient être nécessaires pour ramener durablement l’inflation vers l’objectif de la banque centrale. Il faut cependant distinguer les anticipations de marché des décisions effectivement prises : aucune hausse future n’est garantie. Les prochaines publications économiques et les communications de la FED peuvent encore modifier ces attentes, et provoquer des mouvements importants sur le dollar comme sur l’or.
Des obligations américaines à plus de 5 % : une concurrence redoutable pour l’or
Le rendement des obligations du Trésor américain à dix ans évolue autour de 5,14 %. Pour un investisseur, cette rémunération modifie sensiblement les arbitrages entre différentes classes d’actifs. Contrairement à une obligation, l’or ne verse ni coupon ni dividende. Sa performance dépend essentiellement de l’évolution de son prix, auquel il faut retrancher les frais éventuels de détention et de transaction. Lorsque les rendements obligataires augmentent, le coût d’opportunité de la détention d’or devient donc plus élevé. Cette concurrence est particulièrement importante lorsque les taux réels, c’est-à-dire les rendements corrigés de l’inflation anticipée, progressent. Ce ne sont pas seulement les taux nominaux qui comptent, mais surtout la rémunération réelle que les investisseurs peuvent espérer obtenir sur des placements alternatifs.
L’or protège-t-il vraiment contre l’inflation ?
L’or est souvent présenté comme un rempart contre l’inflation. Cette réputation repose notamment sur sa rareté, son acceptation internationale et son histoire monétaire. Mais la relation entre inflation et cours de l’or est loin d’être systématique. Une hausse des prix peut soutenir l’intérêt pour le métal jaune lorsque les investisseurs craignent une perte durable de pouvoir d’achat des monnaies. À l’inverse, si cette inflation conduit les banques centrales à relever fortement leurs taux, l’or peut subir une baisse importante. C’est précisément le mécanisme qui semble dominer actuellement les marchés américains. L’or peut contribuer à diversifier un patrimoine face aux risques monétaires, mais il ne constitue pas une couverture parfaite contre l’inflation, particulièrement sur des horizons courts.
Le précédent des années 1980 : l’or peut rester longtemps sous son sommet
L’histoire des marchés rappelle que les corrections de l’or peuvent être longues. En janvier 1980, le métal jaune avait atteint environ 850 dollars l’once, dans un contexte de forte inflation, de tensions géopolitiques et de défiance envers les monnaies. Vingt ans plus tard, son cours évoluait autour de 250 à 300 dollars l’once. Il a fallu attendre 2008 pour que l’or dépasse durablement son ancien sommet nominal. Cette comparaison ne constitue pas une prévision pour les années à venir : les conditions économiques, monétaires et géopolitiques sont différentes. Elle démontre néanmoins qu’un actif considéré comme protecteur peut subir une longue période de sous-performance. Et en tenant compte de l’inflation, la récupération du pouvoir d’achat correspondant au sommet de 1980 a nécessité un délai encore plus important.
Pour les Français, la hausse du dollar amortit une partie de la chute
C’est un point souvent négligé dans les analyses destinées aux épargnants français. Le cours international de l’or est généralement exprimé en dollars, mais un investisseur français achète et revend son or en euros. Lorsque le dollar s’apprécie face à l’euro, la baisse du métal jaune en dollars peut être partiellement compensée par l’effet de change. À l’inverse, une remontée de l’euro peut réduire la performance d’un investissement en or, même si son cours international progresse. Il est donc essentiel de comparer les performances dans la même devise. Une baisse de 10 % de l’or en dollars ne signifie pas nécessairement une baisse de 10 % de sa valeur en euros.
Exemple : une baisse de l’or de 10 % peut ne représenter que 5,3 % en euros
| Indicateur | Situation initiale | Après variation |
|---|---|---|
| Cours de l’or en dollars | 4 000 $ | 3 600 $ |
| Taux de change : 1 euro vaut | 1,20 $ | 1,14 $ |
| Valeur de l’once en euros | 3 333,33 € | 3 157,89 € |
| Variation du cours en dollars | — | -10 % |
| Variation du cours en euros | — | -5,3 % |
Simulation illustrative, sans rapport avec les cotations exactes du 17 novembre 2026. Elle montre qu’une appréciation du dollar face à l’euro peut amortir une partie de la baisse du métal jaune pour un épargnant français.
L’or physique : attention aux primes et aux frais cachés
Acheter de l’or physique ne revient pas simplement à acquérir une quantité de métal au cours international. Le prix d’une pièce ou d’un lingotin dépend de son poids, de sa pureté, mais également de la prime appliquée par le vendeur. Cette prime correspond notamment à la différence entre le prix de vente du produit et la valeur intrinsèque de l’or qu’il contient. Elle peut varier fortement selon la disponibilité des pièces, leur popularité et les conditions du marché. À cela s’ajoute l’écart entre le prix auquel le professionnel vend et celui auquel il accepte de racheter. Des frais de conservation, d’assurance ou de livraison peuvent également s’appliquer. Une baisse du cours de l’or ne se traduit donc pas automatiquement par une réduction identique du prix final des pièces proposées aux particuliers.
Une pièce d’or peut coûter beaucoup plus cher que sa valeur en métal
Prenons l’exemple fictif d’une pièce contenant l’équivalent de 1 000 euros d’or au cours du jour. Si le professionnel applique une prime de 8 %, son prix de vente atteint 1 080 euros. Si le même professionnel propose ensuite de la racheter à 2 % sous sa valeur intrinsèque, l’épargnant ne récupérerait que 980 euros à cours inchangé. La perte immédiate serait donc de 100 euros, soit environ 9,3 % du prix payé, avant toute fiscalité éventuelle. Ce mécanisme explique pourquoi l’or physique est généralement peu adapté aux opérations d’achat-revente de très court terme. Il impose également de comparer les primes et les conditions de rachat, et pas seulement les prix affichés à l’achat.
Or physique, ETF, ETC : tous les placements sur l’or ne se valent pas
Les épargnants disposent de plusieurs solutions pour s’exposer au cours de l’or. Les pièces et lingots permettent de détenir directement le métal, mais nécessitent une conservation sécurisée et présentent des coûts de transaction parfois élevés. Les produits financiers cotés adossés à l’or, souvent commercialisés en Europe sous la forme d’ETC plutôt que d’ETF UCITS classiques, facilitent l’achat et la vente en bourse. Ils comportent toutefois des frais annuels, des risques liés à leur structure juridique et, selon les produits, des risques de contrepartie. Les actions de sociétés minières constituent une troisième possibilité, mais leur évolution dépend également des coûts d’extraction, des décisions de gestion, des dettes et des risques opérationnels. Investir dans une société minière n’est donc pas équivalent à détenir directement de l’or.
La fiscalité de l’or physique peut peser sur la rentabilité
En France, la revente de métaux précieux est soumise à un régime fiscal particulier. Selon la situation et les justificatifs détenus, le vendeur peut relever de la taxe forfaitaire sur les métaux précieux ou opter, lorsqu’il remplit les conditions, pour le régime des plus-values sur biens meubles. La taxe forfaitaire applicable aux métaux précieux est de 11 % du prix de cession, auxquels s’ajoute la CRDS de 0,5 %, soit 11,5 % au total. Le régime des plus-values permet, sous conditions de justification du prix et de la date d’acquisition, de bénéficier d’un abattement progressif pour durée de détention, conduisant à une exonération après 22 ans. Cette fiscalité peut modifier sensiblement l’intérêt d’une opération, notamment lorsque la hausse du cours a été modeste. Les modalités diffèrent pour les produits financiers cotés et doivent être examinées séparément.
Faut-il acheter de l’or après une baisse de plus de 30 % ?
Une correction de cette ampleur peut naturellement attirer les investisseurs. Mais une baisse passée ne constitue pas une garantie de rebond futur. Un actif ayant perdu 30 % peut encore reculer si les facteurs qui expliquent sa faiblesse persistent. Dans le cas de l’or, une poursuite de l’appréciation du dollar, une nouvelle hausse des rendements réels américains ou des sorties de capitaux des produits adossés au métal pourraient continuer à peser sur les cours. À l’inverse, une détente monétaire, un affaiblissement du dollar ou une augmentation de l’aversion au risque pourraient soutenir une reprise. Acheter de l’or uniquement parce qu’il est devenu moins cher qu’à son sommet revient à faire un pari sur l’évolution future des marchés, et non à saisir une bonne affaire certaine.
Acheter progressivement plutôt que chercher le point bas ?
Pour un épargnant souhaitant détenir durablement une fraction de son patrimoine en or, une stratégie d’achats échelonnés peut permettre de réduire le risque d’investir la totalité de la somme juste avant une nouvelle correction. Cette approche consiste à répartir les acquisitions sur plusieurs périodes, indépendamment des fluctuations de court terme. Elle ne garantit pas un meilleur prix moyen qu’un achat immédiat et peut entraîner des frais supplémentaires, notamment sur l’or physique. Elle présente néanmoins l’avantage de limiter la dépendance à une seule date d’entrée. Le choix de cette méthode doit tenir compte de la taille de l’investissement, des frais et du rôle attribué à l’or dans l’allocation patrimoniale.
Quelle place pour l’or dans une allocation patrimoniale ?
L’or peut jouer un rôle de diversification au sein d’un patrimoine, notamment parce que son évolution ne dépend pas directement des bénéfices d’une entreprise ou du remboursement d’une dette. Mais il ne produit aucun revenu et peut subir des périodes prolongées de baisse. Il paraît donc plus cohérent de le considérer comme une composante complémentaire d’un portefeuille diversifié plutôt que comme un placement central destiné à financer des dépenses futures précises. La proportion pertinente dépend de l’horizon de placement, des autres actifs détenus, de la tolérance au risque et des besoins de liquidités. Les épargnants doivent également éviter de confondre diversification et accumulation de placements supposés protecteurs : un portefeuille peut rester vulnérable si plusieurs de ses composantes réagissent simultanément aux mêmes tensions de marché.
Quels indicateurs surveiller avant d’envisager un retour sur l’or ?
Les prochains mouvements de l’or dépendront notamment des statistiques d’inflation américaines, des décisions de la Réserve fédérale et de l’évolution des rendements obligataires réels. Le taux de change euro/dollar sera particulièrement important pour les épargnants français. Les flux vers les produits financiers adossés à l’or et les achats des banques centrales constituent également des indicateurs utiles, même si leur interprétation demande de la prudence. Enfin, les tensions géopolitiques et la confiance dans les marchés financiers peuvent provoquer des changements rapides de tendance. Aucun de ces indicateurs ne permet, isolément, de prévoir avec certitude le prochain mouvement du métal précieux. Leur combinaison peut toutefois aider à comprendre si les facteurs ayant provoqué la correction commencent à s’atténuer.
Or : une correction spectaculaire, mais pas nécessairement une opportunité immédiate
La chute de l’or illustre les contradictions auxquelles les investisseurs sont régulièrement confrontés. Le métal jaune est recherché pour protéger le patrimoine contre certains risques, mais il peut perdre une part importante de sa valeur lorsque le dollar s’apprécie et que les taux d’intérêt augmentent. Sa baisse actuelle ne signifie pas qu’il a perdu toute utilité dans une allocation diversifiée. Elle rappelle simplement qu’aucun actif ne constitue une valeur refuge absolue. Pour les épargnants français, la vigilance doit porter autant sur le cours en euros que sur le cours international en dollars, sans oublier les primes, les frais et la fiscalité. Le bon moment pour acheter de l’or n’est pas nécessairement celui où son prix a le plus baissé, mais celui où son acquisition répond à une stratégie patrimoniale cohérente, à un prix et dans des conditions acceptables.
Sources
- Reuters - Gold struggles to rebound from one-year low as US dollar, yields advance, 17 novembre 2026
- Reuters - Gold drops to more than one-year low as US dollar marches higher, 16 novembre 2026
- World Gold Council - Goldhub, données et analyses du marché de l’or
- Banque de France - Taux de change de l’euro et données monétaires
- Service-public.fr - Fiscalité applicable aux ventes de métaux précieux
- Federal Reserve - Politique monétaire américaine
Sélection des 3 meilleures offres auprès des courtiers en ligne
Fortuneo Jusqu'à Frais de courtage offerts sur 100 ordres d'un montant compris entre 500 € et 10000 € par ordre pour une 1ère ouverture ou un 1er transfert chez Fortuneo d'un compte-titres ordinaire ou d'un PEA ou d'un PEA-PME
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Cours d’un lingot d’OR au 20 novembre 2026
Combien vaut un lingot d’OR ? Cours actualisé au 20 novembre 2026 d’un lingot d’or (1kg d’or pur).
Cours de l’once d’or au 20 novembre 2026
Cours en euros d’une once d’or au 20 novembre 2026, soit 31,1035 grammes d’or pur.
Taux USA à 10 ans (US10Y)
Taux USA 10 ans : évolution des taux américain à 10 ans basés sur les obligations du Trésor Américain à 10 (...)
Forex EUR/USD, Change €uro/Dollar : 1.0996 (19/11/2026)
Taux de change de l’Euro contre le Dollar américain au 19 novembre 2026.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur