Grande vague d’héritages : le prétendu jackpot des baby-boomers risque de faire beaucoup de déçus

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
La vague d’héritages annoncée sera bien moins spectaculaire pour la majorité des Français.
L'essentiel de l'information
- Le vieillissement des générations du baby-boom devrait accroître les transmissions de patrimoine dans les prochaines décennies, mais les montants sont très inégalement répartis.
- Les héritiers sont de plus en plus souvent déjà proches de la retraite lorsqu’ils reçoivent le patrimoine de leurs parents. L’héritage arrive souvent trop tard pour financer les grands projets de la vie.
- Les montants annoncés en centaines de milliards d’euros ne représentent pas une création de richesse : il s’agit essentiellement d’un transfert de patrimoine déjà existant, souvent immobilier.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Grande vague d’héritages : le prétendu jackpot des baby-boomers risque de faire beaucoup de déçus
Encore beaucoup d’emballement pour pas grand chose ? À écouter ou lire les médias, une déferlante de transmissions de patrimoine arrive... Une question de démographie. Certes, la vague successorale est bien réelle sur le plan démographique, mais les retombées économiques et sociales risquent d’être beaucoup moins spectaculaires que ne le suggèrent les gros titres.
Une vague d’héritages sans précédent
La France s’apprêterait à connaître une vague d’héritages sans précédent. Avec le vieillissement des générations du baby-boom, plusieurs milliers de milliards d’euros devraient changer de mains au cours des quinze prochaines années. Certains évoquent même un transfert de patrimoine historique, susceptible de bouleverser l’économie française. Mais derrière ces montants vertigineux, la réalité est beaucoup moins spectaculaire. Les héritages seront très inégalement répartis, une grande partie des biens transmis sera constituée d’immobilier, et les bénéficiaires seront souvent déjà âgés. Surtout, transmettre un patrimoine existant ne revient pas à créer de nouvelles richesses. De quoi relativiser fortement les promesses d’une prétendue manne successorale.
La grande transmission : jusqu’à 9 000 milliards d’euros d’héritages annoncés
Le phénomène est lié au vieillissement des générations nées après la Seconde Guerre mondiale, généralement entre 1946 et 1964. Ces baby-boomers, aujourd’hui âgés de 62 à 80 ans, détiennent une part importante du patrimoine immobilier et financier des Français. Leur disparition progressive entraînera mécaniquement une augmentation des successions. Certaines estimations évoquent jusqu’à 9 000 milliards d’euros transmis entre 2025 et 2040. Mais ce montant doit être interprété avec prudence. Dans une étude publiée en septembre 2026, le Conseil supérieur du notariat retient une hypothèse médiane nettement inférieure, de 6 200 milliards d’euros sur quinze ans. Les écarts entre les projections montrent que l’ampleur exacte du phénomène reste incertaine.
6 200 milliards d’euros : un chiffre spectaculaire, mais trompeur
Rapportés à une période de quinze ans, les 6 200 milliards d’euros estimés par les notaires représentent environ 413 milliards d’euros par an. Ce montant comprend toutefois différentes formes de transmission, notamment les successions et les donations. Il ne s’agit ni de liquidités nouvellement disponibles ni d’une richesse supplémentaire produite par l’économie française. Une maison transmise par des parents à leurs enfants reste la même maison. Un portefeuille d’actions reçu en héritage reste composé des mêmes titres. Le patrimoine change simplement de propriétaire. Présenter ces transferts comme une injection massive de capitaux nouveaux dans l’économie revient donc à confondre un changement de détenteur avec une création de valeur.
Une hausse des successions beaucoup moins exceptionnelle qu’annoncé
Le Conseil supérieur du notariat apporte une précision essentielle : à législation constante, la grande transmission entraînerait une augmentation de moins de 30 % du flux annuel des successions par rapport à la période 2018-2024. Une progression significative, certes, mais bien éloignée de l’idée d’un tsunami patrimonial qui bouleverserait brutalement l’économie française. Le phénomène sera progressif, étalé sur plusieurs décennies et dépendra notamment de l’évolution de la mortalité, des prix immobiliers et financiers, ainsi que des donations réalisées du vivant des propriétaires. Le terme de grande transmission décrit donc une réalité démographique, mais son utilisation médiatique peut donner une impression excessive de rupture.
Les Français n’hériteront pas tous : loin de là
L’une des principales limites du discours sur la grande transmission réside dans les inégalités patrimoniales. Selon les données publiées par l’Insee en avril 2026, 41 % des ménages français avaient déjà reçu au moins un héritage au début de l’année 2024. Cette statistique ne signifie pas que les 59 % restants n’hériteront jamais, mais elle rappelle que l’héritage n’est pas une expérience universelle. Certains Français recevront des patrimoines considérables, d’autres une somme modeste, et d’autres encore ne percevront pratiquement rien. Les familles déjà aisées sont également davantage susceptibles de transmettre des actifs importants. L’héritage tend ainsi à reproduire les écarts de patrimoine existants plutôt qu’à les effacer.
Le patrimoine moyen des Français ne représente pas l’héritage moyen
Début 2024, le patrimoine brut moyen des ménages français atteignait 374 900 euros, selon l’Insee. Mais le patrimoine médian, qui partage la population en deux groupes de même taille, n’était que de 205 100 euros. Cet écart considérable illustre la concentration des richesses. Chez les ménages dont la personne de référence avait au moins 70 ans, le patrimoine brut moyen atteignait 420 300 euros, contre 247 600 euros pour le patrimoine médian. Il serait pourtant erroné de considérer que chaque héritier recevra ces montants. Ces chiffres concernent des ménages, pas des personnes isolées, et ne tiennent pas compte du nombre d’héritiers, des dettes, des dépenses futures ou des donations déjà effectuées. Une fois le patrimoine partagé entre plusieurs bénéficiaires, les sommes individuelles peuvent devenir beaucoup plus modestes.
Une maison de 300 000 euros, trois enfants : le jackpot se dégonfle
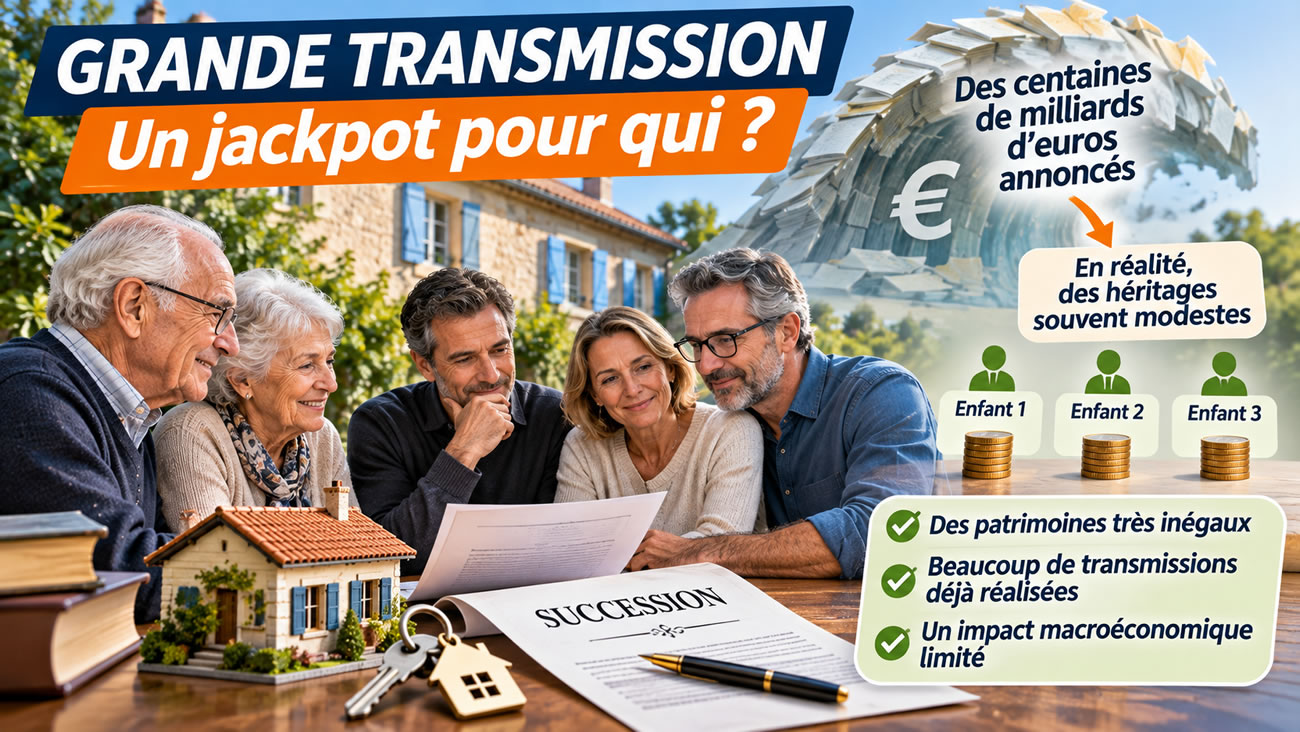
Prenons un exemple simple. Un couple possède une maison évaluée à 300 000 euros et laisse trois enfants. En supposant que cette maison constitue l’essentiel du patrimoine successoral et qu’elle soit répartie à parts égales, chaque enfant recevra théoriquement 100 000 euros de valeur immobilière. Ce n’est évidemment pas négligeable, mais nous sommes loin des montants suggérés par les grands chiffres nationaux. Surtout, chaque héritier ne reçoit pas automatiquement 100 000 euros sur son compte bancaire. Il reçoit une part d’un bien immobilier, qui devra éventuellement être vendu, conservé en indivision ou attribué à l’un des héritiers moyennant une compensation financière. Les frais de succession et de partage peuvent également réduire le montant disponible. Les modalités exactes dépendent naturellement de la situation familiale, matrimoniale et patrimoniale des défunts.
Les héritiers sont souvent déjà proches de la retraite
Autre élément largement sous-estimé : l’âge auquel les Français héritent. Avec l’allongement de l’espérance de vie, les transmissions interviennent souvent lorsque les enfants ont eux-mêmes dépassé la cinquantaine. Les données de l’Insee montrent que 60 % des ménages ayant déjà hérité ont une personne de référence âgée de 60 ans ou plus, contre 40 % dans l’ensemble des ménages. Il ne faut pas confondre cet âge observé lors de l’enquête avec l’âge exact de réception de l’héritage, mais cette répartition souligne le poids des générations âgées parmi les ménages héritiers. À 55 ou 60 ans, les principaux investissements de la vie ont souvent déjà été réalisés : achat de la résidence principale, éducation des enfants, constitution de l’épargne retraite. L’héritage peut améliorer la sécurité financière, mais il arrive fréquemment trop tard pour financer les projets qui auraient nécessité un soutien vingt ou trente ans auparavant.
Des héritages qui pourraient surtout financer la retraite des héritiers
Le transfert de patrimoine des baby-boomers vers leurs descendants pourrait ainsi avoir un effet moins dynamique qu’espéré sur la consommation et l’investissement. Un ménage proche de la retraite qui reçoit une somme importante peut choisir de rembourser un crédit, de renforcer son épargne de précaution ou de préparer ses dépenses futures plutôt que de consommer immédiatement. Une partie des capitaux transmis pourrait donc simplement passer d’un portefeuille d’épargne à un autre. Cela ne signifie pas que ces transmissions n’auront aucun effet économique : certains héritiers financeront des travaux, aideront leurs enfants ou investiront dans une activité professionnelle. Mais il serait excessif de supposer que les milliers de milliards annoncés provoqueront automatiquement une vague équivalente de dépenses nouvelles.
Le coût de la dépendance pourrait réduire fortement les patrimoines transmis
Les projections successorales reposent sur des patrimoines dont la valeur peut encore évoluer considérablement. Or, les générations du baby-boom vont devoir faire face à des dépenses croissantes liées au vieillissement : adaptation du logement, aide à domicile, soins et éventuel hébergement en établissement spécialisé. Ces charges peuvent représenter des montants importants et conduire les propriétaires à mobiliser une partie de leur épargne, voire à vendre certains actifs. Le Conseil supérieur du notariat souligne expressément que les dépenses de dépendance et de fin de vie pourraient réduire les sommes finalement transmises. Les enfants ne recevront donc pas nécessairement le patrimoine que leurs parents possèdent aujourd’hui. Une projection établie à partir de la valeur actuelle des biens ne constitue jamais une promesse d’héritage.
Une grande partie du patrimoine est immobilière, pas financière
L’immobilier occupe une place majeure dans le patrimoine des ménages français, particulièrement chez les générations âgées. Or, un logement n’est pas un actif liquide. Lorsqu’il est transmis à plusieurs héritiers, sa vente peut prendre du temps, nécessiter des travaux ou provoquer des désaccords familiaux. Les biens situés dans les zones où la demande immobilière est faible peuvent également être difficiles à céder au prix espéré. À l’inverse, les héritages immobiliers situés dans les grandes métropoles peuvent représenter des valeurs très importantes. La vague successorale risque ainsi de reproduire les inégalités géographiques du marché immobilier. Il ne faut pas non plus supposer que l’arrivée progressive de logements hérités sur le marché entraînera mécaniquement une baisse des prix : les ventes dépendront des décisions des familles, de la demande locale et des conditions de financement.
Un héritage n’est pas nécessairement un enrichissement immédiat
Recevoir une succession peut aussi entraîner des contraintes financières. Un héritier peut devoir avancer des frais, supporter des charges de copropriété, payer une taxe foncière ou participer à l’entretien d’un bien indivis. Si la succession comporte des dettes, celles-ci doivent être prises en compte dans le règlement du patrimoine. Dans certaines situations, les héritiers peuvent préférer renoncer à la succession ou l’accepter à concurrence de l’actif net afin de limiter leur exposition aux dettes. L’existence d’un patrimoine immobilier important ne garantit donc pas une disponibilité immédiate d’argent. C’est particulièrement vrai lorsque plusieurs enfants héritent d’une résidence familiale que personne ne souhaite vendre ou ne peut financièrement conserver seul.
Les grandes fortunes seront les principales bénéficiaires des transmissions importantes
Les ménages les plus aisés disposent généralement d’un patrimoine plus diversifié, comprenant immobilier, placements financiers, contrats d’Assurance-Vie et parfois participations dans des entreprises. Ils peuvent également organiser leurs transmissions plus tôt, notamment par donations. Selon l’enquête du Conseil supérieur du notariat, 27,2 % des successions ont été précédées d’une ou plusieurs donations. Cette anticipation permet notamment de transmettre une partie des actifs avant le décès. Pour les familles les plus fortunées, les enjeux successoraux peuvent donc être considérables. Mais cette réalité ne doit pas être généralisée à l’ensemble de la population. La grande transmission pourrait davantage renforcer les patrimoines déjà constitués que provoquer un enrichissement généralisé des classes moyennes.
L’État ne touchera pas non plus un jackpot fiscal
La multiplication des successions pourrait augmenter les recettes fiscales liées aux transmissions, mais certainement pas à hauteur des milliers de milliards d’euros évoqués. En France, les droits de succession dépendent du lien de parenté, des abattements et des exonérations applicables. Les transmissions entre conjoints mariés ou partenaires de Pacs sont notamment exonérées de droits de succession. Chaque enfant bénéficie en principe d’un abattement de 100 000 euros sur la part reçue de chacun de ses parents, sous réserve des règles fiscales applicables. D’après l’enquête des notaires, plus de 60 % des successions traitées ne donnent lieu à aucun paiement de droits au décès. Le Conseil supérieur du notariat estime que les droits de donation et de succession représentent actuellement environ 4,5 % des recettes fiscales de l’État. Même une augmentation sensible de ces recettes ne suffirait donc pas à résoudre les problèmes structurels des finances publiques.
Les donations anticipées seraient-elles plus utiles que les héritages tardifs ?
Si l’objectif consiste réellement à soutenir les jeunes générations, les transmissions anticipées présentent un intérêt plus évident que les héritages reçus tardivement. Une donation permettant à un jeune ménage de constituer un apport immobilier, de financer une formation ou de créer une entreprise peut avoir un effet économique et social important. Encore faut-il que les parents ou grands-parents disposent des ressources suffisantes pour donner sans compromettre leur propre sécurité financière. La question de l’équité demeure également : les jeunes issus de familles modestes ne bénéficient pas des mêmes possibilités. Encourager les donations peut donc améliorer l’utilisation du patrimoine au sein des familles concernées, sans nécessairement réduire les inégalités entre familles.
Grande transmission : beaucoup de bruit pour une réalité finalement assez ordinaire
Il ne s’agit pas de nier l’importance du phénomène démographique. Les générations nombreuses du baby-boom vont progressivement transmettre les patrimoines qu’elles ont accumulés. Les montants seront considérables à l’échelle nationale et certains héritiers bénéficieront effectivement de sommes très importantes. Mais pour la majorité des Français, cette grande transmission ne ressemblera probablement pas au jackpot collectif annoncé. Les héritages seront inégaux, souvent tardifs, fréquemment immobiliers et parfois réduits par les dépenses de fin de vie. Surtout, la transmission de plusieurs milliers de milliards d’euros ne signifie pas que la France deviendra collectivement plus riche du même montant. La grande transmission est avant tout un changement de génération dans la détention du patrimoine, pas une création miraculeuse de richesse. Le véritable enjeu sera moins le volume spectaculaire des héritages que leur répartition et leur utilisation économique et sociale.
Sources des données
- Conseil supérieur du notariat – Étude sur la grande transmission, septembre 2026
- Insee – Patrimoine brut des ménages en 2024, publication avril 2026
- Insee – Transmissions intergénérationnelles, héritages et donations en 2024
- Conseil supérieur du notariat – Communiqués de presse et rapport Grande Transmission
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Succession et héritage : 72% des Français n’ont toujours rien préparé
Succession : au fil des années, les sondages se suivent et la situation empire. Désormais ce seraient 72% des (...)
Héritage : supprimer la réserve héréditaire et taxer toutes les successions à 20 %, une bonne idée ?
Chaque pays peut choisir librement les règles applicables en cas de succession : aux USA, l’on peut transmettre sa (...)
Comportement des Français : héritage et assistance financière
Quel est le sentiment des Français sur la succession ou les moyens d’aides en cas de problèmes financiers ? Détails du (...)
Succession : renoncer à un héritage au profit de ses enfants
Lors d’une succession, il est possible pour les héritiers de refuser l’héritage, pour que celui soit transmit (...)
Héritage : 59% des Français n’ont rien prévu pour optimiser leur succession
L’âge moyen des héritiers serait de 52 ans en France, l’héritage moyen de 67.200 euros. Seulement 41% des Français (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur