Assurance-vie : Les clés d’une bonne répartition de ses actifs


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Une bonne répartition des actifs d’un contrat d’assurance-vie prend en compte l’objectif d’épargne de l’épargnant. Il n’est donc pas le même tout au long de la vie. Comment répartir son capital en fonction de son âge et de son degré d’aversion aux risques ?
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Assurance-vie : une bonne répartition est forcément personnalisée !
La bonne gestion du contrat est primordiale pour optimiser la rentabilité d’une assurance-vie. La répartition des actifs du contrat doit répondre à un objectif d’épargne, tout en respectant les différents degrés d’aversion aux risques de chacun.
Schématiquement, trois profils, correspondant chacun à des niveaux de répartitions et prises de risques existent :
- profil prudent,
- profil équilibré,
- profil dynamique.
Le degré d’aversion aux risques est propre à chacun et peut évoluer au cours du contrat en fonction de l’amélioration ou non des conditions de vie et des craintes de l’assuré face au marchés financiers.
Quelle sera la répartition idéale d’un contrat d’Assurance-Vie en fonction de sa tranche d’âge ?
La répartition idéale est très différente d’un profil d’épargnant à l’autre. En effet, on ne place pas de la même manière à 30 ans qu’à l’approche de la retraite.
Plus dynamique en première phase, en avançant dans l’âge, la répartition des actifs sera sécurisé de façon progressive, pour se garantir une retraite confortable.
Assurance-vie : répartition du contrat de 30 à 40 ans
Entre 30 et 40 ans, les épargnants sont bien installés dans leur vie active et ceux qui ont des enfants n’ont pas encore de frais importants (études, permis, voiture). C’est le moment idéal pour épargner et opter pour des placements à forte rentabilité, en acceptant une certaine part de risque.
En répartition dynamique, des risques sont pris en misant sur des supports vifs, tels que les actions, afin de tenter d’augmenter rapidement son capital. Les plus prudents préféreront une répartition diversifiée. En alliant rendement et sécurité, il est possible de sauvegarder, au pire le capital de départ.
Sélection des 1 meilleures offres de souscription de contrats d'assurance-vie

Assurance-vie : répartition du contrat de 40 à 50 ans
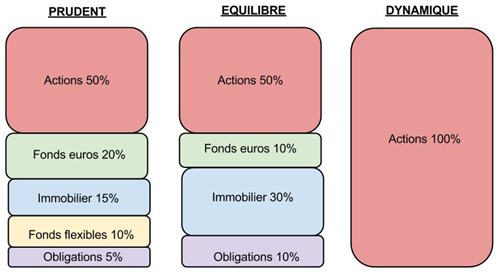
Enfants à charges, crédit immobilier... entre 40 et 50 ans les frais sont souvent nombreux, les enfants sont plus grands, et les frais s’accumulent. Par ailleurs, avec l’âge, la majorité commence à préférer des risques mesurés. Il faut donc commencer à sécuriser son capital. La part en actions doit être réduite au profit de placements moins risqués ( fonds euros, immobilier, fonds flexibles, obligations...)
Assurance-vie : répartition du contrat de 50 à 60 ans
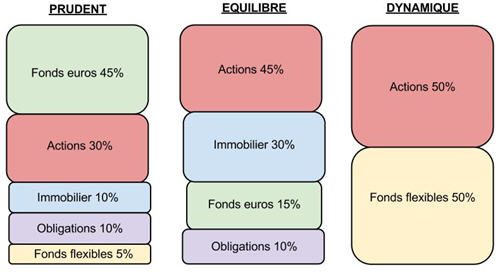
Entre 50 et 60 ans la situation familiale redevient plus souple, et certains épargnant arrive au bout de leur crédit immobilier. La recherche du rendement reste présente, mais la part de supports moins risqués est en augmentation. Il est par ailleurs impératif de sécuriser une bonne partie de ses actifs, il est crucial de ne plus être exposé au moindre risque les quelques années précédents sa cessation d’activité.
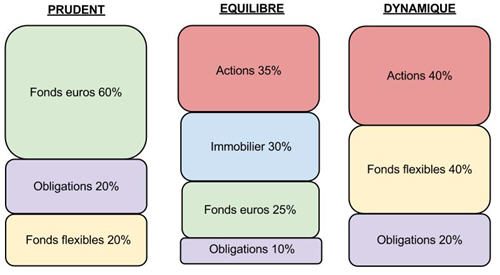
Assurance-vie : répartition du contrat après 60 ans
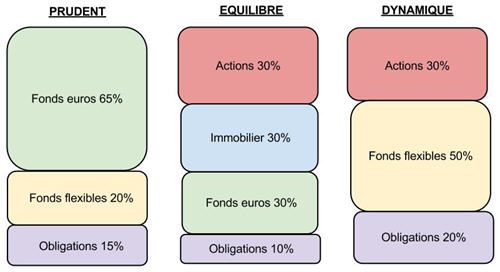
La retraite approche, il n’est plus l’heure de prendre le moindre risque, mais au contraire de sécuriser au maximum l’effort d’épargne d’une vie. Il est au contraire temps de préparer sa succession. Le profil dynamique n’est alors applicable pour une partie de son capital.
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Quelle répartition fonds euros / unités de compte choisir ?
Choisir entre un potentiel de rendement et la préservation de son capital, c’est un dilemme auquel tout épargnant (...)
L’ Allocation constante/répartition constante
Dans le cadre d’un contrat d’assurance-vie, l’allocation constante vous permet de maintenir dans le temps votre (...)
Epargne garantie : Répartition des dépôts par type de compte
Epargne à taux garantie en France, Répartition des dépôts des particuliers par type de compte (épargne réglementée, (...)
Assurance-vie en novembre 2026 : avis de tempête sur vos unités de compte ?
Les marchés financiers sont clairement orientés à la baisse. Que faire pour vos unités de compte (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur