
Crédits immobiliers, records en janvier 2019 : jamais les emprunteurs n’ont emprunté sur des durées aussi longues, pour un coût relatif aussi élevé


🎁 Assurance Vie Lucya CNP : Jusqu'à 5.05% sur le fonds euros
Lucya CNP, sans frais sur les versements, des frais de gestion de 0.30% seulement sur les unités de compte, ETF éligibles sans frais de transaction. Jusqu’à 5.05% de rendement sur la part investie sur le fonds euros CNP Lucya Euro B en 2026 et 2027 (sous conditions).
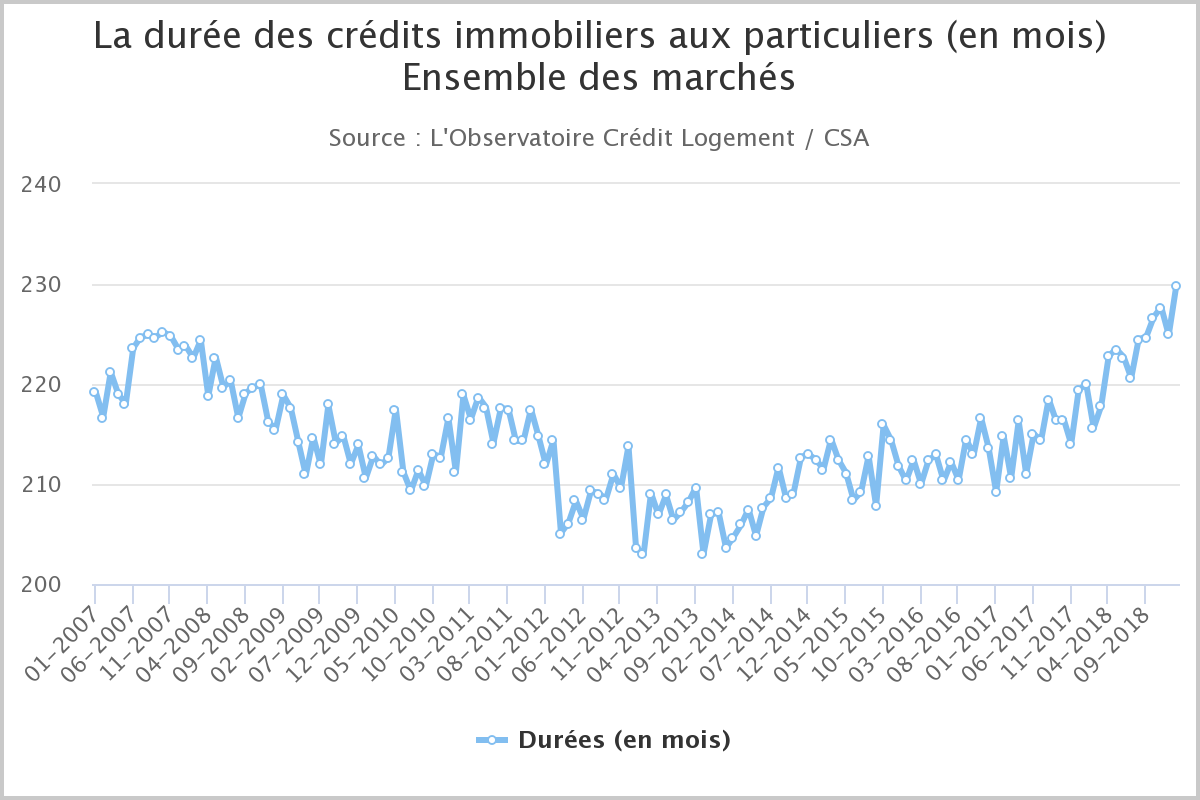
Alors que les taux des crédits immobiliers remontent légèrement en janvier 2019, l’Observatoire du Crédit Logement / CSA, dans sa publication mensuelle de janvier 2019, souligne deux nouveaux records battus : la durée moyenne d’emprunt record est dorénavant de 230 mois (19 années et 2 mois) et le coût relatif moyen d’un crédit immobilier est désormais de 4,3 années de salaires, un niveau jamais encore atteint.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Record de la durée moyenne d’emprunt
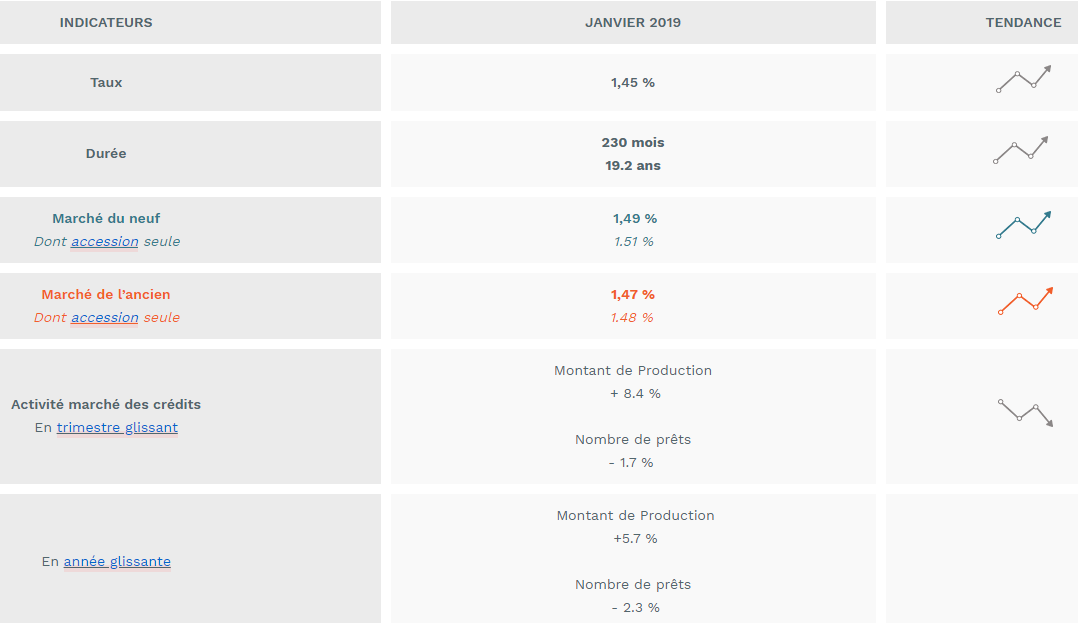
En janvier 2019, la durée des prêts s’est élevée à 230 mois en moyenne (246 mois pour l’accession dans le neuf et 244 mois pour l’accession dans l’ancien).
Record du coût relatif des crédits immobiliers
Jamais les durées des prêts bancaires classiques n’avaient été aussi élevées. La baisse des taux d’intérêt a rendu possible une telle évolution et, au total, l’amélioration des conditions de crédit qui en a résulté a permis d’atténuer la détérioration de la solvabilité des ménages modestes et/ou en primo accession, affectés par la hausse des prix de l’immobilier et par la dégradation des soutiens publics.
Dans le cas des prêts bancaires à l’accession, la part de la production à 25 ans et plus s’est ainsi établie à 40.4 % en janvier 2019 (71.1 % à 20 ans et plus). La déformation rapide de la structure de la production constatée depuis 2017 est remarquable : jamais par le passé, le poids des durées longues n’avait été aussi élevé
Taux bas ne veut pas dire forcément crédit pas cher...
Raisonner en pourcentages en termes de crédits immobiliers a des limites. Le coût moyen d’un crédit immobilier s’évalue par rapport aux capacités de remboursement de l’emprunteur. C’est du reste ce que font les banques, qui n’ont pas assouplie leurs conditions d’octrois. Le coût du crédit augmente car ce sont les emprunteurs qui acceptent de payer leur crédit plus cher en s’endettant sur une durée de plus en plus longue. C’est bien différent. Ainsi, emprunter au taux de 1.45% n’est pas forcément une bonne affaire, car si vous empruntez sur 30 ans, le coût total de votre crédit sera conséquent.
Taux en légère hausse
Le taux moyen des crédits immobiliers est de 1.45%, hors assurance. En légère hausse, la tendance reste haussière.
Activité du marché des crédits est en baisse
La dégradation de la solvabilité de la demande provoquée par la hausse des prix de l’immobilier s’est conjuguée, jusqu’au printemps 2018, avec la détérioration des dispositifs publics de soutien de la demande. Mais l’amélioration des conditions de crédit et l’assouplissement des conditions d’octroi des prêts ont permis d’éviter une baisse rapide de la production bancaire classique : les conséquences de la demande qui auraient été observées sinon ont pu être amorties.
Cependant, les derniers mois de 2018 ont été affectés par les inquiétudes des ménages concernant l’évolution de leur pouvoir d’achat et la situation de l’emploi. Et en outre, depuis novembre 2018, l’activité des marchés immobiliers est perturbée par le mouvement des « gilets jaunes ».
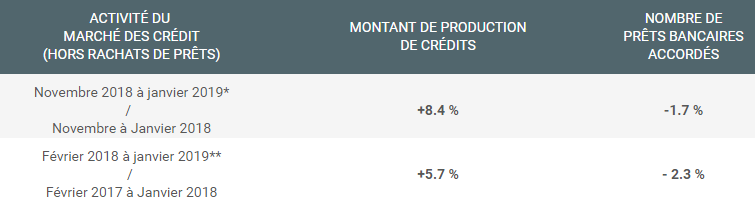
Mais comme la fin de l’année 2017 n’avait pas été très bonne, le rythme d’évolution en glissement annuel de l’activité (hors rachats de créances) mesurée en niveau trimestriel glissant affiche toujours un certain dynamisme, en janvier 2019, compte tenu d’un nouvel accroissement du niveau moyen des prêts accordés. En rythme annuel glissant, la tendance baissière du marché persiste, amplifiée par les hésitations de la demande constatées récemment.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur