
Bon plan épargne : comment placer 50.000€ sans risque ?


Vous disposez d’une somme de 50.000€ que vous souhaitez placer sans risque ? Quelles solutions ?
L'essentiel de l'information
- Seuls les livrets bancaires, comptes à terme et fonds en euros permettent de placer sans risque.
- Le livret A & LDDS proposent des taux trop faibles pour un capital dépassant le montant de son épargne de précaution.
- Via une enveloppe Assurance Vie, en bénéficiant d’une ancienneté de 8 années, l’épargnant peut placer son capital sur un fonds euros performant, au-delà des 3% de rendement, sans contrainte, ni frais sur versement.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Livret A et LDDS, juste pour le minimum de précaution
Comme tout épargnant averti, afin de placer votre épargne de précaution, vous avez évidemment privilégié votre livret A et votre LDDS. Il s’agit du reste de la niche fiscale la plus utilisée en France. Le bémol étant que le taux de cette épargne réglementée est de seulement 1,70 %, c’est trop faible pour placer l’ensemble de son épargne sans risque. Où placer donc au mieux le reste de son épargne ? Sans prendre le moindre risque, tout en laissant son capital disponible ?
Comment placer sans risque 50.000€ ?
Scruter les offres de livrets bancaires ainsi que celles des comptes à terme reste un bon réflexe. Les comptes à terme imposent une durée de placement, en proposant un taux fixe valable sur la période concernée. Tout dépendra donc de votre horizon de placement. Les fonds en euros permettent de bénéficier d’un rendement avoisinant les 3.5%, nets de frais de gestion, bruts de prélèvements sociaux et fiscaux. Au sein d’une enveloppe assurance vie bénéficiant de l’abattement annuel sur les produits (au-delà de 8 ans), les fonds euros figurent de nouveau parmi les placements épargne sans risque les plus attractifs du marché.
Livrets bancaires
Quelles sont les meilleures offres de livrets bancaires, selon le montant à placer, et votre horizon de placement.
Comptes à terme
Les taux de rémunération sur les comptes à terme évoluent rapidement en fonction des taux d’intérêts de marché. Les banques à réseaux ne publient pas sur Internet leurs offres, afin de pouvoir adapter les taux proposés à leurs clients en fonction de leurs profils. Les "bons" clients se voient proposer des taux plus attractifs que les clients "lambda". Du côté des banques en ligne, les taux de rémunération des comptes à terme sont publiés, et valables pour tous les clients, sans négociation.
| Offres | Echéances | Taux (*) | Dépôt Max. |
|---|---|---|---|
| BNP PARIBAS | 3 mois | 4.00 % | 200 000 € |
| RAISIN | 84 mois | 3.75 % | 100 000 € |
| RAISIN | 96 mois | 3.75 % | 100 000 € |
| RAISIN | 120 mois | 3.75 % | 100 000 € |
| RAISIN | 3 mois | 3.61 % | 100 000 € |
| RAISIN | 3 mois | 3.56 % | 100 000 € |
| RAISIN | 3 mois | 3.56 % | 100 000 € |
| RAISIN | 120 mois | 3.55 % | 100 000 € |
| RAISIN | 3 mois | 3.51 % | 100 000 € |
| RAISIN | 3 mois | 3.51 % | 100 000 € |
| RAISIN | 3 mois | 3.51 % | 100 000 € |
| DISTINGO BANK | 36 mois | 3.50 % | 100 000 € |
| RAISIN | 96 mois | 3.50 % | 100 000 € |
| RAISIN | 108 mois | 3.50 % | 100 000 € |
| RAISIN | 84 mois | 3.45 % | 100 000 € |
| RAISIN | 24 mois | 3.40 % | 100 000 € |
| RAISIN | 60 mois | 3.40 % | 100 000 € |
| RAISIN | 60 mois | 3.40 % | 100 000 € |
| RAISIN | 60 mois | 3.40 % | 100 000 € |
| RAISIN | 72 mois | 3.40 % | 100 000 € |
| RAISIN | 3 mois | 3.38 % | 100 000 € |
| RAISIN | 3 mois | 3.38 % | 100 000 € |
| RAISIN | 48 mois | 3.37 % | 100 000 € |
| RAISIN | 24 mois | 3.35 % | 100 000 € |
| RAISIN | 36 mois | 3.35 % | 100 000 € |
| RAISIN | 60 mois | 3.35 % | 100 000 € |
| SWAIVE (CFCAL) | 60 mois | 3.35 % | 10 000 000 € |
| RAISIN | 3 mois | 3.31 % | 100 000 € |
| RAISIN | 48 mois | 3.30 % | 100 000 € |
| RAISIN | 12 mois | 3.27 % | 100 000 € |
| Tableau présenté trié par taux d'intérêts bruts en ordre décroissant. (*) : Taux bruts. La fiscalité appliquée peut différer de la fiscalité française pour les comptes à terme situés hors de France. Offres soumises à conditions de souscription.Sélection des 30 meilleurs taux avec indication de la maturité correspondante, référencés sur le guide indépendant de l'épargne. | |||
Fonds en euros
Si vous détenez déjà un contrat d’assurance vie performant depuis plus de 8 ans, ou si votre horizon de placement se porte sur le long terme, le placement d’un capital sur un bon fonds en euros est la meilleure option. Qu’est-ce qu’un bon fonds en euros ? C’est tout simplement un fonds en euros accessible sans frais sur versement, sans condition de versement sur des unités de compte, et publiant un rendement, net des frais de gestion, brut des prélèvements sociaux et fiscaux, au-delà des 3%. Et cela existe !
| TOP | Fonds euros | Performance 2025(1) | |
|---|---|---|---|
| 1 🥇 | CORUM LIFE EUROLIFE 👉Les versements sur le fonds euros CORUM EUROLIFE sont limités à 25 % du montant versé ou arbitré. | +4.100% | |
| 2 🥈 | ABEILLE ASSURANCES AFER EURO GENERATION 👉Possibilité de placer à 100% sur ce fonds euros. Jeune fonds euros, lancé en 2025. Taux de rendement annualisé. | +4.050% | |
| 3 🥉 | AMPLI-MUTUELLE AMPLI EUROS 👉Possibilité de placer à 100% sur ce fonds euros. Ampli-Mutuelle est une mutuelle d'épargne s'adressant en priorité aux professions libérales et indépendants. | +3.750% | |
| 4 | MER FONDS EUROS 👉Possibilité de placer à 100% sur ce fonds euros. | +3.700% | |
| 5 | SWISSLIFE PLACEMENT-DIRECT EURO+ 👉Possibilité de placer à 100% sur ce fonds euros. L'encours sur le support est limité à 200. 000 euros par adhérent. | +3.600% | |
| 6 | CARAC EURO 👉Possibilité de placer à 100% sur ce fonds euros. | +3.550% | |
| 7 | LA FRANCE MUTUALISTE 👉Possibilité de placer à 100% sur ce fonds euros. | +3.500% | |
| 8 | MIF 👉Possibilité de placer à 100% sur ce fonds euros. | +3.450% | |
| 9 | GARANCE (FG 0.7%) 👉L'investissement sur le support en euros est limité à 50% de l'allocation. | +3.400% | |
| 10 | GARANCE ACTIF GENERAL (FG 0.85) 👉Possibilité de placer à 100% sur ce fonds euros. | +3.300% | |
| (1) : taux net des frais de gestion, brut des prélèvements sociaux et fiscaux. | |||
Comptes rémunérés
Les comptes courant rémunérés peuvent constituer également une piste afin de placer ses liquidités sans risque. Si les offres restent encore relativement peu nombreuses, elles ont le mérite d’exister.
Fonds monétaires ?
Attention, les fonds monétaires (sicav monétaires) ne sont pas véritablement des placements sans risque. Le capital n’est pas garanti. Et pour cause, il suffit de scruter les rendements passés, dès lors que les taux d’intérêts étaient très bas, voire négatifs. Des frais de gestion internes peuvent rapidement annuler le rendement. Toujours est-il qu’en période de taux d’intérêts élevés, les fonds monétaires peuvent constituer une piste de repli, notamment pour les enveloppes à risques (PEA ou CTO notamment).
Allocation 50.000 euros sans risque
Le guide indépendant de l’épargne met à disposition des épargnants un outil de simulation d’allocation de capital, en fonction du profil d’investisseur, ainsi que de son horizon de placement. Ce module est fournit à titre éducatif et ne constitue pas un conseil en placements.
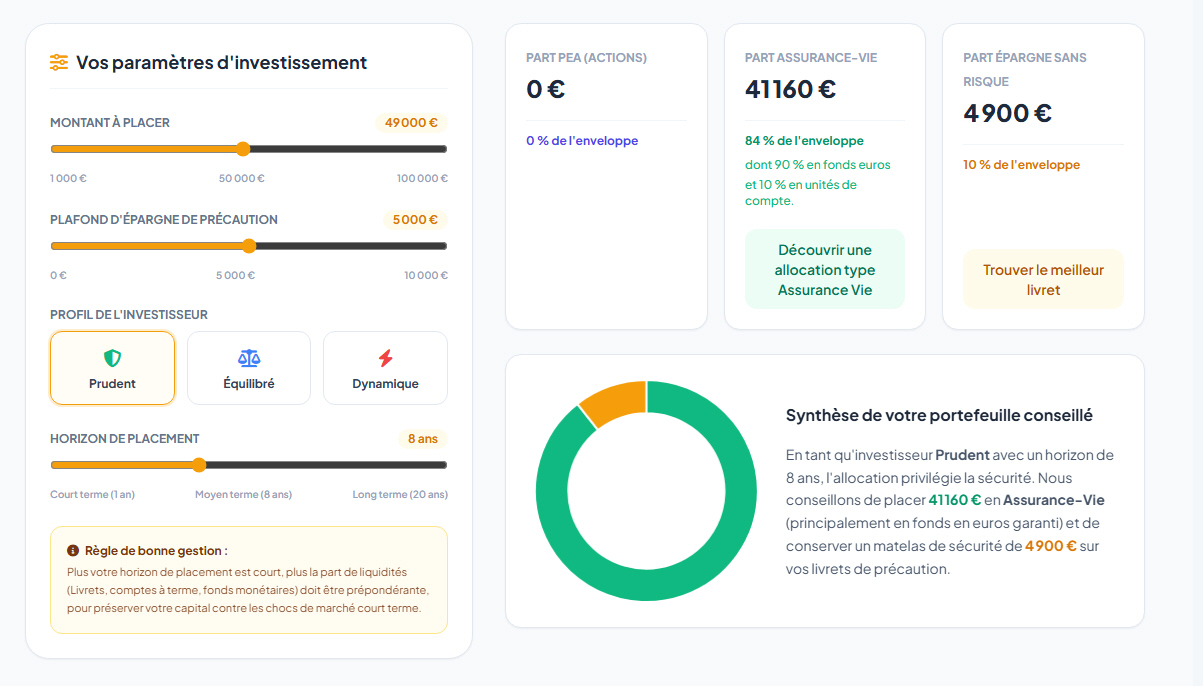
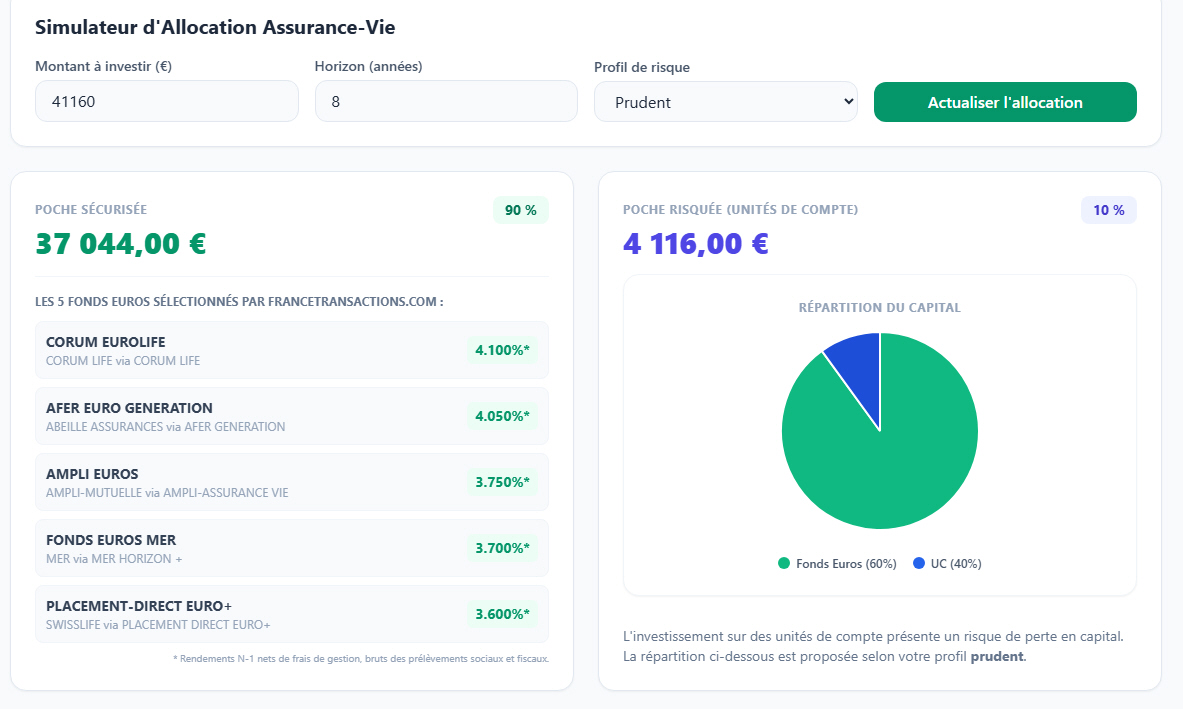
Placer 50.000 euros sans risque en assurance vie, c’est forcément miser fortement sur le fonds en euros. Toutefois, selon l’horizon de placement, une petite poche peut être souscrite en unités de compte à risque de perte en capital. En effet, avec un horizon de placement lointain, l’épargnant peut s’assurer qu’une perte potentielle sur l’unité de compte sera couverte financièrement par le rendement du fonds euros. Tout étant une histoire de proportion.
Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Livret A / LDDS pleins : où placer son épargne par la suite ? Quelles alternatives pour son épargne liquide ?
De plus en plus d’épargnants possèdent un livret A et un LDDS pleins. Où placer son épargne liquide par la suite ? (...)
Livret épargne : comment placer, sans risque, 500.000 euros à 9.08 % en novembre 2026 ?
Question théorique pour la plupart des épargnants, mais placer pas moins de 500.000 d’euros sur des livrets épargne, (...)
Meilleurs placements pour placer 10.000 € en 2026, par horizon de placement
Quels sont les meilleurs placements à étudier pour placer 10.000 € en 2026 ?
Compte à terme
Tous les taux des comptes à terme, par maturité. Le temps c’est de l’argent !
Placements sans risque en 2027
Quel placement sans risque choisir en 2027 ? Détails des placements sans risque, à performance garantie, par horizon (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur