
Épargne salariale (PEE) : jusqu’à 10 000 € débloqués par anticipation, les députés donnent leur feu vert !

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Déblocage anticipé du PEE : les députés votent un déblocage exceptionnel de 10 000 € d’épargne salariale. Les conditions.
L'essentiel de l'information
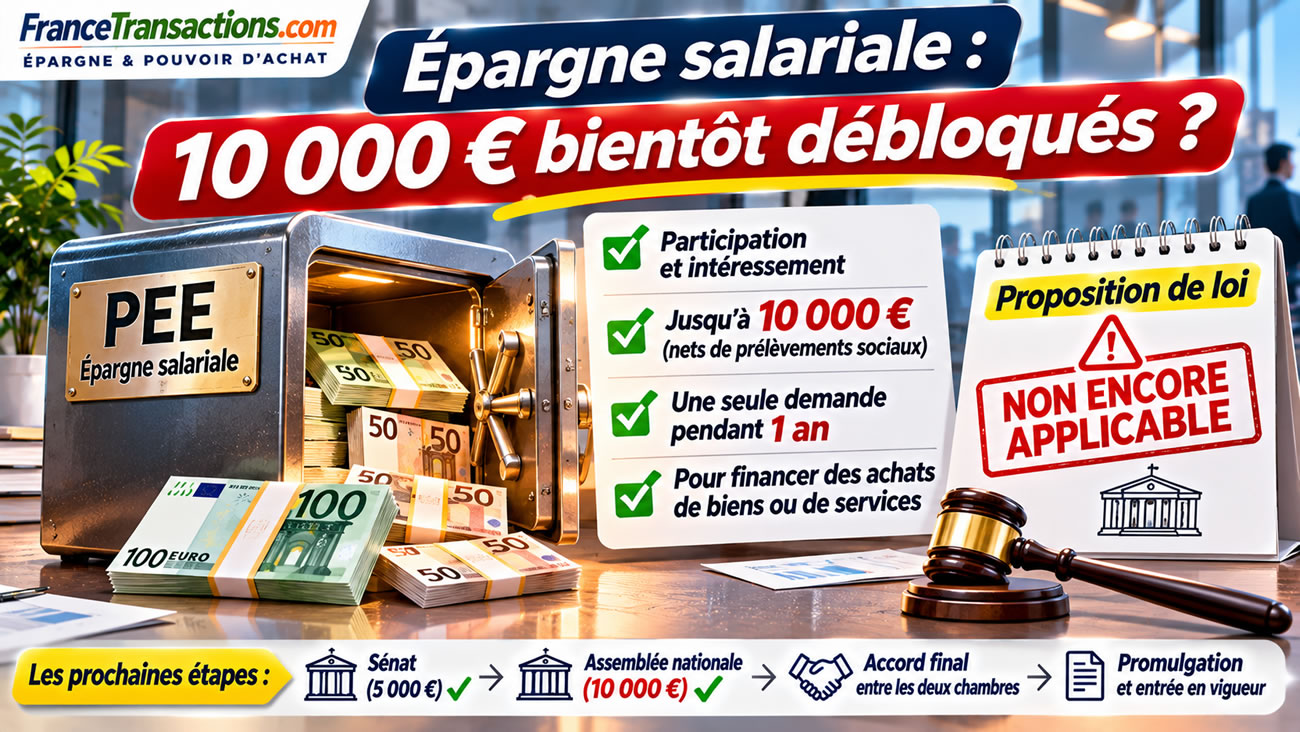
- L’Assemblée nationale a voté le 16 novembre 2026 un déblocage exceptionnel de l’épargne salariale, plafonné à 10 000 euros nets de prélèvements sociaux.
- Le retrait concernerait la participation et l’intéressement placés avant le 1er janvier 2026, en une seule fois, pour financer des achats de biens ou de services.
- La mesure n’est pas encore en vigueur : les fonds solidaires et les plans d’épargne retraite seraient exclus, et le Parlement doit encore adopter un texte définitif.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Les salariés pourraient bientôt disposer d’une nouvelle possibilité de récupérer leur épargne salariale sans attendre l’expiration de la période habituelle de blocage de cinq ans. L’Assemblée nationale a adopté, lundi 16 novembre 2026, une proposition de loi permettant un déblocage exceptionnel pouvant atteindre 10 000 euros, afin de soutenir le pouvoir d’achat et la consommation des ménages. Cette mesure concernerait principalement les sommes issues de la participation et de l’intéressement placées sur un plan d’épargne entreprise (PEE) avant le 1er janvier 2026. Le retrait serait autorisé pendant un an, en une seule fois, et conserverait les avantages fiscaux de l’épargne salariale. Mais attention : ce dispositif n’est pas encore en vigueur. Les députés et les sénateurs doivent encore s’accorder sur une version définitive du texte.
Épargne salariale : les députés votent un déblocage exceptionnel de 10 000 euros
La proposition de loi visant à renforcer l’attractivité de l’épargne salariale et à instaurer une procédure exceptionnelle de déblocage a été adoptée le 16 novembre 2026 par l’Assemblée nationale, avec 95 voix favorables contre 34 oppositions. Le texte avait déjà été approuvé par le Sénat le 7 avril 2026, mais les sénateurs avaient retenu un plafond de 5 000 euros. Lors de l’examen en séance publique, les députés ont décidé de doubler ce montant pour le porter à 10 000 euros nets de prélèvements sociaux. Ce relèvement résulte notamment d’un sous-amendement présenté par la députée Valérie Létard, du groupe LIOT. Le gouvernement soutient le principe de cette mesure, destinée à permettre aux salariés de mobiliser une partie de leur épargne pour financer des dépenses de consommation.
Qui pourra débloquer jusqu’à 10 000 euros ?
Le dispositif s’adresserait aux bénéficiaires d’un plan d’épargne salariale disposant de sommes issues de la participation ou de l’intéressement affectées avant le 1er janvier 2026. Aucune condition de revenus ne serait imposée. Le salarié pourrait donc demander le retrait de tout ou partie de son épargne éligible, dans la limite de 10 000 euros nets de prélèvements sociaux. Le montant réellement disponible dépendrait naturellement de ses avoirs : un salarié possédant seulement 3 000 euros de participation bloquée ne pourrait pas obtenir 10 000 euros. À l’inverse, un épargnant disposant de 20 000 euros d’avoirs éligibles ne pourrait retirer que 10 000 euros au titre de cette procédure exceptionnelle. Les droits déjà disponibles peuvent, quant à eux, être retirés selon les règles habituelles.
Seules les sommes placées avant le 1er janvier 2026 seraient concernées
Le texte fixe une condition de date importante. Pour bénéficier du déblocage exceptionnel, les droits à participation et les sommes issues de l’intéressement devraient avoir été affectés au plan d’épargne salariale avant le 1er janvier 2026. Les primes versées sur le plan au cours de l’année 2026 ne seraient donc pas éligibles à cette procédure dérogatoire. Cette limitation vise à éviter que de nouveaux versements soient réalisés dans le seul objectif de bénéficier immédiatement du déblocage. Les salariés devront donc distinguer les différentes dates d’affectation de leurs avoirs, une information généralement disponible sur les relevés de leur teneur de compte d’épargne salariale.
Un seul retrait possible pendant une période d’un an
La proposition de loi prévoit que le bénéficiaire pourra demander le déblocage de tout ou partie de ses avoirs éligibles pendant une période d’un an à compter de la promulgation de la loi. Le retrait devra être réalisé en une seule fois. Cette précision est essentielle : il ne serait pas possible de multiplier les demandes successives jusqu’à atteindre le plafond de 10 000 euros. Un salarié qui déciderait de retirer seulement 4 000 euros ne pourrait donc pas nécessairement demander ensuite les 6 000 euros restants au titre de la même mesure exceptionnelle. Il conviendra de bien déterminer le montant souhaité avant de transmettre sa demande à l’organisme gestionnaire.
Une obligation d’utiliser l’argent pour acheter des biens ou des services
Le dispositif ne prévoit pas une liberté totale d’utilisation des sommes débloquées. Les fonds retirés devront servir à financer l’achat d’un ou plusieurs biens ou le paiement d’une ou plusieurs prestations de services. L’objectif affiché est de soutenir la consommation des ménages plutôt que de permettre un simple transfert de l’épargne salariale vers d’autres placements financiers. Les modalités précises de justification des dépenses devront être examinées à la lumière du texte définitif et des éventuelles instructions administratives. En attendant, les salariés intéressés auraient intérêt à conserver les factures et justificatifs des achats qu’ils envisagent de financer grâce au déblocage.
Les principales conditions du déblocage exceptionnel de 10 000 euros
| Caractéristique | Dispositif voté par les députés |
|---|---|
| Montant maximal | 10 000 € nets de prélèvements sociaux |
| Épargne concernée | Participation et intéressement |
| Date limite d’affectation des sommes | Avant le 1er janvier 2026 |
| Durée d’ouverture du dispositif | 1 an après promulgation |
| Nombre de demandes | Une seule |
| Condition de revenus | Aucune |
| Utilisation des fonds | Achats de biens ou prestations de services |
| Fonds solidaires ESUS | Exclus |
| PER collectif et autres plans retraite | Exclus |
| Titres de l’entreprise | Accord ou décision de l’employeur requis dans les cas prévus |
| Fiscalité | Maintien des exonérations prévues par le texte |
| Entrée en vigueur | Non applicable à ce jour, texte non définitif |
Les fonds solidaires exclus du dispositif exceptionnel
Les sommes investies dans des fonds solidaires relevant des dispositions du Code du travail relatives aux entreprises solidaires d’utilité sociale (ESUS) seraient exclues du déblocage exceptionnel. Cette exclusion vise à préserver les financements apportés aux structures de l’économie sociale et solidaire, dont les investissements s’inscrivent généralement dans une logique de long terme. Les épargnants ayant choisi de placer une partie de leur participation ou de leur intéressement dans un fonds solidaire ne pourraient donc pas nécessairement retirer cette fraction de leurs avoirs au titre de la mesure. En revanche, les autres supports éligibles détenus au sein du même plan pourraient être concernés, sous réserve des conditions définitives de la loi.
Les plans d’épargne retraite ne sont pas concernés
Le déblocage exceptionnel ne s’applique pas aux sommes issues de la participation et de l’intéressement placées sur les plans d’épargne retraite visés par le texte. Les avoirs détenus sur un PER Collectif, notamment, restent soumis à leurs propres règles de disponibilité et aux cas de déblocage anticipé prévus par la réglementation. Cette distinction est importante, car les salariés peuvent disposer simultanément d’un PEE et d’un PER collectif au sein de leur entreprise. Les deux enveloppes ne poursuivent pas les mêmes objectifs : le PEE est généralement bloqué pendant cinq ans, tandis que le PER est destiné à préparer la retraite, avec une indisponibilité de principe jusqu’à cette échéance.
Actionnariat salarié : un accord de l’employeur pourrait être nécessaire
Les sommes investies en titres de l’entreprise, en parts sociales ou dans certains organismes de placement collectif relevant de l’actionnariat salarié feraient l’objet de règles particulières. Leur déblocage pourrait être subordonné à un accord collectif ou à une décision unilatérale de l’employeur, selon les dispositions applicables. L’objectif est d’éviter qu’une vague de retraits ne fragilise la structure financière des entreprises ou les mécanismes d’actionnariat salarié. Les salariés concernés devront donc vérifier auprès de leur employeur ou du gestionnaire de leur plan si les supports détenus peuvent effectivement être liquidés dans le cadre de la mesure.
Une exonération d’impôt sur le revenu conservée
L’un des principaux avantages du dispositif réside dans le maintien des exonérations fiscales attachées à l’épargne salariale. En principe, les sommes issues de la participation et de l’intéressement placées sur un PEE bénéficient d’une exonération d’impôt sur le revenu lorsque les conditions réglementaires sont respectées. La proposition de loi prévoit de préserver cet avantage malgré le retrait anticipé. Le plafond de 10 000 euros serait apprécié net de prélèvements sociaux, ce qui ne signifie pas que tous les gains seraient exonérés de ces prélèvements. Les règles habituelles applicables aux produits de placement continueraient de jouer selon la nature des sommes débloquées.
Les employeurs devront informer leurs salariés
Le texte adopté par les députés prévoit que les employeurs devront informer les bénéficiaires de cette possibilité exceptionnelle dans un délai de deux mois suivant la promulgation de la loi. Les organismes gestionnaires des plans d’épargne salariale, ou à défaut les employeurs, devront également déclarer à l’administration fiscale les montants débloqués. Ces obligations visent à faciliter l’accès au dispositif et à permettre le suivi des sommes effectivement retirées. Les modalités pratiques de demande dépendront ensuite des procédures mises en place par les teneurs de comptes, tels que les établissements spécialisés dans la gestion de l’épargne salariale.
La naissance du premier enfant pourrait devenir un nouveau motif de déblocage
La proposition de loi ne se limite pas au retrait exceptionnel de 10 000 euros. Les députés ont également rétabli un article visant à élargir durablement les cas de déblocage anticipé de l’épargne salariale. La naissance ou l’adoption d’un premier enfant pourrait ainsi devenir un motif de retrait, alors que la réglementation actuelle prévoit notamment ce cas à partir du troisième enfant. Le texte prévoit également une possibilité de déblocage en cas de maladie ou d’accident grave d’un enfant à charge. Ces deux mesures ont été soutenues par les parlementaires malgré l’avis défavorable du gouvernement sur cet article. Leur adoption définitive reste donc incertaine.
Pourquoi permettre aux salariés de récupérer leur épargne avant cinq ans ?
L’objectif de cette mesure est de soutenir le pouvoir d’achat en permettant aux ménages de mobiliser des sommes déjà constituées. Les promoteurs du dispositif considèrent qu’une partie des salariés pourrait ainsi financer des dépenses importantes sans recourir à un crédit à la consommation. Le ministre des PME et du Pouvoir d’achat, Serge Papin, a défendu le principe d’une liberté de choix supplémentaire pour les salariés. Cette approche présente toutefois une limite économique : le déblocage ne crée pas de richesse supplémentaire, puisqu’il consiste à utiliser une épargne existante. Son effet sur la consommation dépendra donc de l’utilisation réelle des sommes retirées.
Un dispositif déjà utilisé en 2022
La France a déjà expérimenté un mécanisme comparable dans le cadre de la loi du 16 août 2022 portant mesures d’urgence pour la protection du pouvoir d’achat. À l’époque, les salariés avaient pu demander le déblocage exceptionnel de certaines sommes issues de leur épargne salariale dans la limite de 10 000 euros. La proposition de loi examinée en 2026 reprend une logique similaire, en l’adaptant aux nouvelles dates d’affectation des avoirs. Les députés ont notamment justifié le relèvement du plafond initialement prévu par le Sénat en rappelant que la mesure de 2022 autorisait déjà un retrait de 10 000 euros.
Faut-il réellement débloquer son épargne salariale ?
La possibilité de récupérer jusqu’à 10 000 euros peut être intéressante pour un salarié confronté à une dépense importante, notamment s’il souhaite éviter de souscrire un crédit à la consommation coûteux. Mais un déblocage anticipé ne constitue pas nécessairement une bonne décision financière. Les sommes placées sur un PEE peuvent bénéficier d’un abondement de l’employeur, de frais de gestion avantageux et d’une fiscalité favorable. Retirer son capital revient également à réduire son épargne investie et à renoncer aux éventuelles performances futures des supports détenus. Avant de demander un retrait, il convient donc de comparer le besoin de liquidités immédiat avec l’intérêt de conserver son placement sur plusieurs années.
Un déblocage de 10 000 euros peut représenter un manque à gagner important
Prenons l’exemple d’un salarié disposant de 10 000 euros sur son PEE. S’il conserve cette somme investie pendant cinq années supplémentaires et obtient un rendement annuel moyen hypothétique de 4 %, son capital atteindrait environ 12 167 euros avant fiscalité éventuelle. En retirant immédiatement ses 10 000 euros, il renonce à ce potentiel de valorisation de 2 167 euros. Cet exemple purement théorique ne constitue évidemment pas une prévision de rendement : les supports d’épargne salariale peuvent également enregistrer des pertes. Il montre simplement que le retrait anticipé doit être apprécié en fonction de la situation personnelle de l’épargnant et de ses objectifs patrimoniaux.
Quand les salariés pourront-ils demander les 10 000 euros ?
Au 20 novembre 2026, aucune demande de déblocage exceptionnel ne peut encore être effectuée sur la seule base de cette proposition de loi. Le texte adopté par l’Assemblée nationale diffère de celui précédemment voté par le Sénat, notamment sur le plafond autorisé. La procédure accélérée engagée par le gouvernement permet désormais la réunion d’une commission mixte paritaire afin de rechercher un accord entre députés et sénateurs. Si un texte commun est adopté, la loi devra ensuite être promulguée et publiée au Journal officiel. Le délai d’un an prévu pour les demandes ne commencerait qu’à compter de cette promulgation. En attendant, les règles habituelles de déblocage anticipé continuent de s’appliquer.
Épargne salariale : une bonne mesure pour le pouvoir d’achat, mais pas sans contrepartie
La proposition des députés présente l’avantage de redonner de la souplesse aux salariés disposant d’une épargne immobilisée sur un PEE. Le plafond de 10 000 euros pourrait permettre de financer des dépenses importantes tout en conservant les avantages fiscaux attachés aux sommes placées. Mais cette mesure ne constitue pas une prime supplémentaire versée aux salariés : elle permet seulement de récupérer plus tôt une épargne qui leur appartient déjà. Son efficacité économique dépendra de la part des sommes réellement consacrée à la consommation et de l’impact des retraits sur l’épargne de long terme. Pour les épargnants, le bon réflexe reste d’attendre la publication définitive de la loi avant d’envisager un retrait et de vérifier que celui-ci correspond à un besoin réel.
Sources
- Assemblée nationale – Amendement n° 1 rectifié rétablissant le déblocage exceptionnel de l’épargne salariale
- Assemblée nationale – Proposition de loi n° 3468, texte de la commission des affaires sociales
- LCP – Pouvoir d’achat : l’Assemblée approuve un déblocage exceptionnel de l’épargne salariale, 16 novembre 2026
- Service-Public – Plan d’épargne entreprise (PEE), fonctionnement et déblocage anticipé
- Légifrance – Loi du 16 août 2022 portant mesures d’urgence pour la protection du pouvoir d’achat
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
PEE / PEI (plan épargne entreprise)
PEE / PEI : Plan Epargne Entreprise ou Plan Epargne Inter-Entreprise, placement épargne salariale le plus utilisé en (...)
Épargne salariale (intéressement et/ou participation) : déblocage exceptionnel par anticipation, net d’impôt, à effectuer avant le 31 décembre 2022, plafonné à 10.000 euros
Dans le cadre de la loi sur le pouvoir d’achat, une mesure exceptionnelle permet de débloquer son épargne salariale, (...)
Épargne salariale : 3 nouveaux cas de déblocage anticipé de votre PEE
Les salariés détenant un PEE pourront désormais débloquer les sommes placées plus facilement, trois nouveaux cas de (...)
Déblocage anticipé de la participation 2013 : A partir du 1er juillet 2013
Les 8.8 millions de Français disposant d’accords d’entreprise sur la participation et l’intéressement sont désormais (...)
Déblocage anticipé de la participation 2013 : Est-il avantageux de débloquer votre épargne ?
Débloquer votre épargne salariale entre le 1er juillet et le 31 décembre 2013, une opportunité séduisante, à méditer, (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur