
Retraite par capitalisation obligatoire : Marine Le Pen promet 340 € de pension supplémentaire par mois

🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
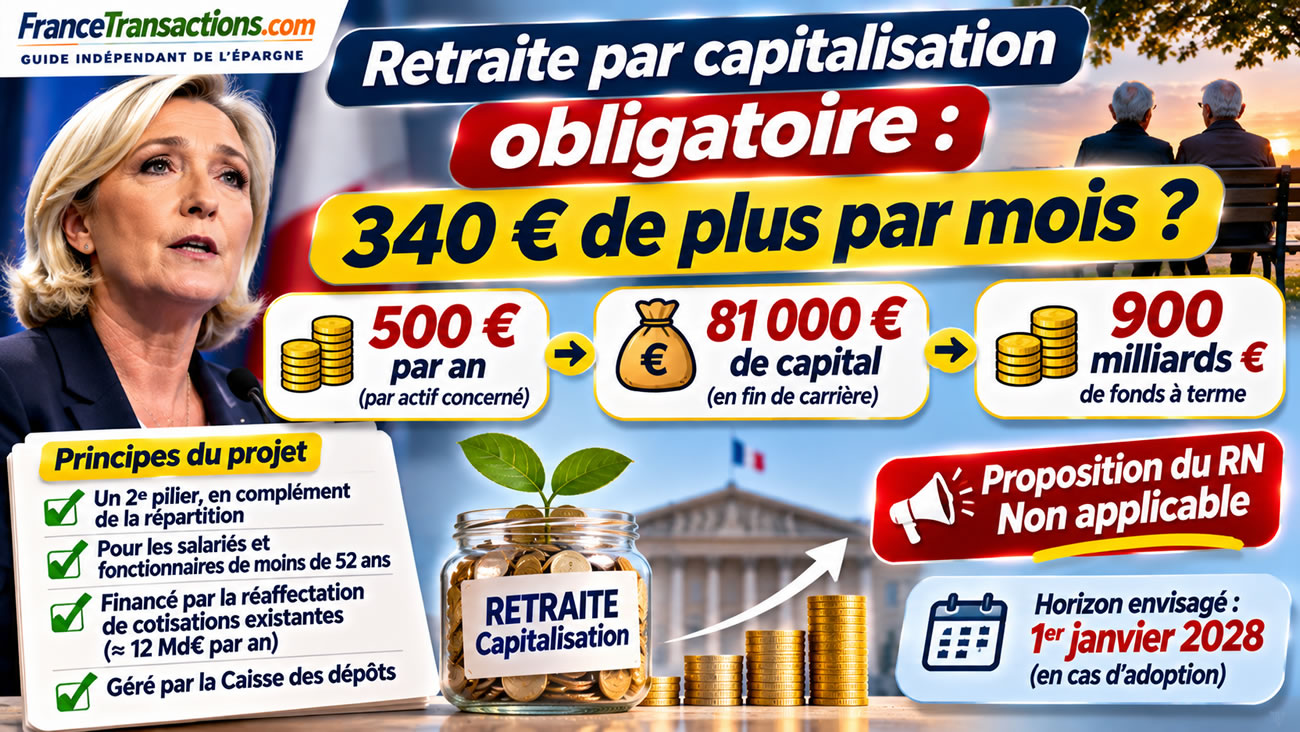
Marine Le Pen propose une retraite par capitalisation obligatoire, complémentaire à la répartition, destinée aux actifs de moins de 52 ans.
L'essentiel de l'information
- Le RN annonce environ 500 € versés chaque année sur un compte individuel, pour un capital moyen projeté de 81 000 € et 340 € de pension mensuelle supplémentaire.
- Le financement reposerait notamment sur la réaffectation de cotisations existantes, sans prélèvement supplémentaire annoncé, mais plusieurs hypothèses financières restent à préciser.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Retraite par capitalisation : existante en France depuis des décennies !
La retraite par capitalisation existe déjà en France, depuis longtemps ! Elle prend notamment la forme des plans d’épargne retraite (PER) depuis 2019, des anciens produits d’épargne retraite, PERP, Madelin retraite et autres, ou encore de l’épargne collective tels que les PERECO, mais également évidemment via l’Assurance-Vie, qui peut être utilisée pour se constituer un complément de revenus à la retraite. Le véritable problème n’est donc pas l’absence de dispositifs de capitalisation, mais bien l’inégalité des Français face à leur capacité d’épargne. Pour les ménages disposant de revenus confortables, préparer sa retraite en investissant régulièrement est déjà possible, avec parfois des avantages fiscaux à la clé. En revanche, pour les millions de Français dont les revenus suffisent à peine à couvrir les dépenses courantes, épargner pour leur retraite relève souvent de l’impossible. Dès lors, que propose réellement Marine Le Pen ? Rendre la capitalisation obligatoire, en finançant les versements par la réaffectation de cotisations existantes, plutôt que par un effort d’épargne supplémentaire des salariés. L’idée serait ainsi de permettre à des actifs qui n’ont pas les moyens d’épargner volontairement de se constituer un capital retraite. Reste une question essentielle : si ces cotisations sont prélevées sur des ressources qui financent déjà d’autres dispositifs, qui supportera finalement le coût de cette réaffectation ?
Proposition de retraite par capitalisation obligatoire
Marine Le Pen a présenté, mardi 17 novembre 2026, son projet de réforme des retraites pour l’élection présidentielle de 2027. Au-delà de sa promesse d’un départ à la retraite entre 60 et 62 ans, la candidate du Rassemblement national propose une transformation importante du système français : la création d’un régime de retraite par capitalisation obligatoire, destiné à compléter les pensions versées par répartition. Chaque salarié ou fonctionnaire concerné disposerait d’un compte alimenté à hauteur d’environ 500 euros par an, sans augmentation annoncée des cotisations. Le parti évoque un capital moyen de 81 000 euros à l’issue d’une carrière complète, permettant de percevoir 340 euros supplémentaires par mois à la retraite. Une proposition ambitieuse, mais dont le financement, les hypothèses de rendement et les garanties devront être examinés attentivement.
Une retraite par capitalisation obligatoire pour compléter la répartition
Le projet présenté par Marine Le Pen ne prévoit pas de remplacer le système français de retraite par répartition, dans lequel les cotisations des actifs financent les pensions des retraités. Il vise à lui ajouter un pilier de capitalisation obligatoire, destiné à constituer progressivement une épargne investie sur les marchés financiers. Contrairement au fonctionnement de la répartition, les sommes affectées à la capitalisation seraient placées sur une longue période afin de générer des revenus financiers. Le capital accumulé permettrait ensuite de financer un complément de pension. La candidate du Rassemblement national présente ce dispositif comme un moyen de donner accès à l’épargne de long terme à l’ensemble des travailleurs, et non plus seulement aux ménages disposant d’une capacité d’épargne suffisante pour souscrire volontairement des produits financiers.
500 euros par an sur un compte individuel de retraite
Le Rassemblement national annonce qu’environ 500 euros seraient versés chaque année sur le compte de capitalisation des salariés et fonctionnaires concernés. Ces versements seraient obligatoires, mais ne se traduiraient pas, selon le parti, par un prélèvement supplémentaire sur les rémunérations. Le financement proviendrait d’une réaffectation de ressources existantes. Ce point constitue une différence importante avec les dispositifs facultatifs d’épargne retraite, comme le plan d’épargne retraite (PER), pour lesquels l’épargnant choisit généralement le montant de ses versements. Dans le système envisagé par le RN, la constitution du capital serait organisée collectivement, sans dépendre d’une décision individuelle de souscription.
Qui serait concerné par cette retraite par capitalisation ?
Selon les premières informations communiquées, le nouveau pilier de capitalisation serait ouvert aux travailleurs âgés de moins de 52 ans au moment de sa mise en place. Cette limite d’âge s’explique par la nécessité de disposer d’un horizon suffisamment long pour constituer un capital et bénéficier des intérêts composés. Les salariés et les fonctionnaires seraient concernés, mais les modalités exactes applicables aux travailleurs indépendants, aux personnes connaissant des interruptions de carrière et aux nouveaux entrants sur le marché du travail restent à préciser. Le traitement des carrières courtes, des périodes de chômage et des années travaillées à temps partiel constituera notamment un enjeu important pour déterminer le caractère réellement universel du dispositif.
81 000 euros de capital et 340 euros de retraite supplémentaire par mois : la promesse du RN
Le parti avance un objectif de 81 000 euros de capital moyen accumulé au terme d’une carrière complète, qui permettrait de percevoir environ 340 euros de pension supplémentaire chaque mois. Ces montants correspondent aux projections présentées par le Rassemblement national et ne constituent pas des droits acquis ou des performances garanties. Pour comprendre la cohérence de ces chiffres, il faut distinguer les cotisations versées, les revenus générés par les placements, les frais de gestion et les modalités de transformation du capital en pension. Le montant final dépendra notamment du rendement réellement obtenu, de la durée de cotisation, de l’inflation et de l’âge de départ à la retraite.
Les principaux chiffres de la retraite par capitalisation proposée par Marine Le Pen
| Caractéristique | Proposition du Rassemblement national |
|---|---|
| Nature du dispositif | Capitalisation obligatoire complémentaire à la répartition |
| Public concerné | Salariés et fonctionnaires de moins de 52 ans, selon les annonces |
| Versement annuel annoncé | Environ 500 € par bénéficiaire |
| Cotisation supplémentaire annoncée | Aucune |
| Capital moyen projeté en fin de carrière | 81 000 € |
| Complément de pension mensuel annoncé | 340 € |
| Encours total visé à terme | Près de 900 milliards d’euros |
| Ressources annuelles réaffectées | Environ 12 milliards d’euros |
| Gestion envisagée | Caisse des dépôts et consignations |
| Date d’entrée en vigueur envisagée | 1er janvier 2028, en cas d’adoption |
| Statut | Proposition politique, non applicable |
Comment financer 12 milliards d’euros de versements chaque année ?
Le financement reposerait principalement sur la réorientation de cotisations patronales actuellement affectées à d’autres politiques publiques. Le Rassemblement national propose notamment de mobiliser des ressources destinées à Action Logement, au Fonds national d’aide au logement (Fnal) et à la formation professionnelle, dont une partie des contributions patronales serait réaffectée. Le montant total avancé atteint environ 12 milliards d’euros par an. Le parti prévoit également de s’appuyer sur les actifs du Fonds de réserve pour les retraites, représentant environ une vingtaine de milliards d’euros selon les chiffres cités lors de la présentation. Ces ressources seraient dirigées vers un fonds de capitalisation géré par la Caisse des dépôts et consignations. Le dispositif ne créerait donc pas nécessairement de prélèvement supplémentaire, mais modifierait l’affectation de financements aujourd’hui utilisés pour d’autres missions.
Pas de nouvelles cotisations, mais un transfert de financement
L’absence de cotisation supplémentaire constitue l’un des principaux arguments du projet. Toutefois, réaffecter des contributions existantes n’est pas économiquement neutre. Les ressources actuellement destinées au logement des salariés, à l’aide au logement ou à la formation professionnelle financent des dispositifs dont les bénéficiaires pourraient être affectés par cette réforme. Il faudrait donc déterminer quelles dépenses seraient supprimées, réduites ou financées autrement. Sans ces précisions, il est impossible de conclure que la création du nouveau régime serait totalement indolore pour les entreprises, les salariés et les finances publiques. La soutenabilité de ce transfert dépendra autant de l’organisation des politiques concernées que du rendement des investissements réalisés.
Un fonds de retraite de 900 milliards d’euros en une génération
Le Rassemblement national ambitionne de constituer un fonds de capitalisation représentant près de 900 milliards d’euros en une génération. Un tel encours placerait ce dispositif parmi les acteurs majeurs de l’épargne de long terme en France. Les sommes collectées pourraient être investies dans différentes catégories d’actifs, notamment les obligations, les actions et éventuellement les actifs non cotés, sous réserve des règles de gestion qui seraient définies. L’accumulation progressive d’un tel patrimoine financier pourrait constituer une source importante de financement pour l’économie. Mais l’objectif de 900 milliards dépendra des flux réellement versés, des rendements obtenus, des retraits effectués et de l’évolution du nombre de bénéficiaires. Il ne s’agit donc pas d’un montant garanti.
500 euros par an pendant 40 ans : quel capital peut-on réellement constituer ?
Pour mesurer l’effet de la capitalisation, prenons l’exemple d’un versement de 500 euros effectué chaque année pendant 40 ans. Sans rendement, le capital constitué serait de 20 000 euros. Avec un rendement annuel net constant de 3 %, il atteindrait environ 37 700 euros. À 5 %, il représenterait près de 60 400 euros. À 6 %, le montant dépasserait 77 000 euros. Ces simulations reposent sur des versements annuels constants en fin d’année et sur des rendements hypothétiques nets de frais, avant fiscalité éventuelle. Elles ne constituent pas des prévisions de performances et ne tiennent pas compte de l’inflation.
Simulation : capital constitué avec 500 euros versés chaque année pendant 40 ans
| Rendement annuel net hypothétique | Capital après 40 ans | Dont versements cumulés |
|---|---|---|
| 0 % | 20 000 € | 20 000 € |
| 2 % | 30 201 € | 20 000 € |
| 3 % | 37 701 € | 20 000 € |
| 4 % | 47 513 € | 20 000 € |
| 5 % | 60 400 € | 20 000 € |
| 6 % | 77 381 € | 20 000 € |
| 7 % | 99 818 € | 20 000 € |
Quel rendement faudrait-il pour atteindre les 81 000 euros annoncés ?
Avec un versement fixe de 500 euros par an pendant 40 ans, il faudrait obtenir un rendement annuel net d’environ 6,2 % pour constituer un capital proche de 81 000 euros. Ce niveau de performance n’est pas impossible sur une longue période, mais il suppose une prise de risque significative si l’investissement repose principalement sur les marchés financiers. Il serait notamment nécessaire de connaître l’allocation envisagée entre actions, obligations et autres actifs, ainsi que les frais de gestion. Par ailleurs, un rendement nominal de 6,2 % ne correspond pas à un rendement réel de 6,2 % : l’inflation réduit progressivement le pouvoir d’achat du capital accumulé. Le projet devra donc préciser si les 81 000 euros annoncés sont exprimés en euros courants futurs ou en euros constants.
340 euros par mois : une rente viagère ou un simple retrait du capital ?
Le complément de pension annoncé de 340 euros par mois représente 4 080 euros par an. Rapporté à un capital de 81 000 euros, cela correspond à un taux de distribution initial d’environ 5,04 % par an. Cette proportion ne suffit toutefois pas à déterminer la viabilité du dispositif. Si le capital est progressivement consommé, la durée des versements dépendra des rendements obtenus et de l’espérance de vie du bénéficiaire. Si le complément prend la forme d’une rente viagère, son montant dépendra également des tables de mortalité, de l’âge de liquidation, des frais et des garanties éventuelles. Le projet devra notamment préciser si les pensions seront revalorisées avec l’inflation, si une réversion sera prévue pour le conjoint survivant et ce qu’il adviendra du capital en cas de décès prématuré.
La question essentielle : qui supportera le risque financier ?
La capitalisation repose sur l’investissement d’un patrimoine financier dont la valeur peut fluctuer. Même sur plusieurs décennies, les rendements ne sont pas garantis. Une forte baisse des marchés peu avant le départ à la retraite pourrait réduire le capital disponible, sauf si des mécanismes de sécurisation progressive sont prévus. Le Rassemblement national évoque une forme de capital garanti, mais les modalités précises de cette garantie restent à établir. Une garantie publique ou collective aurait nécessairement un coût ou impliquerait qu’un acteur assume les pertes éventuelles. Pour les futurs bénéficiaires, il faudra donc déterminer si le montant des versements, le capital accumulé ou le niveau de pension sera effectivement garanti, et par qui.
Une retraite par capitalisation différente du PER individuel
Le plan d’épargne retraite (PER) permet déjà aux Français de se constituer volontairement un complément de revenus pour leur retraite, avec des avantages fiscaux et des possibilités de sortie en capital ou en rente. Le dispositif proposé par Marine Le Pen serait fondamentalement différent puisqu’il reposerait sur une capitalisation obligatoire et collective, financée par des ressources réaffectées plutôt que par l’épargne volontaire des ménages. Les règles de gestion, de transfert et de liquidation seraient définies par le futur cadre légal. Le nouveau pilier pourrait ainsi coexister avec les PER individuels, les PER d’entreprise et les régimes complémentaires existants, sans que les interactions entre ces dispositifs soient encore entièrement précisées.
La France dispose déjà de plusieurs mécanismes de capitalisation
Contrairement à une idée répandue, la retraite par capitalisation n’est pas totalement absente du système français. Les plans d’épargne retraite individuels et collectifs permettent déjà d’investir sur les marchés financiers pour préparer la retraite. Certains régimes professionnels disposent également de réserves investies, tandis que le régime additionnel de la fonction publique (RAFP) fonctionne selon une logique de capitalisation collective. La nouveauté de la proposition du Rassemblement national réside donc moins dans le principe de capitalisation que dans sa volonté de créer un pilier obligatoire, largement accessible et financé par la réaffectation de cotisations existantes.
Les avantages potentiels d’un pilier de capitalisation collectif
Un système collectif de capitalisation peut présenter plusieurs avantages. Il permet de mutualiser les coûts de gestion, de diversifier les placements et de bénéficier d’un horizon d’investissement particulièrement long. Il peut également donner accès à l’investissement financier à des travailleurs qui ne disposent pas de moyens suffisants pour épargner volontairement. En outre, un fonds de grande taille pourrait contribuer au financement des entreprises et de l’économie productive. Ces avantages dépendent toutefois de la gouvernance retenue, de la transparence des investissements et de la maîtrise des frais. Une gestion publique ou institutionnelle ne garantit pas automatiquement de meilleures performances qu’une gestion privée.
Les limites : inflation, frais, marchés financiers et inégalités de carrière
Plusieurs risques doivent être examinés. Le premier est celui des marchés financiers : les performances peuvent être très variables selon les périodes et les classes d’actifs. Le deuxième concerne les frais, qui réduisent le rendement composé sur plusieurs décennies. Le troisième est l’inflation, susceptible d’éroder fortement le pouvoir d’achat du capital futur. Enfin, un dispositif alimenté en fonction des périodes d’activité pourrait produire des résultats différents selon la durée des carrières, les interruptions d’emploi et les situations professionnelles. Les modalités de solidarité et de compensation entre bénéficiaires seront donc essentielles pour éviter que la capitalisation obligatoire ne reproduise ou n’accentue certaines inégalités de pension.
Une réforme des retraites qui ne se limite pas à la capitalisation
Le projet présenté le 17 novembre prévoit également de modifier les règles de départ à la retraite. Le Rassemblement national souhaite permettre un départ entre 60 et 62 ans, en fonction de l’âge d’entrée dans la vie professionnelle et de la durée de cotisation. Les personnes ayant commencé à travailler avant 20 ans pourraient partir à 60 ans après 40 annuités, tandis que celles ayant commencé après 23 ans devraient attendre 62 ans avec 42 annuités. Le parti envisage également de durcir certaines conditions de validation des trimestres, notamment pour les périodes de travail à temps partiel et de chômage. Le pilier de capitalisation s’inscrit donc dans une réforme beaucoup plus large, dont les effets redistributifs devront être évalués globalement.
La réforme serait-elle réellement financée ?
Le Rassemblement national assure que son projet de réforme des retraites serait financé par des économies et des réaffectations de ressources. Le coût brut de la réforme générale a été évalué par le parti à 18,6 milliards d’euros en 2032, tandis que différentes mesures de financement sont présentées pour en compenser les effets. Ces estimations restent celles de ses promoteurs et ne constituent pas une validation indépendante. Concernant la capitalisation obligatoire, la question principale est de savoir si les 12 milliards d’euros de cotisations réaffectées pourront durablement alimenter le fonds sans créer de besoins de financement supplémentaires dans les politiques du logement, de la formation professionnelle ou de l’assurance chômage. Le président du Medef, Patrick Martin, a notamment exprimé des interrogations sur ces transferts, tout en jugeant intéressante l’idée d’un régime de capitalisation.
Retraite par capitalisation obligatoire : une proposition à suivre de près
La proposition de Marine Le Pen constitue une évolution importante du débat français sur les retraites. Pour la première fois dans son projet présidentiel, le Rassemblement national défend explicitement un pilier obligatoire de capitalisation, complémentaire à la répartition. L’objectif annoncé de 900 milliards d’euros d’encours et la promesse de 340 euros de pension supplémentaire par mois méritent l’attention des épargnants. Mais ces montants reposent sur des hypothèses de long terme qui devront être rendues publiques et vérifiables. La réussite d’un tel dispositif dépendra moins de l’affichage d’un capital futur que de sa gouvernance, de ses rendements nets, de la protection des bénéficiaires et de la solidité de son financement. À ce stade, il s’agit d’une proposition politique pour 2027, et non d’une réforme adoptée.
Sources des données
- LCP – Réforme des retraites : c’est quoi la capitalisation obligatoire que Marine Le Pen veut mettre en place ?
- Le Monde – Présidentielle 2027 : Marine Le Pen présente sa réforme des retraites, 17 novembre 2026
- Capital – Marine Le Pen promet la retraite entre 60 et 62 ans et une capitalisation obligatoire
- Service-Public – Plan d’épargne retraite (PER)
- Fonds de réserve pour les retraites – Site institutionnel
Sélection de 3 Plans Épargne Retraite Individuels



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Quand préférer un contrat de capitalisation à un contrat d’assurance-vie ?
Si l’assurance-vie recèle de nombreux avantages qui lui confère le titre de placement épargne préféré des Français, (...)
TOP 10 Meilleurs PER 2026 (Plan épargne retraite)
Top 10 des meilleurs PER individuels du guide de l’épargne, parmi les 91 PER individuels référencés sur notre guide. (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur