
Réforme des retraites, uniformisation des règles de calcul des pensions du publique sur le privé : qui serait perdant ? Gagnant ?


🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Dans le cadre de la réforme des retraites, il est prévu d’aligner le calcul des pensions des agents de la fonction publique sur celui du privé. Loin de créer une grande disparité, certains agents seraient favorisés, d’autres au contraire seraient alors perdants.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Les différentes règles de calcul des pensions de retraite
Le mécanisme de calcul des pensions, à durée de cotisation égale, diffère entre salariés du public et du privé : actuellement calculé sur les 6 derniers mois dans le secteur public (hors primes et indemnités), il l’est sur les 25 meilleures années cotisées dans le privé.
Impacts de l’uniformisation des calculs des pensions
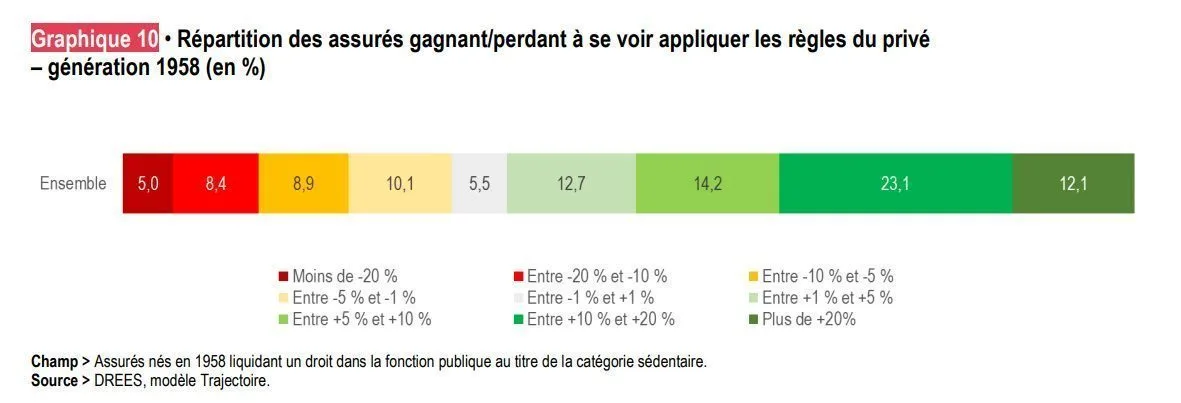
Une des idées de la réforme serait d’appliquer la règle de calcul du privé aux agents de la fonction publique. Afin d’étudier les impacts, la Drees a rendu public le contenu de son étude. Cette étude porte principalement sur les agents nés en 1958, qui sont pour la plupart sur le point de liquider leurs pensions : ils bénéficieraient nettement d’un calcul basé sur les 25 meilleures années cotisées. Les générations des années 1960 et 1970 qui font l’objet de développements moins détaillés seraient plus favorisées par une telle évolution que les générations ultérieures.
Des gagnants et des perdants
Pour la Drees, une telle uniformisation des règles de calcul, sans entraîner d’iniquité manifeste, affecterait nettement le niveau des pensions. Cependant, même si ces dernières devraient connaître ainsi une hausse globale potentielle de 1,5% en cas de réforme de ce type, la Drees estime que cette dernière ferait des "gagnants" et des "perdants."
Qui serait gagnant ?
Hausse moyenne des pensions de retraite de 10% pour les gagnants. Ils seront donc 35% des fonctionnaires à bénéficier de cette hausse. Dans l’ensemble, une réforme de ce type bénéficierait aux personnes ayant des revenus moyens. Leur intégration dans le mode de calcul des pensions entraînerait une nette amélioration du niveau des pensions. C’est particulièrement le cas pour les agents bénéficiant du plus haut niveau de primes.
Qui serait perdant ?
Baisse moyenne des pensions de retraite de 10% pour les perdants. Ils seraient 13% à subir cette baisse. Pour ces agents de la fonction publique, ayant des rémunérations les plus élevées, la Drees évalue qu’un changement de ce type serait synonyme de forte baisse des pensions. Ainsi, les écarts entre niveaux de pension entre tous les agents de la fonction publique se resserreraient.
Ni perdant, ni gagnant ?
Pour les 54% des fonctionnaires restant, cela ne changerait rien au niveau de la pension de retraite. Ainsi, pour les fonctionnaires qui ne perçoivent pas ou peu de primes (ministère de l’éducation nationale), cet aspect de la réforme serait neutre.
Forte hausse des cotisations pour tous !
Dans tous les cas, l’application d’une telle mesure nécessiterait des cotisations plus élevées. En moyenne, les fonctionnaires se verraient prélever 28% de cotisations supplémentaires, et jusqu’à environ 40% pour ceux dont le salaire est largement composé de primes. De ce fait, les rémunérations en cours de carrière diminueraient en moyenne de 0,7%.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Réforme des retraites 2023 : âge légal de départ à 64 ans, cela change quoi pour vous ? Qui est concerné ?
L’âge légal de départ à la retraite passe de 62 à 64 ans. Cela va changer quoi ?
A-t-on vraiment besoin d’une réforme des retraites ?
Alors que le dernier rapport du COR fait état d’excédents budgétaires pour le système de retraites pour 2021 et 2022, (...)
Réforme des retraites : ce qui change au 1er septembre 2023
Validée par le Conseil Constitutionnel, la loi de la réforme des retraites 2023 a été promulguée par Emmanuel Macron le (...)
Réforme des retraites 2023, confirmation officielle de la première génération concernée : 1961
Elisabeth Borne a confirmé dans un entretien au Parisien que la première génération concernée par la réforme des (...)
Retraite CIPAV, transfert à l’URSSAF au 1er janvier 2023 : les affiliés doivent-ils craindre une baisse de leur pension de retraite ?
A partir du 1er janvier 2023, la gestion des cotisations retraite des affiliés à la CIPAV va être transférée à (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur