Inflation en zone euro : 4 %, le retour d’un mauvais souvenir pour les épargnants !

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
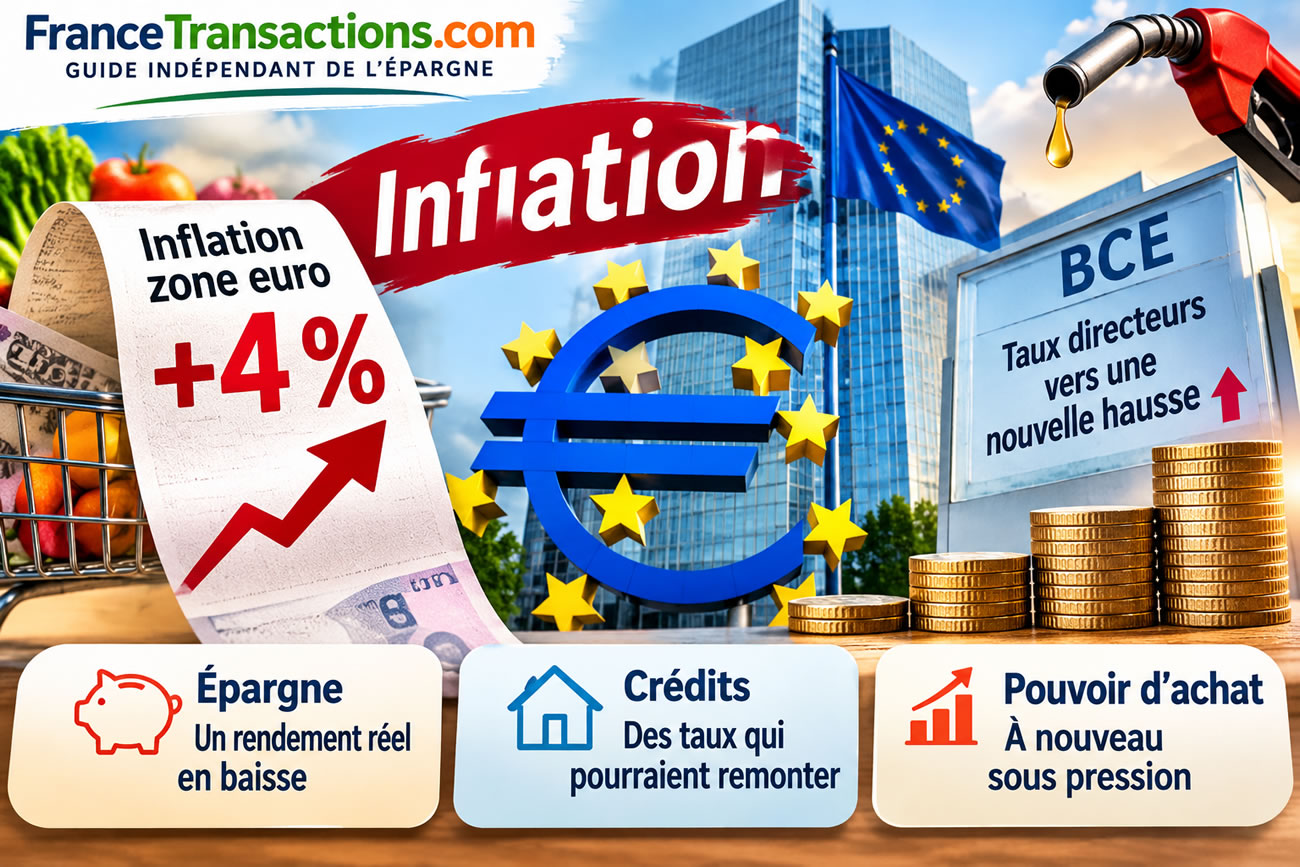
L’inflation en zone euro atteint 4 % sur un an en octobre 2026, contre 3,8 % en septembre et 2,1 % un an auparavant. Elle représente désormais le double de l’objectif de 2 % fixé par la BCE.
L'essentiel de l'information
- La flambée des prix de l’énergie (+20,8 % sur un an) explique l’essentiel de cette accélération. L’inflation sous-jacente reste stable à 2,5 %, signe que la hausse des prix ne s’est pas encore généralisée à l’ensemble de l’économie.
- Le retour de l’inflation pénalise le rendement réel de l’épargne et pourrait pousser la BCE à relever de nouveau ses taux directeurs. Une perspective défavorable aux nouveaux emprunteurs, mais potentiellement favorable à terme à la rémunération de certains placements.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
L’inflation repart de plus belle en zone euro. Selon la première estimation publiée par Eurostat ce mercredi 4 novembre 2026, les prix à la consommation ont augmenté de 4 % sur un an en octobre, contre 3,8 % en septembre. Un niveau inédit depuis trois ans, et surtout deux fois supérieur à l’objectif de 2 % de la Banque centrale européenne (BCE). Le principal responsable est identifié : l’énergie, dont les prix ont bondi de 20,8 % sur un an. Pour les ménages, le retour de l’inflation rogne le pouvoir d’achat. Pour les épargnants, il change à nouveau la donne. Et pour la BCE, il complique sérieusement la politique monétaire.
Inflation à 4 % : la zone euro renoue avec les fortes hausses de prix
La désinflation semble désormais bien loin. Après avoir atteint 2,1 % en octobre 2025, l’inflation annuelle en zone euro est remontée à 3,2 % en août 2026, puis à 3,8 % en septembre, avant de franchir la barre des 4 % en octobre. Cette accélération intervient alors que la BCE vise une inflation de 2 % à moyen terme. Le taux actuel représente donc le double de son objectif. Il faut toutefois distinguer une hausse du niveau général des prix d’une accélération de leur progression. Une inflation de 4 % ne signifie pas que les prix ont augmenté de 4 % en un mois, mais qu’ils sont en moyenne 4 % plus élevés qu’en octobre 2025. Sur le seul mois d’octobre 2026, Eurostat estime la progression des prix à 0,4 %.
Évolution de l’inflation en zone euro
| Période | Inflation annuelle |
|---|---|
| Octobre 2025 | 2,1 % |
| Mai 2026 | 3,2 % |
| Juin 2026 | 2,8 % |
| Juillet 2026 | 2,9 % |
| Août 2026 | 3,2 % |
| Septembre 2026 | 3,8 % |
| Octobre 2026 (estimation) | 4,0 % |
L’énergie flambe de 20,8 % : le principal responsable est tout trouvé
La hausse des prix de l’énergie explique l’essentiel de cette nouvelle poussée inflationniste. Selon Eurostat, les prix énergétiques progressent de 20,8 % sur un an en octobre 2026, après une hausse déjà considérable de 18,9 % en septembre. Le renchérissement du pétrole et les tensions géopolitiques au Moyen-Orient pèsent sur les coûts énergétiques européens. L’Europe reste particulièrement exposée aux variations des marchés internationaux, compte tenu de sa dépendance aux importations d’énergie. La hausse ne concerne pas uniquement les carburants ou le chauffage. Elle peut progressivement se transmettre aux coûts de transport, de production et de distribution des entreprises. C’est précisément cette propagation que les économistes et la BCE surveillent désormais.
Inflation : les chiffres par grandes catégories de dépenses
| Catégorie | Septembre 2026 | Octobre 2026 |
|---|---|---|
| Inflation globale | 3,8 % | 4,0 % |
| Énergie | 18,9 % | 20,8 % |
| Services | 3,2 % | 3,3 % |
| Alimentation, alcool et tabac | 1,3 % | 1,6 % |
| Biens industriels hors énergie | 1,1 % | 1,2 % |
| Inflation sous-jacente hors énergie, alimentation, alcool et tabac | 2,5 % | 2,5 % |
L’inflation sous-jacente reste à 2,5 % : une bonne nouvelle toute relative
Tout n’est pas aussi inquiétant que le chiffre global pourrait le laisser penser. L’inflation sous-jacente, calculée en excluant les composantes les plus volatiles que sont l’énergie, l’alimentation, l’alcool et le tabac, reste stable à 2,5 % en octobre. L’inflation hors énergie, quant à elle, se maintient à 2,3 %. La flambée énergétique ne s’est donc pas encore transformée en une accélération généralisée de tous les prix. Les services progressent néanmoins de 3,3 % sur un an, contre 3,2 % en septembre, tandis que l’alimentation, l’alcool et le tabac accélèrent de 1,3 % à 1,6 %. Pour la BCE, la question centrale est désormais de savoir si le choc énergétique restera temporaire ou s’il entraînera de nouvelles hausses de prix et de salaires dans l’ensemble de l’économie.
BCE : une nouvelle hausse des taux directeurs en décembre ?
Avec une inflation deux fois supérieure à son objectif, la Banque centrale européenne retrouve une situation délicate. Une hausse des taux directeurs permet théoriquement de freiner la demande et les tensions inflationnistes, en renchérissant le coût du crédit. Mais elle ne fait pas baisser directement les cours mondiaux du pétrole ou du gaz. La BCE doit donc éviter deux écueils : laisser l’inflation s’installer durablement ou freiner excessivement une économie européenne déjà fragilisée par le coût de l’énergie. Après le maintien de ses taux lors de sa dernière réunion, les marchés financiers anticipent désormais une possible nouvelle hausse en décembre 2026. Rien n’est encore décidé. La persistance de l’inflation sous-jacente, les anticipations des ménages et des entreprises ainsi que l’évolution des prix énergétiques pèseront dans les prochaines décisions.
Livrets d’épargne : le rendement réel redevient négatif pour de nombreux placements
Pour les épargnants, le retour d’une inflation à 4 % pose une question très concrète : combien rapporte réellement leur argent une fois la hausse des prix prise en compte ? Un placement rémunéré à 2 % net par an, face à une inflation de 4 %, affiche un rendement réel d’environ -1,92 %. Autrement dit, le capital augmente en euros, mais son pouvoir d’achat diminue. Un taux d’intérêt positif ne suffit donc pas à protéger l’épargne contre l’inflation. Les livrets réglementés, les comptes sur livret bancaires et les comptes à terme peuvent se retrouver dans cette situation si leur rémunération reste inférieure à la hausse des prix. Il faut également tenir compte de la fiscalité pour les placements dont les intérêts sont imposables. Les taux des livrets ne s’ajustent pas automatiquement et immédiatement à chaque nouvelle publication de l’inflation.
Assurance vie et fonds en euros : le retour du défi inflationniste
Les fonds en euros des contrats d’Assurance Vie sont également concernés. Leur rendement dépend notamment des revenus générés par les obligations détenues dans les portefeuilles des assureurs, ainsi que des politiques de participation aux bénéfices. Une remontée durable des taux obligataires peut améliorer progressivement les rendements des nouveaux investissements réalisés par les assureurs. Mais cet effet n’est ni immédiat ni uniforme, car les portefeuilles obligataires existants ont été constitués à différentes périodes. Un fonds en euros servant 3 % net de frais de gestion, mais avant prélèvements sociaux et fiscalité éventuelle, ne compense pas une inflation de 4 %. Le capital peut rester garanti selon les conditions contractuelles, sans que son pouvoir d’achat le soit. Une distinction importante pour les épargnants qui privilégient la sécurité de leur placement.
Crédits immobiliers : les emprunteurs risquent de payer la facture
Le retour de l’inflation complique également les perspectives pour les candidats à l’achat immobilier. Si les marchés anticipent de nouvelles hausses des taux directeurs de la BCE, les rendements obligataires peuvent rester sous pression, avec des répercussions possibles sur les taux des crédits immobiliers. Cette transmission n’est toutefois ni automatique ni immédiate : les banques déterminent leurs conditions de financement en fonction de plusieurs paramètres, dont le coût de leurs ressources, les taux de marché et leur politique commerciale. Pour les ménages ayant déjà souscrit un crédit immobilier à taux fixe, la mensualité contractuelle ne change pas du seul fait de la remontée de l’inflation. En revanche, pour les nouveaux emprunteurs, des taux de financement plus élevés peuvent réduire la capacité d’achat et accentuer les difficultés d’accès à la propriété.
Une inflation à 4 % qui pourrait durer : le scénario que redoutent les marchés
L’enjeu des prochains mois ne sera pas seulement de constater le niveau de l’inflation, mais de déterminer combien de temps elle restera élevée. Si les prix de l’énergie se stabilisent, leur contribution à l’inflation annuelle pourrait progressivement diminuer, sous réserve des effets de base. À l’inverse, si les entreprises répercutent durablement leurs coûts énergétiques dans leurs prix de vente, l’inflation pourrait s’installer au-delà du seul secteur énergétique. La stabilité de l’inflation sous-jacente à 2,5 % constitue pour l’instant un élément rassurant, mais elle ne garantit pas une décrue rapide de l’inflation globale. Pour les épargnants, les emprunteurs et les investisseurs obligataires, les prochaines publications d’Eurostat et les décisions de la BCE seront donc déterminantes.
Sources des données
- Eurostat : Inflation annuelle en zone euro estimée à 4,0 % en octobre 2026, communiqué du 4 novembre 2026.
- Eurostat : Inflation annuelle de 3,8 % en septembre 2026, données définitives du 16 octobre 2026.
- Banque centrale européenne : politique monétaire et taux directeurs. Les données d’octobre 2026 sont provisoires. La publication détaillée et définitive est prévue le 18 novembre 2026.
Sélection des 3 meilleures offres de souscription de contrats d'assurance-vie



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur