
💸 PER Individuel
Exp:Vendredi 18 Décembre 2026
PER - Plan Épargne Retraite
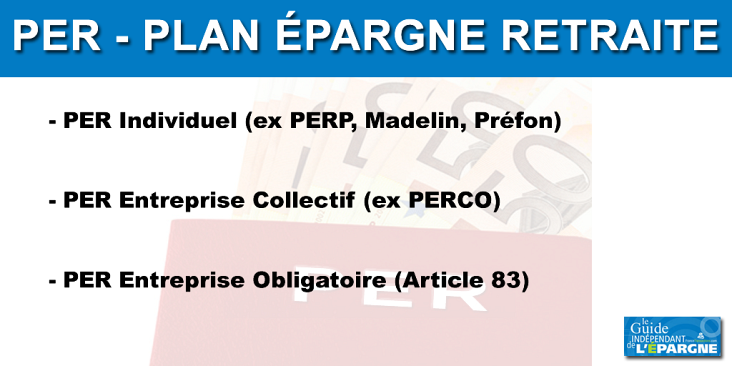
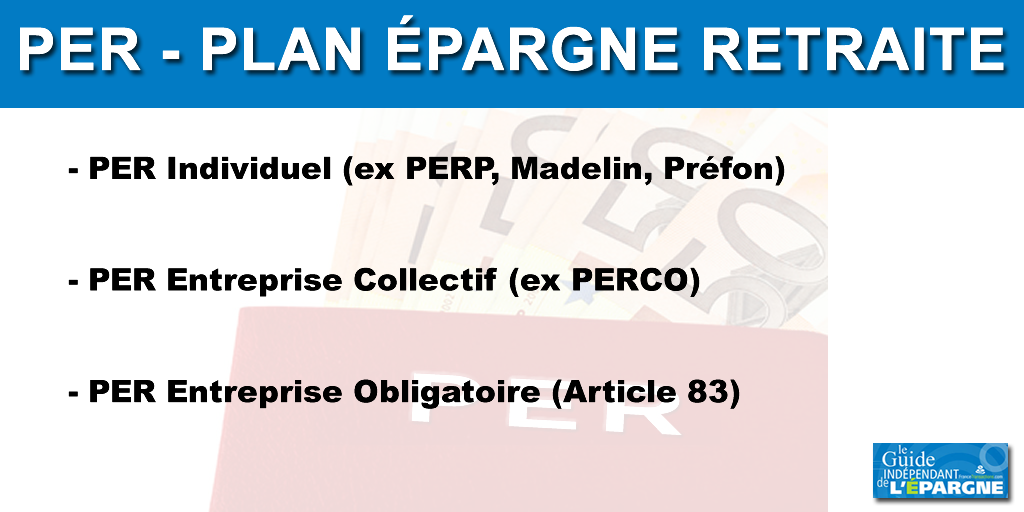
Les PER (Plan Épargne Retraite) sont issus de la loi PACTE. Lancés depuis le 1er octobre 2019, chaque PER comporte 3 compartiments (Individuel, Entreprise Collectif et Entreprise Obligatoire), remplaçant ainsi les différents produits d’épargne retraite existants : PERP, Madelin, Préfon, CGOS, Corem, PERCO, Article 83.
Dernière mise à jour :
à 19h11
par FranceTransactions.com en collaboration éditoriale avec Malakoff Humanis
Offre Partenaire
Profiter de l'offre
🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Le Plan d’épargne retraite est un dispositif à 3 compartiments :
- Individuel (PER individuel ou PERIN) : alimenté par les versements volontaires de l’épargnant. La sortie est possible en capital à 100% y compris pour l’acquisition de sa résidence principale.
- Collectif (PERECO) : alimenté par les sommes issues de la participation, l’intéressement et l’abondement, le transfert de jours de repos . La sortie est possible en capital à 100% y compris pour l’acquisition de sa résidence principale.
- Catégoriel Obligatoire (PERO) : alimenté par les versements obligatoires de l’entreprise ou du salarié. La sortie se fait obligatoirement sous forme de rente viagère.
TOP 5 des PER Individuels(classement effectué sur 85 PER individuels)
Ainsi chaque compartiment permet de gérer les fonds de chaque typologie. C’est pourquoi le transfert de PER sera plus simple. Les 3 compartiments de chaque PER sera forcément géré par le même gestionnaire.
PER bancaire et PER assurance
Le Plan d’épargne retraite (PER d’entreprise ou PER individuel) donne lieu à l’ouverture soit d’un compte titres (investissement en titres, Fonds Communs de Placement (FCP) ou Fonds Communs de Placement d’Entreprise (FCPE)) auprès d’un établissement bancaire (PER bancaire) ou d’un contrat d’assurance vie (unités de comptes ou fonds en euros) auprès d’une compagnie d’assurance (PER assurantiel). Au final, rien de bien, nous nous retrouvons face à des produits financiers bien connus.
Combien de PER peut-on détenir ?
Un épargnant peut détenir autant de PER qu’il le souhaite (bancaire et/ou assurance). Aucune limitation. Seule contrainte, comme pour les PERP, un seul plafond de déductibilité des versements effectués.
Les 3 compartiments du PER sont-ils obligatoirement proposés ?
Le Plan d’épargne retraite est obligatoirement composé des 3 compartiments (individuel, collectif et catégoriel). Pour le PER individuel, seul le compartiment individuel est actif pour accueillir les versements des épargnants (nouveaux flux).
👉 PER - Plan Épargne Retraite: LES MEILLEURES OFFRES DE BIENVENUE
💸 PER Individuel
Exp:Mercredi 23 Décembre 2026
💸 PER Individuel
Exp:Jeudi 31 Décembre 2026
💸 PER Individuel
Exp:Mercredi 23 Décembre 2026
💸 PER Individuel
Exp:Jeudi 31 Décembre 2026
💸 PER Individuel
Exp:Samedi 26 Décembre 2026
💸 PER Individuel
Exp:Samedi 26 Décembre 2026
💸 PER Individuel
Exp:Mardi 15 Décembre 2026
Articles de cette thématique
PER pour les travailleurs non salariés (TNS) : comment préparer sa retraite et optimiser sa fiscalité ?
PER TNS : fiscalité, plafonds, versements et solutions pour préparer sa retraite d’indépendant.
PER : classement 2023 des rendements des fonds euros, comparatif des taux 2022
Classement 2023 et comparatif des rendements 2022 des PER assurances.
Comparatif 2026 des PER (Plan Épargne Retraite)
Comparatif des offres de PER. Si les épargnants peuvent souscrire autant de PER qu’ils le souhaitent, le niveau des frais, toute comme la richesse de l’offre financière proposée, seront une nouvelle fois, des critères (...)
Frais des PER : quels sont les frais moyens du marché ? Votre PER est-il trop cher ?
Quelle est la moyenne des frais portant sur un PER ? Votre PER est-il trop cher ?
Taux 2025 des PER : comparatif 2026 des performances
Rendements 2025 des fonds euros retraite des PER individuels assurances.
TOP 10 Meilleurs PER 2026 (Plan épargne retraite)
Top 10 des meilleurs PER individuels du guide de l’épargne, parmi les 91 PER individuels référencés sur notre guide. Classement effectué selon les votes des lecteurs.
Comparatif des PER bancaires (compte-titres) 2026
Les offres de PER individuels bancaires sont rares, mais elles existent ! Certains épargnants préférant opter pour un PER compte-titres, en lieu et place d’un PER assurance. La richesse est toujours dans la différence, (...)
Meilleurs PER individuels pour la gestion libre
Guide des PER individuels adaptés au mode de gestion libre : offre financière large et variée, frais de gestion réduits. Avis des lecteurs.
Taux 2024 des PER : comparatif 2025 des performances des fonds euros retraite
Liste des rendements 2024 des fonds euros retraite des PER individuels assurances.
Le PER (plan épargne retraite) individuel est-il fait pour vous ?
Les offres de PER individuels se sont multipliées. Le succès est au rendez-vous, avec d’ores et déjà près de 30 milliards d’encours, mais nombre d’épargnants se questionnent encore : le PER est-il fait pour moi (...)
Épargne retraite : puis-je uniquement verser sur un PER, sans percevoir ni rente ou capital, et ainsi transmettre mon capital ?
Beaucoup d’épargnants, retraités ou encore activité, se demandent si verser sur un PER afin de constituer uniquement un capital et ainsi bénéficier de la réduction d’impôt, sans déclencher la phase de sortie est possible. La (...)
Meilleurs PER individuels pour les enfants
Souscrire un PER individuel au nom de votre enfant, encore rattaché à votre foyer fiscal, c’est malin, bien plus que de lui souscrire un PEL ou un livret A. Détails des meilleurs PER individuels pour votre (...)
31 articles disponibles (12 affichés ici)
👉 Sous-Rubriques de cette thématique
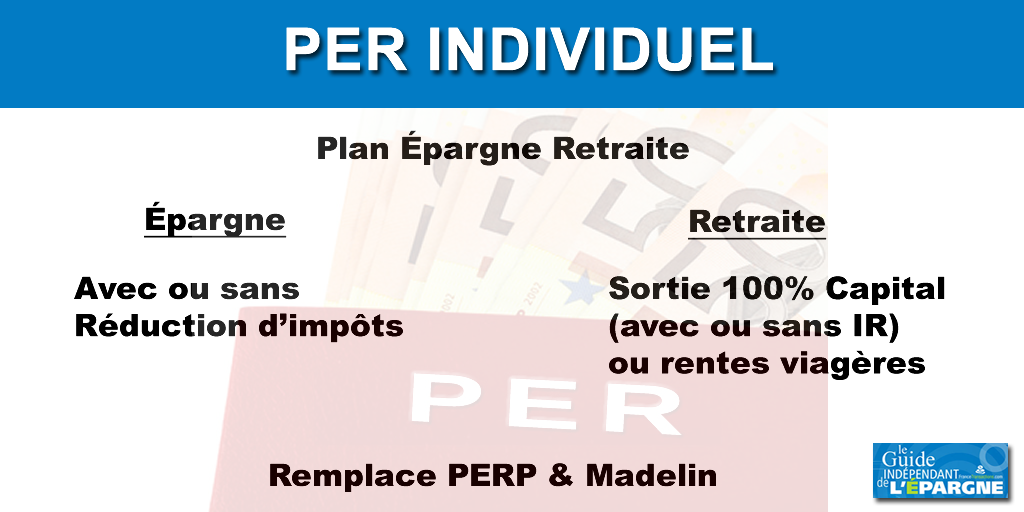
💸 Plan Épargne Retraite Individuel (PERin)
Liste des PER Individuels (PERIN) référencés sur le Guide de l’épargne. Le PER Individuel remplace le PERP, Madelin retraite, Préfon retraite, Corem, Cgos.
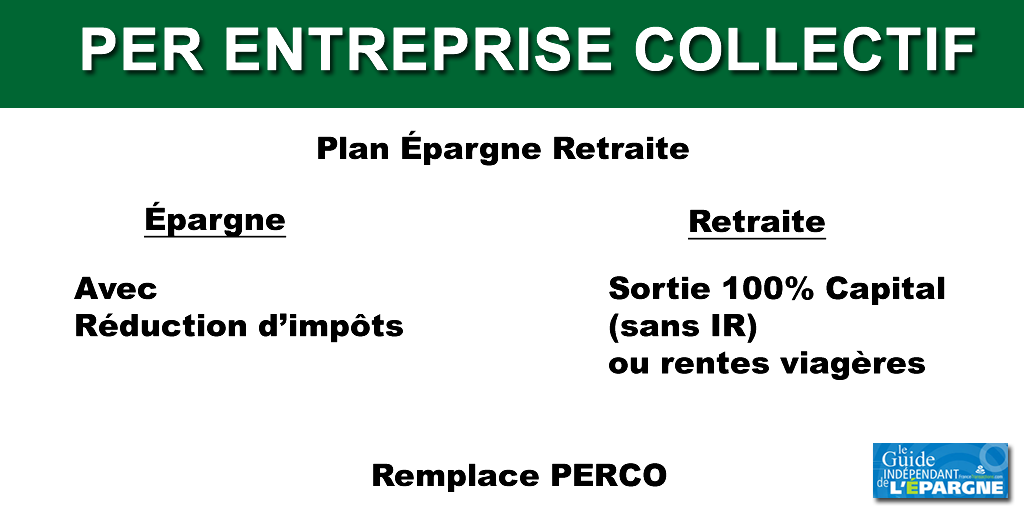
PER Entreprise
Liste des PER Collectif d’entreprise référencés sur le Guide de l’épargne. Le PER Entreprise est ouvert aux salariés d’entreprises ayant mis en place un dispositif d’épargne retraite collectif. Le PER Entreprise remplace le (...)
PER dédiés aux TNS
Ces PER dédiés aux TNS tirent leur épingle du jeu. Détails.
Sujets connexes :
PER (Plan Épargne Retraite)
PER Entreprise (PER Collectif)
PER Individuel (PERIN)
PERP