
Livret A : La hausse du taux début 2012 ne fera pas que des heureux !


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Le livret A devrait connaitre une nouvelle hausse en février et s’établir entre 2,5 et 2,75%. une nouvelle qui pourrait bien être très néfaste aux différents placements d’épargne qui ne sont pas défiscalisés ! Explications...
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
Le livret A pourrait atteindre 2,75% en février 2012 !
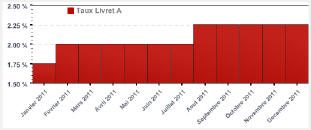
Avec une inflation en 2011 qui devrait atteindre les 2,5%, le livret A devrait subir une nouvelle hausse comprise entre 2,5 et 2,75% en février 2012.
Pour rappel, le taux du livret A est calculé quatre fois par an (15 janvier, 15 avril, 15 juillet et 15 octobre) à l’aide d’une formule prenant en compte la moyenne mensuelle de l’EURIBOR 3 mois, la moyenne mensuelle de l’Eonia et le taux d’inflation des 12 derniers mois "hors tabac", auquel on ajoute un quart de point.
Si cette augmentation est une très bonne nouvelle pour l’ensemble des Français titulaire d’un Livret A ( plus de 60 millions de livrets A sont ouverts en France ) elle devrait être en revanche beaucoup moins appréciée par les banques et les assurances.
Pourquoi les banques voient la hausse du livret A d’un mauvais oeil ?
- La course aux dépôts, pour un bilan comptable plus avantageux !
Les banques, tout compte fait, n’apprécient pas tant les hausses de taux du livret A que cela ! En effet, le livret A est un placement épargne bien spécifique. Seule une partie des dépôts du livret A est considérée comme dépôt pour la banque, le reste étant centralisé par la CDC. Or, afin d’atteindre les dernières contraintes réglementaires, les banques doivent maximiser leurs encours en dépôts dans leur bilan. C’est pourquoi, les banques préfèrent encourager l’épargne sur leurs produits maison, ainsi chaque euro versé est directement comptabilisé dans leur bilan.
- La rémunération du livret A pour les banques n’est si attractive que les produits maison
L’Etat rémunère les banques pour la gestion des livrets A. Certes, il s’agit d’un non-sens total, mais c’est historique ! Ce livret A, si cher au cœur des Français est la première niche fiscale de France ! Placement ô combien affectif pour les Français, aucun politique ne pourra dévisser le précieux livret de son piédestal.
Le livret A rapporte globalement moins aux banques qu’un placement maison. Par ailleurs, le livret A étant le même partout, quelque soit la banque choisie, difficile de fidéliser un client sur ce produit. A l’inverse un produit maison aura des caractéristiques propres, sur lequel un lien de fidélité pourra être tissé entre le client et sa banque.
Assurance-vie : la guerre bientôt déclarée ?

En effet, avec un taux à 2,75% défiscalisé, les autres produits d’épargne proposés par les banques ou les assurances vont avoir une très sérieuse concurrence !
Ainsi que ce soit les super-livrets, les comptes à termes ou n’importe quel autre placement soumis à l’impôt, le livret A pourrait devenir un sérieux concurrent.
Mais c’est assurément l’Assurance-Vie qui joue gros dans cette affaire puisque les rendements sont en très nette baisse en 2011 et devraient s’établir en moyenne autour des 3%, un rendement très inférieur à celui du livret A puisque l’Assurance-Vie n’est pas complètement défiscalisée.
Une aubaine pour les fonds euros les plus jeunes qui bénéficient de taux proches des 4% pour 2011. La hausse du livret A pourrait donc bien sonner l’ouverture d’une véritable guerre entre les différentes assurances-vie, et sonner le glas des fonds euros les moins performants sur le marché.
Seul frein manifeste, le plafond des versements sur le livret A qui sont limités à 15 300 euros, une somme très rapidement atteinte, mais qui peut être contournée en ouvrant un livret A pour chacun de ses enfants.
En attendant, février, une chose est sûre, le monde de l’assurance-vie tremble et espère bien que le nouveau taux ne sera que de 2,5% !
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Livret A : La hausse du taux début 2012 ne fera pas que des heureux !
Quoique vous en disiez, il en reste pas moins que le livret A (maintenant traité de niche fiscale, c’est la mode !) permet juste de perdre un peu d’épargne tous les ans. En effet quand sur un an (ex 2011) le taux moyen du livret A est de 2,1%, et que l’inflation est de 2,5%, l’épargnant perd plus que 0,4% de pouvoir d’achat, les intérêts calculés par quinzaine n’étant payés qu’une fois l’an. Ceci a toujours été vrai sous des gouvernements de droite, avec la palme sous Raymond Barre avec un différentiel de 6% en défaveur de l’épargnant (Il est vrai qu’à l’époque il fallait déjà se serrer la ceinture.
Que dire des autres livrets d’épargne, moins rémunérés que le livret A, que l’état ponctionne de 12,3% + 19% taxant ainsi l’argent de l’épargne,aggravant sensiblement la perte du pouvoir d’achat
Le vrai argent des Français est toujours dans les paradis fiscaux et l’état préfère parler des niches plutôt que des châteaux.
Assez de baratin !
Livret A : La hausse du taux début 2012 ne fera pas que des heureux !
Livret A : La hausse du taux début 2012 ne fera pas que des heureux !
Livret A : La hausse du taux début 2012 ne fera pas que des heureux !
Ne nous faites pas pleurer pour ces malheureuses banques.
Si elles veulent fidéliser leurs clients, elles n’ont qu’a proposer des livrets d’épargne plus performants, à tout le moins, au lieu de calquer bêtement la rémunération par quinzaine, elles pourraient appliquer la rémunération au jours le jours.
Cet argument pourrait nous convaincre d’accepter une rémunération "symbolique" pour gérer notre trésorerie.
Si le gouvernement avait un peu de bon sens, il augmenterait sensiblement le plafond des 15300€, beaucoup de petits et moyens épargnants procureraient quelques Milliards de crédits pour financer la relance.
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur