
Placements obligataires : est-ce le bon timing pour investir sur des obligations ?

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
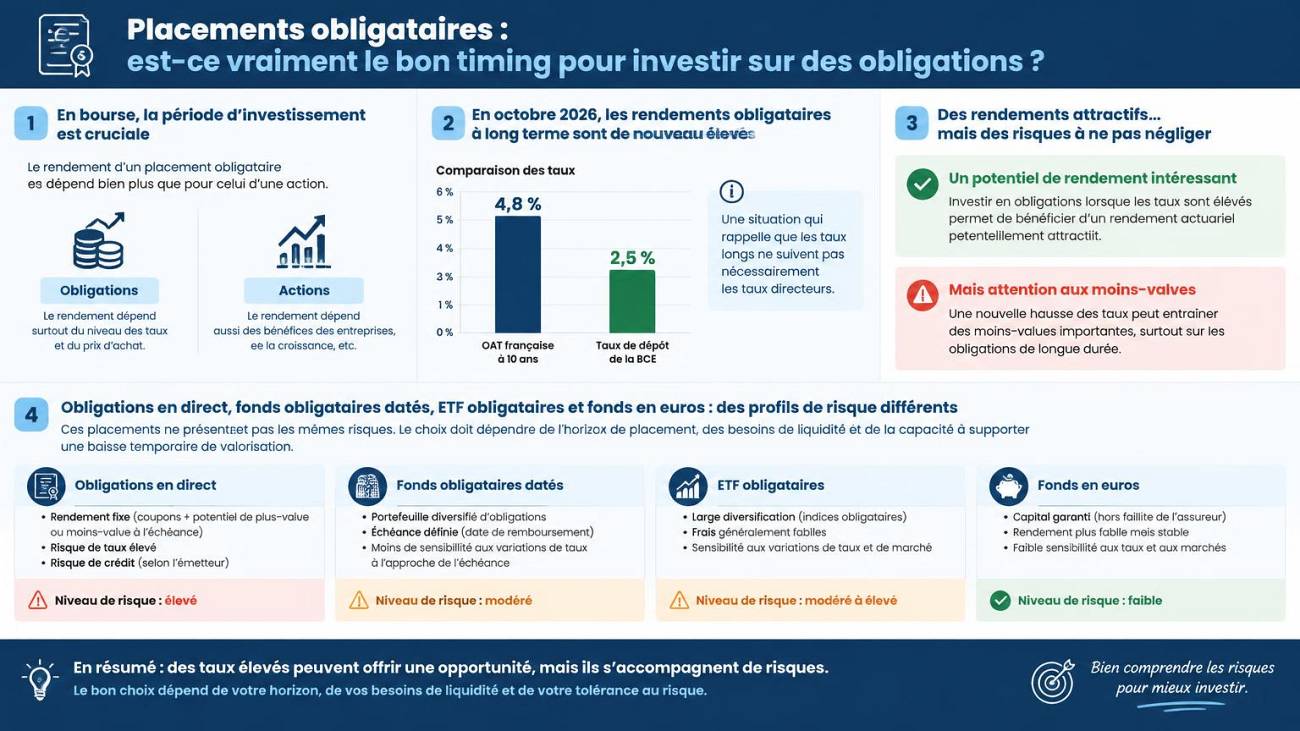
En bourse, la période d’investissement est cruciale, le rendement d’un placement obligataire en dépend bien plus que pour celui d’une action.
L'essentiel de l'information
- En octobre 2026, les rendements obligataires à long terme sont de nouveau élevés : l’OAT française à 10 ans évolue autour de 4,8 %, alors que le taux de dépôt de la BCE est à 2,5 %. Une situation qui rappelle que les taux longs ne suivent pas nécessairement les taux directeurs.
- Investir en obligations lorsque les taux sont élevés permet de bénéficier d’un rendement actuariel potentiellement attractif. Mais une nouvelle hausse des taux peut entraîner des moins-values importantes, surtout sur les obligations de longue durée.
- Obligations en direct, fonds obligataires datés, ETF obligataires et fonds en euros ne présentent pas les mêmes risques. Le choix doit dépendre de l’horizon de placement, des besoins de liquidité et de la capacité à supporter une baisse temporaire de valorisation.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
En bourse, le moment choisi pour investir sur les obligations peut changer considérablement le résultat d’un placement. Après le choc de 2022, le rebond de 2023 et les nouvelles tensions sur les taux longs en 2026, les opportunités sont réelles. Mais les risques aussi. Décryptage.
Placements obligataires : après le grand retour des rendements, celui des risques ?
Tout le monde en parlait en 2023 : le grand retour des obligations. Après des années de rendements dérisoires, parfois même négatifs, les placements obligataires redevenaient attractifs. Les investisseurs se précipitaient sur les fonds datés, les assureurs lançaient de nouveaux fonds en euros et les sociétés de gestion multipliaient les offres. Trois ans plus tard, le marché obligataire n’a rien perdu de son intérêt. Bien au contraire. Mais les investisseurs qui pensaient avoir trouvé le placement idéal, capable de servir des rendements élevés sans véritable risque, ont parfois déchanté. Car une obligation reste un actif financier dont la valeur évolue avec les taux d’intérêt. Et lorsque ces derniers repartent à la hausse, les cours des obligations anciennes baissent. Une règle élémentaire que les investisseurs ont parfois tendance à oublier, surtout lorsqu’ils ne regardent que les rendements affichés.
2022 : une crise obligataire ou simplement le retour à la normale ?
L’année 2022 restera marquée par une chute historique des cours obligataires. Après une longue période de taux proches de zéro, les banques centrales avaient engagé un resserrement monétaire particulièrement rapide pour lutter contre l’inflation. Les obligations à taux fixe émises durant les années précédentes avaient alors perdu une part importante de leur valeur de marché. De nombreux fonds obligataires avaient enregistré des performances fortement négatives. Certains investisseurs avaient découvert, parfois avec surprise, qu’un fonds composé d’obligations pouvait perdre 10 %, 15 %, voire davantage sur une année. Était-ce pour autant une crise obligataire ? Pas nécessairement au sens d’une crise généralisée de liquidité ou de défauts de paiement. Il s’agissait avant tout d’un choc de taux, particulièrement violent, sur des portefeuilles obligataires devenus très sensibles aux variations des rendements. Cela n’enlève rien à la réalité des pertes subies par les investisseurs contraints de vendre leurs titres. Une baisse de valorisation reste une perte économique, même lorsqu’elle n’est pas encore réalisée.
2023-2025 : les investisseurs ont redécouvert le rendement obligataire
La remontée des taux a ensuite créé de nouvelles opportunités. Les obligations émises à partir de 2023 proposaient des coupons nettement supérieurs à ceux des années précédentes. Les fonds obligataires datés ont connu un regain d’intérêt, les épargnants recherchant des rendements potentiels plus élevés sur des horizons de placement définis. Les fonds en euros de l’Assurance-Vie ont également bénéficié progressivement du renouvellement de leurs portefeuilles obligataires. Pour autant, les investisseurs entrés sur le marché en 2023 n’ont pas tous réalisé d’excellentes opérations. Tout dépendait de la durée des titres achetés, de leur qualité de crédit, des frais supportés et de l’évolution des taux après l’investissement. Les obligations à long terme sont restées particulièrement sensibles aux nouvelles tensions sur les rendements souverains. L’idée selon laquelle il suffisait d’acheter des obligations après 2022 pour gagner de l’argent était donc largement simplificatrice.
Octobre 2026 : pourquoi les taux longs remontent-ils alors que les taux directeurs restent plus bas ?
Le contexte obligataire d’octobre 2026 est bien différent de celui de septembre 2023. Le taux de dépôt de la Banque centrale européenne avait alors atteint 4 %, un record à l’époque. Après plusieurs baisses en 2024 et 2025, la BCE avait ramené ce taux à 2 %, avant de le relever à 2,5 % en septembre 2026. Dans le même temps, les rendements obligataires à long terme ont fortement progressé. Le taux de l’OAT française à 10 ans évoluait autour de 4,8 % à la mi-octobre 2026, contre environ 3,15 % en septembre 2023. Une différence considérable. Les taux longs ne dépendent pas uniquement des décisions de la BCE. Ils reflètent également les anticipations d’inflation, les perspectives de croissance, les besoins de financement des États et les primes de risque exigées par les investisseurs. La situation budgétaire française constitue notamment un facteur de tension supplémentaire. Les investisseurs demandent une rémunération plus élevée pour prêter à long terme, même lorsque les taux monétaires restent sensiblement inférieurs.
Le bon timing pour investir sur les obligations, c’est quand ?
Dans l’absolu, le meilleur moment pour acheter une obligation à taux fixe serait celui où les rendements atteignent leur point culminant, juste avant de commencer à baisser. L’investisseur pourrait alors profiter d’un rendement élevé pendant toute la durée de détention et, éventuellement, réaliser une plus-value si les taux diminuaient. Voilà pour la théorie. Dans la pratique, personne ne sait déterminer avec certitude le sommet des taux obligataires. Pas davantage en 2026 qu’en 2023. Les décisions des banques centrales ne suffisent pas à identifier ce point haut. Les rendements à dix ou vingt ans peuvent continuer de monter même lorsque les taux directeurs baissent. Attendre le moment parfait revient donc à faire un pari sur l’évolution future des marchés. Pour un investisseur souhaitant conserver ses obligations jusqu’à l’échéance, le rendement actuariel proposé au moment de l’achat est souvent plus important que la recherche d’un hypothétique point bas des cours. Encore faut-il que l’émetteur rembourse effectivement sa dette et que l’investisseur n’ait pas besoin de récupérer son argent prématurément.
Une hausse des taux de 1 point peut faire perdre 8 % sur une obligation
La sensibilité d’une obligation aux variations des taux dépend notamment de sa duration. Plus celle-ci est élevée, plus le cours du titre réagit fortement aux mouvements des rendements obligataires. Une obligation affichant une duration modifiée de huit ans pourrait ainsi perdre approximativement 8 % de sa valeur si son rendement de marché augmentait de 1 point de pourcentage. À l’inverse, une baisse des taux de 1 point pourrait provoquer une hausse de valorisation d’environ 8 %. Il s’agit d’une approximation, les variations réelles dépendant également de la convexité de l’obligation et de l’évolution de sa prime de crédit. Ce mécanisme explique pourquoi les obligations à long terme sont particulièrement risquées lorsque les taux remontent. Un investisseur qui recherche uniquement le rendement affiché, sans examiner la duration de son placement, peut donc subir des pertes importantes. Les obligations à échéance courte sont généralement moins sensibles aux variations de taux, mais elles présentent un autre inconvénient : le rendement obtenu devra être renouvelé plus rapidement, à des conditions de marché alors inconnues.
Bank of America : 109 milliards de dollars de moins-values obligataires latentes
Le risque obligataire n’est pas réservé aux investisseurs particuliers. Bank of America en fournit une illustration spectaculaire. À la fin du troisième trimestre 2026, la banque américaine affichait environ 109 milliards de dollars de moins-values latentes sur son portefeuille obligataire, contre 85 milliards trois mois auparavant. Une dégradation de 24 milliards de dollars en un trimestre. Ces pertes potentielles proviennent notamment d’obligations du Trésor américain et de titres adossés à des crédits immobiliers, acquis lorsque les taux étaient beaucoup plus faibles. Elles ne correspondent pas à des pertes intégralement réalisées, une part importante des titres étant destinée à être conservée jusqu’à leur échéance. Mais elles rappellent qu’un portefeuille obligataire de bonne qualité de crédit peut subir une dépréciation considérable lorsque les taux longs remontent. Le véritable risque apparaît lorsque l’investisseur, banque ou particulier, doit vendre ses obligations avant leur remboursement. Les moins-values deviennent alors effectives. Le cas de Bank of America montre surtout qu’il est dangereux de confondre sécurité du remboursement à l’échéance et stabilité de la valeur de marché.
Obligations en direct : un rendement connu, sous certaines conditions
L’achat d’une obligation en direct permet de connaître dès l’investissement ses caractéristiques essentielles : prix d’achat, coupon, date d’échéance et modalités de remboursement. Le rendement actuariel à l’échéance tient compte des coupons attendus et de la différence éventuelle entre le prix d’achat et le montant remboursé. Il ne faut donc pas confondre le coupon avec le rendement réel du placement. Une obligation affichant un coupon de 2 %, mais achetée sensiblement sous sa valeur nominale, peut offrir un rendement actuariel nettement supérieur. À l’inverse, une obligation achetée au-dessus du pair peut rapporter moins que son coupon. Si l’investisseur conserve le titre jusqu’à son remboursement et si l’émetteur honore tous ses engagements, les flux prévus sont connus, hors clauses particulières et éventuels effets de change. Mais les obligations ne sont pas toutes accessibles aux particuliers dans les mêmes conditions. Certaines présentent une valeur nominale de 100 000 euros, tandis que d’autres sont disponibles pour 1 000 euros, voire moins. Les frais de courtage, les écarts entre prix d’achat et de vente et la liquidité du marché secondaire doivent également être pris en compte.
Fonds obligataires datés : un horizon de placement défini, mais pas de garantie de capital
Les fonds obligataires datés, également appelés fonds à échéance ou fonds à maturité, constituent une solution intermédiaire. Leur principe consiste généralement à investir dans un portefeuille diversifié d’obligations dont les échéances sont proches d’une date cible, par exemple 2029, 2030 ou 2032. Le gestionnaire peut conserver les titres jusqu’à leur remboursement, tout en réalisant des arbitrages selon les opportunités ou les risques identifiés. L’investisseur bénéficie ainsi d’une diversification difficile à obtenir avec quelques obligations achetées en direct. Attention cependant : le rendement actuariel moyen annoncé par un fonds daté n’est pas un rendement garanti. Les défauts d’émetteurs, les frais de gestion, les opérations d’arbitrage et les conditions de réinvestissement peuvent modifier la performance finale. Il faut également distinguer le rendement actuariel brut du portefeuille et le rendement potentiel net des frais supportés par l’investisseur. Enfin, sortir avant l’échéance du fonds expose aux fluctuations de sa valeur liquidative. La date cible constitue un horizon de gestion, pas une promesse de remboursement du capital.
Fonds obligataires classiques : la gestion active ne protège pas des pertes
Les fonds obligataires traditionnels permettent d’investir dans un portefeuille diversifié sans sélectionner soi-même les obligations. Certains privilégient les emprunts d’État, d’autres les obligations d’entreprises bien notées, tandis que les fonds à haut rendement recherchent des rémunérations plus élevées en acceptant un risque de crédit supérieur. Contrairement à un fonds daté, un fonds obligataire classique ne possède généralement pas d’échéance finale prédéfinie. Le gestionnaire renouvelle les titres au fil du temps et maintient une exposition au marché obligataire. Il n’existe donc pas de date à laquelle l’investisseur serait assuré de retrouver automatiquement sa mise initiale. La performance dépend de l’évolution des taux, des écarts de crédit et des décisions de gestion. Certains fonds peuvent surperformer leur marché de référence, mais rien ne le garantit. Les frais sont particulièrement importants à examiner : un fonds facturant 1,5 % de frais annuels doit générer une performance supplémentaire significative pour rivaliser avec une solution moins coûteuse.
ETF obligataires : des frais réduits, mais une exposition permanente aux taux
Les ETF obligataires permettent de répliquer des indices composés d’emprunts d’État ou d’obligations d’entreprises. Ils offrent généralement une large diversification et des frais de gestion inférieurs à ceux de nombreux fonds actifs. Ils sont accessibles depuis un compte-titres et, selon les référencements, depuis certaines assurances-vie ou certains PER. En revanche, contrairement à ce que l’on peut parfois lire, les ETF obligataires classiques ne sont généralement pas éligibles au PEA. L’éligibilité dépend de règles spécifiques et ne doit jamais être présumée à partir de la seule dénomination ETF. Autre point essentiel : un ETF obligataire traditionnel renouvelle en permanence son portefeuille pour suivre son indice. Il ne rembourse donc pas automatiquement le capital à une échéance donnée. Il existe aussi des ETF obligataires à échéance cible, dont le fonctionnement se rapproche davantage de celui des fonds datés, mais sans garantie systématique du capital. Dans tous les cas, il faut examiner la duration, la qualité des émetteurs, les frais, la liquidité et, le cas échéant, le risque de change.
Fonds en euros : le moyen le plus simple de s’exposer indirectement aux obligations ?
Pour de nombreux épargnants français, l’exposition obligataire la plus importante se trouve déjà dans leur assurance-vie ou leur PER. Les fonds en euros sont en effet majoritairement investis en obligations souveraines et privées. Ils permettent de bénéficier d’une gestion diversifiée et, selon les conditions contractuelles, d’une garantie du capital qui peut être exprimée nette ou brute de frais de gestion. Cette distinction mérite d’être vérifiée. Les fonds en euros ne sont pas des fonds obligataires ordinaires : leur fonctionnement repose sur les engagements de l’assureur, les mécanismes de participation aux bénéfices et les règles prudentielles applicables. La remontée des taux peut progressivement améliorer leur rendement, à mesure que les anciennes obligations sont remboursées et remplacées par des titres mieux rémunérés. Mais cette amélioration prend du temps. Les portefeuilles obligataires existants continuent de produire les coupons négociés plusieurs années auparavant. C’est pourquoi les rendements servis par les fonds en euros ne progressent pas mécaniquement au même rythme que l’OAT à dix ans. Il faut également tenir compte des éventuels frais sur versement, des conditions de bonification et des contraintes d’investissement en unités de compte.
Et les placements monétaires ?
Les fonds monétaires ont retrouvé de l’intérêt lorsque les banques centrales ont fortement relevé leurs taux directeurs. Leur fonctionnement diffère cependant de celui des fonds obligataires à long terme. Ils investissent principalement dans des instruments de dette à courte échéance, dont les rendements évoluent rapidement avec les taux monétaires. Leur sensibilité aux variations des taux longs est généralement faible. En revanche, lorsque les taux directeurs diminuent, leur rémunération tend à baisser assez rapidement. En octobre 2026, avec un taux de dépôt de la BCE à 2,5 %, il serait donc trompeur de reprendre les rendements monétaires de 3 % à 4 % évoqués en 2023 comme s’ils étaient toujours représentatifs du marché. Les fonds monétaires peuvent convenir à une gestion de trésorerie à court terme, mais ils ne permettent pas de verrouiller durablement un rendement élevé. Ils ne bénéficient pas non plus, par principe, d’une garantie du capital.
Quel placement obligataire choisir selon son horizon d’investissement ?
| Placement | Horizon habituel | Principal avantage | Principal risque ou limite |
|---|---|---|---|
| Fonds monétaire | Court terme | Faible sensibilité aux taux longs | Rendement variable avec les taux courts |
| Obligation en direct | Jusqu’à son échéance | Flux contractuels connus | Défaut, liquidité, perte en cas de vente anticipée |
| Fonds obligataire daté | Jusqu’à la date cible | Diversification et horizon défini | Rendement et capital non garantis |
| Fonds obligataire classique | Moyen ou long terme | Gestion diversifiée | Sensibilité permanente aux marchés |
| ETF obligataire | Selon l’indice suivi | Diversification et frais souvent réduits | Baisse de cours si les taux ou les spreads montent |
| Fonds en euros | Selon les objectifs d’épargne | Garantie contractuelle selon le contrat | Rendement servi variable, frais et conditions |
Faut-il investir maintenant ou attendre une nouvelle hausse des taux ?
En octobre 2026, les rendements obligataires sont redevenus suffisamment élevés pour mériter l’attention des épargnants. Mais faut-il investir immédiatement ou patienter dans l’espoir d’obtenir encore mieux ? La réponse dépend avant tout de l’objectif poursuivi. Un investisseur qui souhaite sécuriser un rendement actuariel sur une échéance déterminée peut trouver des opportunités intéressantes, à condition de sélectionner des émetteurs solides et de pouvoir conserver ses titres jusqu’au remboursement. Celui qui espère réaliser une plus-value rapide en anticipant une baisse des taux prend un risque de marché bien plus important. Pour limiter le risque de mauvais timing, une stratégie consiste à répartir progressivement les investissements sur plusieurs échéances. Cette approche, souvent appelée échelonnement obligataire, permet de ne pas dépendre d’un unique point d’entrée. Elle ne garantit pas la performance, mais réduit la concentration du risque de réinvestissement et facilite l’adaptation aux évolutions du marché.
En obligations, le bon rendement ne suffit pas : il faut surtout la bonne durée
Le retour des rendements obligataires est une bonne nouvelle pour les épargnants. Encore faut-il ne pas confondre rendement attractif et placement sans risque. Les années 2022 et 2026 montrent que les taux peuvent évoluer bien au-delà des anticipations des investisseurs et des économistes. Le cas de Bank of America, avec ses dizaines de milliards de dollars de moins-values latentes, rappelle que même les investisseurs professionnels peuvent être lourdement pénalisés par une exposition excessive aux obligations longues. Pour un particulier, la meilleure stratégie n’est donc pas nécessairement de rechercher le rendement maximal. Il s’agit surtout de choisir une durée de placement cohérente avec son horizon d’investissement, de comprendre le risque de crédit et de conserver suffisamment de liquidités pour ne pas être contraint de vendre au mauvais moment. En matière obligataire, un bon placement n’est pas seulement celui qui rapporte beaucoup. C’est celui que l’on peut conserver dans de bonnes conditions jusqu’au moment où l’on aura réellement besoin de son argent.
AVERTISSEMENTS sur la souscription d'obligations ou de fonds obligataires
Souscrire à une obligation revient à prendre un risque sur le capital prêté. Le taux d'intérêt fixe annuel proposé n'est pas garanti. Les investisseurs s'exposent aux risques suivants :- Risque de crédit : Le remboursement d’une obligation va dépendre de la capacité d’une entreprise à tenir ses engagements. Le risque de crédit correspond au fait qu’une entreprise ne soit pas en capacité de rembourser tout ou partie du capital emprunté. Dans le cas d’une défaillance, le capital investi par l’épargnant pourrait être en partie ou totalement perdu.
- Risque de liquidité : En cas de faibles volumes d'échange ou de tension, un marché obligataire risque de ne pas pouvoir absorber les volumes de ventes ou d'achats sans faire baisser ou monter significativement le prix des obligations. Il n'est donc pas garanti que ces obligations puissent être revendues dans des conditions favorables (risque de perte de valeur ou de difficulté pour trouver un acheteur).
- Risque de taux : Les taux d’intérêt étant fluctuants à la hausse comme à la baisse, ils ont un impact sur l'attractivité des obligations. La valeur d'une obligation peut donc être négativement impactée par l'évolution de ce taux.
- Risque de contrepartie : Le risque de contrepartie correspond au fait qu’une des parties prenantes d'une transaction financière ne puisse pas tenir ses engagements et soit amenée à un défaut de paiement. Il est par exemple possible d’investir dans des instruments financiers qui permettent (dans le cadre d’un contrat) de se protéger contre un éventuel défaut d’obligation, les « Credit Default Swap » ou CDS. On parle alors de risque de contrepartie dans le cas où le vendeur de cette protection ferait défaut et ne serait donc pas en mesure de respecter le contrat.
- Risque de change : le risque de change se pose dans le cas de l’achat d’une obligation libellée dans une devise étrangère. La valeur de l’obligation et son rendement seront en effet indexés sur le cours de la monnaie en question. Dans le cas où la devise serait plus faible que celle de l’investisseur à la date d'échéance, la somme remboursée sera négativement impactée par le taux de change, ce qui pourra induire une perte en capital.
- Risque des produits dérivés : Un fonds obligataire peut utiliser des instruments dérivés afin de réaliser ses objectifs d'investissement. Le recours aux dérivés expose le fonds à des risques différents voire plus importants que les risques liés aux investissements directs dans des titres, et peut par conséquent entraîner une perte supplémentaire, pouvant être considérablement supérieure au coût du produit dérivé lui-même.
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
OBLIGATION LCL SELECT AV (Mai 2023) : avis sur cette unité de compte obligataire
LCL propose à ses clients une unité de compte obligataire jusqu’au 23 juin 2023. Détails et avis.
Hausse des taux d’intérêt : Bank of America affiche 109 milliards de dollars de pertes obligataires latentes, faut-il s’inquiéter ?
La hausse généralisée des taux d’intérêt commence à apparaître sous forme de pertes latentes abyssales dans les comptes des (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur