
PER et Assurance-Vie, présentation réglementaire et universelle des frais, encore moins claire qu’avant ?


🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Depuis ce 1er juin 2022, tous les distributeurs de produits d’épargne, assurance-vie ou PER, doivent présenter les frais appliqués de façon standardisée. L’objectif étant de permettre aux épargnants de s’y retrouver plus facilement. Détails.
Indépendant, gratuit et sans publicité cachée. Vous aimez nos outils ?
Pour soutenir notre travail face aux algorithmes et ne rater aucun décryptage, ajoutez FranceTransactions.com à vos sources Google préférées, en 1 clic.
Sommaire de l'article
- Vers davantage de lisibilité
- Quelques gags
- Présentation des frais des contrats d’assurance-vie
- Présentation des frais des PER assurances
- Présentation des frais des PER compte-titres
- Frais moyens des PER
- PER compte-titres et PER assurance, une comparaison pas (...)
- Bien pour les épargnants et pour les comparateurs de (...)
- Cas pratique
Vers davantage de lisibilité
Un tableau standard regroupant les frais par catégorie sera ainsi mis en ligne, au 1er juin 2022, sur le site Internet de chaque producteur de PER ou d’Assurance-Vie. Ce tableau présente des informations par catégories identiques, afin que les souscripteurs puissent connaître et comparer les droits d’entrée, les frais annuels (en fonction du type de fonds et gestion...), et ponctuels (arbitrage, sortie, transfert vers un autre contrat...). Ce tableau résulte d’un accord entre producteurs et distributeurs de PER et de contrats d’assurance-vie, signé le 2 février 2022 sous l’impulsion du ministère de l’Économie, et transposé dans le code des assurances par un arrêté du 24 février 2022. Un rapport du Comité consultatif du secteur financier pointait en effet des frais nombreux et peu lisibles, et les consommateurs demandaient une transparence tarifaire du nouveau PER, élargie aux contrats d’assurance-vie.
Quelques gags...
C’est tout nouveau, mais ce n’est pas tout beau. Forcément des adaptations seront à effectuer, car cette présentation, telle que publiée, est parfois ubuesque, comme nous l’indiquions en février dernier.
- La catégorie "fonds actions" ne concerne pas les actions : La présentation standardisée des frais impose la reprise des frais de gestion par catégorie d’unités de compte. Une bonne idée. Toutefois, la catégorie fonds actions ne concerne pas les actions ! Ainsi, les titres vifs ne sont pas à retrouver dans cette catégorie de frais, c’est ballot. Cela risque de pas être clair pour les tous les épargnants.
- La catégorie "fonds actions" inclut tous les ETF : En revanche, les ETF, qui ne sont pas forcément des fonds actions sont inclus dans cette catégorie. Un ETF sur le pétrole ou sur l’or sera considéré comme un fonds actions. Sachant que les frais de gestion affiché sont une moyenne, cela va permettre à certains distributeurs d’afficher des frais moindres...
- La catégorie "fonds immobiliers" regroupe les OCPI, SCI et SCPI : une erreur de taille, car les OPCI et les SCPI ne sont jamais traités de la même manière par les assureurs. Là encore, les frais de gestion affichés seront une moyenne, mais sachant que certains assureurs prélèvent une partie des revenus distribués par les SCPI, cela revient à considérer comme des frais de gestion... Que l’épargnant ne verra pas s’afficher sur cette présentation des frais. Dommage, la transparence était visée, c’est encore raté.
- Les frais de gestion affichés sont des moyennes : Les frais de gestion affichés pour les unités de compte sont des moyennes. Ainsi, le distributeur pourra calculer sa petite moyenne en fonction des différentes typologies des unités de compte. Cela n’est pas acceptable.
- Le montant des rétrocessions des commissions pour les opérations ponctuelles ne sont pas obligatoires. Surprenant, prôner la transparence des frais et omettre de spécifier les rétrocessions sur les frais sur versements par exemple parait pour le moins être opaque. Cela n’est pas acceptable.
- La présentation des frais des PER compte-titres indique également des frais de rachat. Ces derniers ne peuvent exister puisqu’aucun rachat n’est possible. Il s’agit alors d’une clôture de compte-titres. Par ailleurs, les frais de transfert de compte-titres, via une succession ne sont pas indiqués. Il s’agit pourtant de la principale différence avec le PER Assurance, un PER compte-titres est transmissible via la dévolution successorale, un PER assurance ne l’est pas.
Présentation des frais des contrats d’assurance-vie
| Montant minimal de versement initial | x € | |
| Frais d’adhésion à l’association ayant souscrit le contrat | x € | |
| Frais de gestion annuels | Montant des frais | Dont montant des rétrocessions des commissions |
| Frais de gestion annuels du contrat | ||
| Frais de gestion Support fonds euros | x% |
x% |
| Frais de gestion Support unités de compte | x% |
x% |
| Frais de gestion Support Eurocroissance | x% |
x% |
| Frais de gestion en gestion pilotée | x % ou x% supplémentaire |
x% |
| GESTION LIBRE : Frais de gestion des unités de compte | ||
| Fonds actions (moyenne) | x% |
x% |
| Fonds obligations (moyenne) | x% |
x% |
| Fonds immobilier [4] (moyenne) | x% |
x% |
| Fonds diversifiés (moyenne) | x% |
x% |
| GESTION PILOTÉE : Frais de gestion des unités de compte | ||
| Mode de gestion n°1 (moyenne) | x% |
x% |
| Autres frais annuels du contrat | ||
| frais forfaitaires | x € ou frais maximal (si variable) | |
| frais proportionnels | x% ou frais maximal (si variable) | |
| Frais ponctuels par opération (taux ou montant maximal) | ||
| Frais sur versements | x%/€ ou frais maximal (si variable) |
- |
| Frais de changement de modes de gestion (en % ou en €) | x%/€ ou frais maximal (si variable) |
- |
| Frais d’arbitrage proportionnels ou forfaitaires | x%/€ ou frais maximal (si variable) |
- |
| Nombre d’arbitrages gratuits par an | x | - |
| Frais de transfert sortant vers un autre produit | x%/€ ou frais maximal (si variable) |
- |
| Frais sur les versements de rente | x%/€ ou frais maximal (si variable) |
- |
| Frais de rachat | x%/€ ou frais maximal (si variable) |
- |
Présentation des frais des PER assurances
Un PER peut-être soit assurantiel (basé sur un contrat d’assurance-vie) ou soit bancaire (basé sur un compte-titres).
| Montant minimal de versement initial | x € | |
| Frais d’adhésion à l’association ayant souscrit le contrat | x € | |
| Frais de gestion annuels | Montant des frais | Dont montant des rétrocessions des commissions |
| Frais de gestion annuels du contrat | ||
| Frais de gestion Support fonds euros | x% |
x% |
| Frais de gestion Support unités de compte | x% |
x% |
| Frais de gestion Support Eurocroissance | x% |
x% |
| Frais de gestion en gestion pilotée | x % ou x% supplémentaire |
x% |
| GESTION LIBRE : Frais de gestion des unités de compte | ||
| Fonds actions (moyenne) | x% |
x% |
| Fonds obligations (moyenne) | x% |
x% |
| Fonds immobilier [5] (moyenne) | x% |
x% |
| Fonds diversifiés (moyenne) | x% |
x% |
| GESTION PILOTÉE PAR HORIZON (allocation 20 ans avant le départ à la retraite) : Frais de gestion | ||
| Profil prudent (moyenne) | x% |
x% |
| Profil équilibré (moyenne) | x% |
x% |
| Profil dynamique (moyenne) | x% |
x% |
| Autres frais annuels du contrat | ||
| frais forfaitaires | x € ou frais maximal (si variable) | |
| frais proportionnels | x% ou frais maximal (si variable) | |
| Frais ponctuels par opération (taux ou montant maximal) | ||
| Frais sur versements | x%/€ ou frais maximal (si variable) |
- |
| Frais de changement de modes de gestion (en % ou en €) | x%/€ ou frais maximal (si variable) |
- |
| Frais d’arbitrage proportionnels ou forfaitaires | x%/€ ou frais maximal (si variable) |
- |
| Nombre d’arbitrages gratuits par an | x | - |
| Frais de transfert sortant vers un autre produit | x%/€ ou frais maximal (si variable) |
- |
| Frais sur les versements de rente | x%/€ ou frais maximal (si variable) |
- |
| Frais de rachat | x%/€ ou frais maximal (si variable) |
- |
Présentation des frais des PER compte-titres
Les offres de PER individuels compte-titres sont peu nombreuses (seulement 2 offres), mais elles sont toutefois largement souscrites. De nombreux épargnants préférant investir sur des titres en direct, que via des fonds dont la structure des frais restent encore parfois trop opaque.
| Montant minimal de versement initial | x € | |
| Frais annuels | Montant des frais | Dont montant des rétrocessions des commissions |
| Frais de gestion du plan | ||
| Droits de garde | x% ou frais maximal (si variable) |
- |
| Gestion pilotée par horizon | x % ou x% supplémentaire |
- |
| Frais de gestion des fonds | ||
| GESTION LIBRE : Frais des fonds | ||
| Fonds actions (moyenne) | x% |
x% |
| Fonds actions, frais courants annuels | x% |
- |
| Fonds obligations (moyenne) | x% |
x% |
| Fonds obligations, frais courants annuels | x% |
- |
| Fonds immobiliers [6] (moyenne) | x% |
x% |
| Fonds immobiliers, frais courants annuels | x% |
- |
| Fonds diversifiés (moyenne) | x% |
x% |
| Fonds diversifiés, frais courants annuels | x% |
- |
| GESTION PILOTÉE PAR HORIZON (allocation 20 ans avant le départ à la retraite) | ||
| Profil prudent (moyenne) | x% |
x% |
| Profil équilibré (moyenne) | x% |
x% |
| Profil dynamique (moyenne) | x% |
x% |
| Moyenne des frais d’entrée dans les fonds pour la gestion pilotée par horizon | x% |
- |
| Autres frais annuels du contrat | ||
| frais forfaitaires | x € ou frais maximal (si variable) | |
| frais proportionnels | x% ou frais maximal (si variable) | |
| Frais ponctuels par opération (taux ou montant maximal) | ||
| Frais sur versements | x%/€ ou frais maximal (si variable) |
- |
| Frais de changement de modes de gestion (en % ou en €) | x%/€ ou frais maximal (si variable) |
- |
| Frais d’arbitrage proportionnels ou forfaitaires | x%/€ ou frais maximal (si variable) |
- |
| Nombre d’arbitrages gratuits par an | x | - |
| Frais de transfert sortant vers un autre produit | x%/€ ou frais maximal (si variable) |
- |
| Frais sur les versements de rente | x%/€ ou frais maximal (si variable) |
- |
| Frais de rachat | x%/€ ou frais maximal (si variable) |
- |
Frais moyens des PER
| Frais | Minimum | Moyenne | Médian | Maximum |
|---|---|---|---|---|
| Frais sur versements | 0,00% Détails (36 PER) | 1,99% | 2,00% | 5,00% |
| Frais de gestion sur fonds en euros | 0,00% Détails (1 PER) | 0,86% | 0,80% | 2,30% |
| Frais de gestion sur unités de compte | 0,00% Détails (1 PER) | 0,74% | 0,77% | 1,20% |
| Frais de gestion supplémentaires en gestion pilotee | 0,20% Détails (2 PER) | 0,82% | 0,86% | 1,65% |
| Frais sur arbitrage | 0,00% Détails (62 PER) | 0,16% | 0,00% | 1,00% |
| Frais de gestion portant sur les encours de rentes | 0,00% Détails (20 PER) | 0,70% | 0,70% | 2,00% |
| Frais sur rentes versées (arrérages) | 0,00% Détails (4 PER) | 1,34% | 1,00% | 3,00% |
| Frais de transfert sortant (avant 5 ans, car gratuit au-delà de 5 ans réglementairement) | 1,00% Détails (4 PER) | 1,80% | 1,00% | 5,00% |
| Nombre de PER sur lequel sont calculées ces moyennes de frais : 87. Les PER compte-titres ne sont évidemment pas considérés pour les frais portant sur le fonds euros. Les PER à points ne sont pas considérés. | ||||
PER compte-titres et PER assurance, une comparaison pas évidente...
Alors que justement la comparaison des frais entre les deux types de PER est importante pour les épargnants, la présentation standardisée est différente pour chacun des types de PER. Le fait étant que ces deux produits reposent d’un côté sur un contrat d’assurance-vie pour le PER assurance et de l’autre sur un compte-titres pour le PER bancaire.
Bien pour les épargnants et pour les comparateurs de placements !
Plus de transparence sur les frais, c’est toujours bien pour tout le monde ! Ce qui va changer est évidemment la connaissance des taux de rétrocommissions perçus par les distributeurs. Cela risque de faire une légère douche froide.
Cas pratique
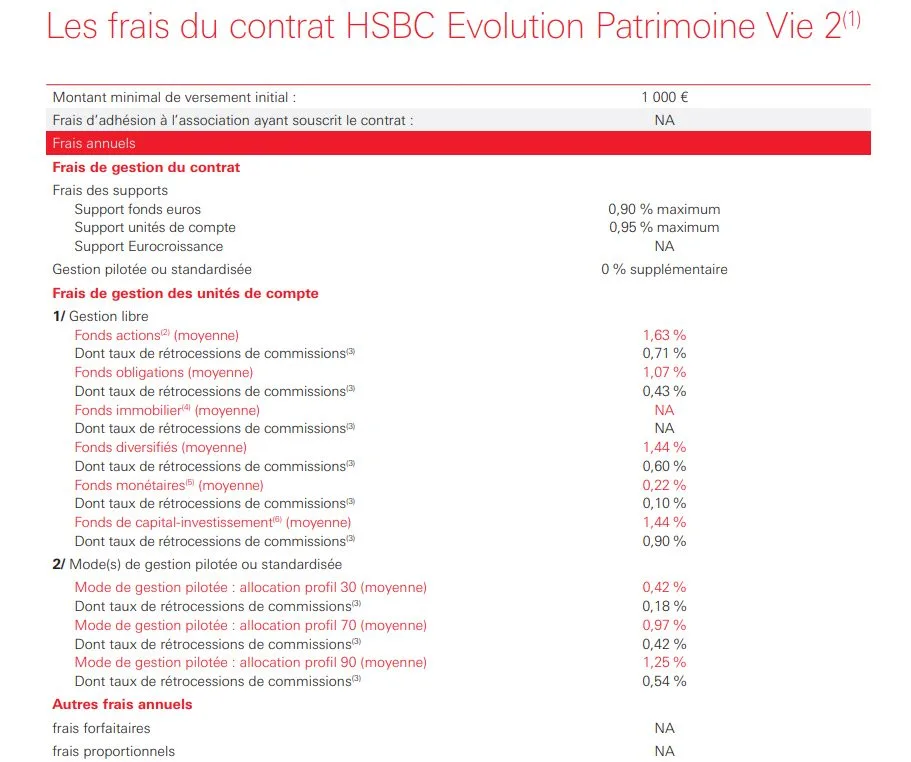
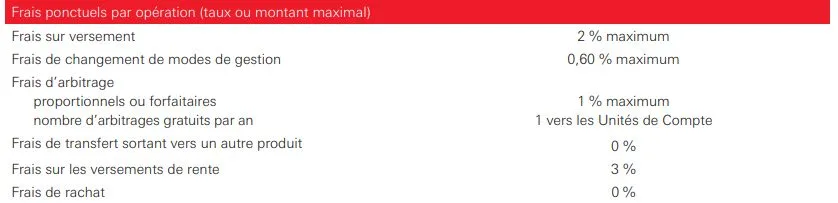
Voici les copies d’écran de la présentation réglementaire des frais du contrat d’assurance-vie HSBC Evolution Patrimoine Vie 2. Si les épargnants trouvent cela plus complets, c’est évident, ce n’est pas pour autant plus clair. La cascade de frais précisés pour les unités de compte ne dépend pas véritablement du contrat, mais de l’ensemble des unités de compte éligibles à ce contrat. C’est donc une nouvelle fois davantage de questions que de réponses qui seront apportées aux épargnants.
[1] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
[2] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
[3] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
[4] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
[5] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
[6] inclut les OPCI, les SCPI et les SCI, mais pas les SC ?
Notre sélection des 3 meilleures offres de livrets épargne



Questions & Échanges
Aucune question n'a encore été posée sur cet article. Soyez le premier à participer !
Poser une question à la rédaction
Votre adresse email ne sera jamais publiée. Nos experts vous répondent sous quelques heures.
Sur le même sujet
Transparence des frais en assurance-vie et sur les PER : l’arrêté du 24 février publié au Journal Officiel du 6 mars, mais cela ne devrait pas changer grand chose...
Davantage de transparence sur les frais en assurance-vie ainsi que sur les PER, les épargnants sont massivement pour (...)
Placements épargne Yomoni : moins de frais, davantage de rendements, une allocation d’actifs efficiente et réactive pour d’excellentes performances
Si Yomoni prône depuis sa création des frais réduits, les moins chers du marché, aussi bien en assurance-vie, que sur (...)
Assurance-Vie & PER : assureurs et distributeurs s’engagent à renforcer la transparence des frais via une standardisation de leur présentation dès le 1er juillet 2022
Par un accord de Place, les professionnels s’engagent à renforcer la transparence des frais du PER et de l’assurance (...)
Frais des PER : quels sont les frais moyens du marché ? Votre PER est-il trop cher ?
Quelle est la moyenne des frais portant sur un PER ? Votre PER est-il trop cher ?
Épargne retraite : que choisir PER assurantiel (assurance-vie) ou PER bancaire (compte-titres) ?
Vous avez pris votre décision, vous souhaitez souscrire un PER. Première décision, à prendre ou pas, un PER assurance (...)
TOP 10 Meilleurs PER 2026 (Plan épargne retraite)
Top 10 des meilleurs PER individuels du guide de l’épargne, parmi les 91 PER individuels référencés sur notre guide. (...)
Assurance-vie : votre contrat est-il trop cher ? Comparez aux frais moyens et médians portant sur les fonds euros et unités de compte
L’assurance-vie est un véritable millefeuille de frais. La réglementation a récemment forcé les assureurs à présenter (...)
Contrats d’assurance-vie avec frais de gestion sur le fonds en euros au plus bas du marché, soit 0.35%
Liste des contrats d’assurance-vie ayant les frais de gestion sur le fonds euros le plus bas du (...)
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant. Voir conditions sur la page dédiée à cette offre.
Profiter de l'offre🎁 Offre Assurance Vie : Jusqu'à 1000 euros offerts !
Le contrat d’assurance vie Altaprofits Vie, assuré par GENERALI est sans frais sur versement (0%), des frais de gestion sur les unités de compte abaissés à seulement 0.45% à 0.60% selon l’encours, 0% de frais de transactions sur les ETF. L’offre actuelle de bienvenue permet de percevoir jusqu’à 1000 euros, sous conditions.
Profiter de l'offre🎁 Offre PER : jusqu'à 300 euros offerts !
Plan Epargne Retraite plébiscité, e-PER Generali affiche des frais de gestion de seulement 0,50% sur les unités de compte, une offre financière hors du commun (ETF sans frais supplémentaires), bénéficiez d’une offre avec une prime de bienvenue allant jusqu’à 300 euros offerts, offre soumise à conditions.
Profiter de l'offreSimulateur d'Allocation
Calculez la répartition théorique de votre capital entre PEA, Assurance Vie et Liquidités rémunérées, selon votre profil et horizon de placement.
Accéder au simulateur