🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Le transfert de tous placements épargne retraite vers le PER est possible. Et pour les PER de plus de 5 ans, l’opération est même gratuite !
L’attrait pour les épargnants est de pouvoir ainsi sortir en capital en totalité lors de l’entrée à la retraite, ou lors de l’acquisition d’une résidence principale. Des frais et la fiscalité est à étudier, car ce type de transfert n’est pas favorable à l’épargnant.
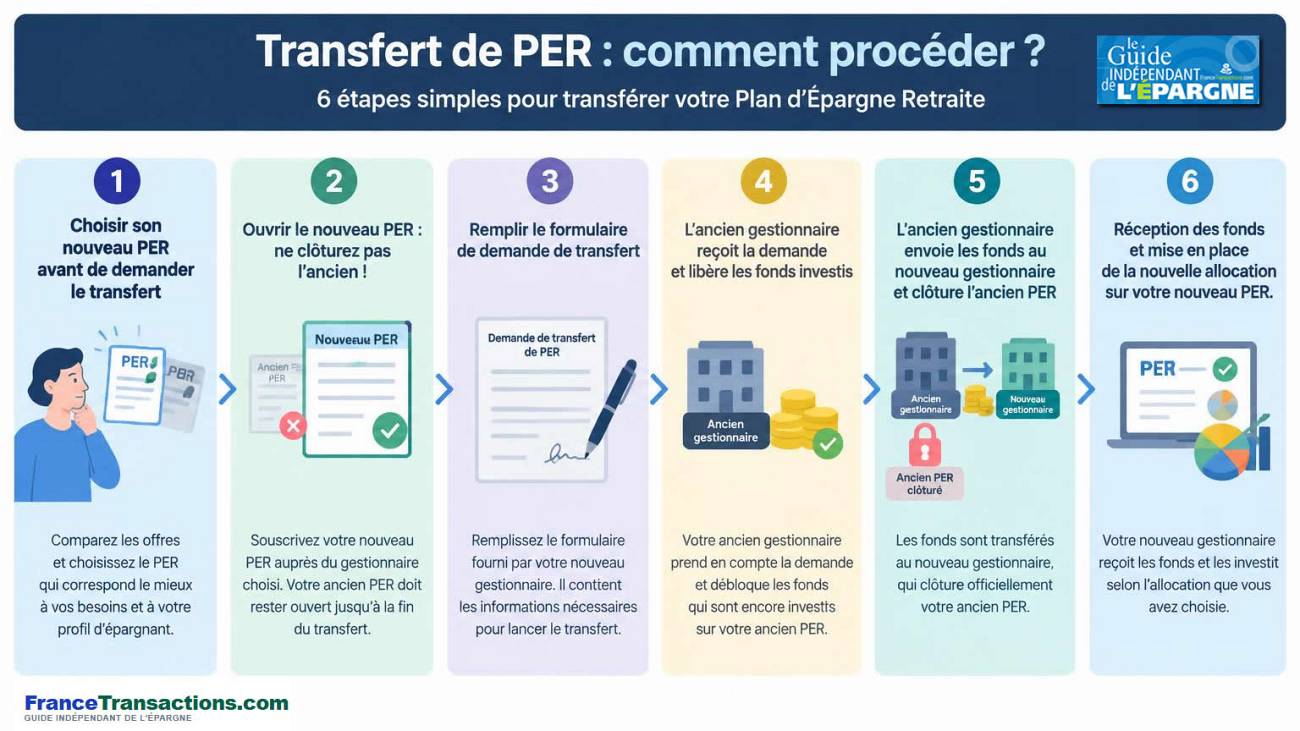
1. Choisir et souscrire son nouveau PER
La première étape consiste à sélectionner le PER vers lequel vous souhaitez transférer votre épargne. Ce choix mérite davantage d’attention que les démarches administratives elles-mêmes. Un transfert n’a d’intérêt que si le nouveau contrat présente de véritables avantages par rapport à l’ancien. Les frais annuels de gestion constituent un premier critère. Certains PER commercialisés lors des premières années suivant la réforme de 2019 supportent des frais relativement élevés, notamment sur les unités de compte. D’autres contrats proposent désormais des frais de gestion plus faibles, un accès à des ETF, une gamme de supports plus étendue ou des modes de gestion pilotée moins coûteux. Il faut également comparer les performances des fonds en euros, les frais propres aux supports financiers, les conditions de gestion et les modalités de sortie à la retraite. Un contrat moins cher n’est pas nécessairement meilleur sur tous les points. Il faut notamment vérifier la qualité des supports proposés, les éventuelles garanties et les conditions de liquidation du plan. Comme l’on peut détenir autant de PER que l’on souhaite, vous pouvez souscrire votre nouveau PER sans crainte de détenir des "doublons".
2. Ouvrir le nouveau PER
Une fois le nouveau PER sélectionné, vous pouvez procéder à sa souscription. La plupart des établissements permettent désormais d’effectuer cette démarche en ligne. Lors de l’ouverture, vous devrez renseigner votre situation personnelle, vos objectifs d’épargne retraite, votre horizon de placement et votre profil de risque. Vous devrez également choisir un mode de gestion : gestion libre ou gestion pilotée. Il est généralement possible de préciser dès cette étape que vous souhaitez effectuer un transfert depuis un PER existant. Attention, vous ne devez pas demander vous-même la clôture de votre ancien PER. Le transfert doit être organisé entre les deux établissements, afin de préserver les droits et les caractéristiques fiscales de votre épargne retraite. Le nouveau PER peut être ouvert avant la réalisation effective du transfert. Selon les établissements, un premier versement peut être demandé pour finaliser l’adhésion, tandis que d’autres acceptent une ouverture dans le cadre du seul transfert.
3. Demande de transfert
Une fois le nouveau PER ouvert, l’établissement d’accueil vous fournit généralement un formulaire de transfert. Ce document permet d’identifier précisément le contrat à transférer et son gestionnaire actuel. Vous devrez notamment indiquer le nom de l’établissement détenteur de votre ancien PER, le numéro du contrat, vos coordonnées et les références de votre nouveau plan. Plusieurs justificatifs peuvent être demandés, notamment une copie de votre pièce d’identité, un relevé d’identité bancaire et le dernier relevé de situation de votre ancien PER. Le dernier relevé annuel est particulièrement utile. Il permet d’identifier la valeur de votre épargne, les supports détenus et les différentes catégories de versements. Une fois le dossier complété et signé, le nouvel établissement se charge généralement de transmettre la demande officielle à l’ancien gestionnaire. Vous n’avez donc pas à organiser vous-même le virement des fonds.
4. L’ancien gestionnaire prépare le transfert de votre épargne
À réception de la demande complète, l’ancien gestionnaire vérifie les informations transmises et prépare l’opération. Dans le cas d’un PER assurance, les supports d’investissement doivent généralement être désinvestis afin de déterminer la valeur transférable. Les unités de compte sont valorisées selon les conditions contractuelles et la valeur du fonds en euros est calculée suivant les modalités applicables au contrat. Il est également possible, dans certaines situations et avec l’accord des gestionnaires concernés, de transférer directement des titres plutôt que de procéder à leur vente. Cette possibilité dépend notamment de la nature des PER et des actifs détenus. L’ancien établissement doit également transmettre les informations nécessaires au maintien des droits de l’épargnant. Il ne s’agit donc pas simplement de transférer une somme d’argent. Les informations relatives à l’origine des versements, à leur traitement fiscal et aux différents compartiments du PER doivent accompagner le transfert.
5. Réception des fonds et nouvelle allocation
Lorsque le nouvel établissement reçoit les sommes transférées, il procède à leur affectation sur le nouveau PER. Selon les modalités retenues, les fonds peuvent être investis automatiquement conformément à l’allocation choisie lors de l’ouverture ou être temporairement placés sur un support d’attente. En gestion libre, vous devrez vérifier que la répartition entre fonds en euros, ETF, fonds obligataires, actions ou autres supports correspond bien à vos instructions. En gestion pilotée, l’établissement applique normalement le profil de gestion sélectionné, en tenant compte de votre horizon de retraite et de votre tolérance au risque. Il est indispensable de consulter le premier relevé de situation du nouveau PER pour vérifier le montant effectivement reçu, les éventuels frais prélevés et la répartition des sommes entre les différents compartiments. Conservez également le dernier relevé de l’ancien PER et le document confirmant la réalisation du transfert.
👉 LES MEILLEURES OFFRES DE BIENVENUE
💸 PER IndividuelDate limite : Vendredi 18 Décembre 2026
Ces offres promotionelles, sélectionnées par la rédaction, sont actuellement en vigueur et soumises à conditions de souscription. Liste des offres non exhaustive de celles du marché. Ces offres sont proposées par nos partenaires, courtiers, conseillers en gestion de patrimoine, gestionnaire d'actifs ou banques. Le guide joue un rôle de prescripteur auprès de ces partenaires.
Vous avez succombé rapidement à l’appel des premiers PER ? Il est probable que votre PER ne soit plus concurrentiel à ce jour, fort heureusement son transfert ne vous coutera rien.
Les offres de PER individuels se sont multipliées. Le succès est au rendez-vous, avec d’ores et déjà près de 30 milliards d’encours, mais nombre d’épargnants se questionnent encore : le PER est-il fait pour moi ?
De nombreux épargnants l’ont fait ! Et pour cause, le Madelin retraite ou encore le PERP manquaient cruellement d’un avantage conséquent : pouvoir sortir en capital !
Un PERP est transférable vers un PERIN (PER Individuel). L’attrait serait alors de pouvoir sortir en totalité en capital lors de la retraite, ce qui n’est permis qu’à hauteur de 20% sur un PERP. Mais frais et fiscalité risquent de refroidir l’ardeur des épargnants.
Fluidifier le marché de l’épargne retraite : c’est la promesse de la Fintech PERmute, grâce à sa plateforme digitale qui rend les transferts de PER et d’anciens contrats d’épargne retraite.