Livret A 2018
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Articles sur le thème

L’inflation annuelle accélère, +1.50%, sur mars 2018. Le rendement réel du livret A plonge à -0.75% !
L’inflation marque-t-elle son grand retour ? D’après les chiffres publiés par l’INSEE ce jour, l’inflation en rythme annuel, accélère de nouveau, pour passer de +1.20% à +1.50%. Une mauvaise nouvelle de plus les épargnants dont le capital est notamment placé sur le livret A, son rendement réel plonge un peu plus dans le rouge à -0.75%...
Evolution des taux de rendement de l’épargne en août 2018
Alors que l’inflation fait son retour, de façon temporaire peut-on espérer, que les taux d’intérêts court terme remontent très faiblement, et restent toujours négatifs, les banques continuer de baisser inlassablement les taux de leurs livrets épargne maison. Les rendements réels des placements d’épargne de précaution, à l’instar du livret A, largement sous le seuil de l’inflation, sont donc de plus en plus négatifs.
Le taux d’épargne net des Français (crédits déduits) reste stable à 4.60% de leurs revenus à fin 2017
Le taux d’épargne des Français est de 13.60% au global, mais une fois leur niveau d’endettement déduit, les épargnants n’épargnent au final, réellement, que 4.60% de leurs revenus. Un taux stable fin 2017 et début 2018. En Europe, les Allemands épargnent près du double.
Le livret A ne protégera définitivement plus l’épargne de précaution des Français de l’inflation
L’annonce de Bruno Le Maire confirmant son souhait de fixer un taux plancher de 0.50% sur le livret A n’est pas une surprise. Le gouvernement souhaite d’un côté mettre un terme à cette niche fiscale qu’est le livret A mais tente de l’autre de préserver la source de financement qu’il représente pour les logements sociaux. L’idée serait donc de ne plus rémunérer plus que nécessaire ce livret A. Seul le maintien des fonds suffisants pour couvrir les besoins de financement est visé. En fixant un nouveau taux plancher à 0.50%, les épargnants n’auront définitivement plus de protection contre l’inflation pour leur épargne de précaution.
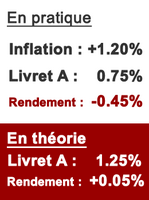
Inflation stable en février à +1.20%, le rendement réel du livret A reste négatif à -0.45%
L’INSEE a confirmé ce jour la stabilité de l’inflation en rythme annuel, à +1.20% pour le mois de février 2018. Le taux théorique du livret A reste donc stable à 1.25%, contre 0.75% dans la vraie vie. Son taux étant bloqué jusqu’en 2020. Le rendement réel du livret A reste donc toujours négatif, engendrant une perte de capital pour les épargnants, l’objectif premier de son existence : protéger le capital des plus modestes.
Livret A, taux gelé pendant 2 ans, mais qui veut la peau du livret A ?
Secret de polichinelle, Bruxelles a, depuis de nombreuses années, le livret A dans le collimateur. La proposition de figer le taux du livret A par le gouvernement Macron offrirait une porte de sortie élégante pour la première niche fiscale de France. Une opportunité d’avoir la peau du livret A, tout en douceur...