taux de crédit
🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Articles sur le thème

Taux de crédit : seuil d’usure au 1er trimestre 2012
Taux d’usure : Les seuils de l’usure, calculés et communiqués par la Banque de France chaque trimestre viennent de paraître pour le 1er trimestre 2012...

Crédit immobilier : s’endetter à vie ou presque, puis épargner pour rembourser, est-ce vraiment pertinent ?
En France, l’usage le plus répandu est de souscrire un crédit immobilier, puis d’épargner pour pouvoir le rembourser, une grande partie de sa vie active. Outre-Rhin, les Allemands font en majorité l’inverse. Ils épargnent, puis ils achètent leur bien immobilier, sans crédit, ou un avec un faible emprunt. Qui est gagnant ?

Immobilier : Le marché commence à se dégrader sérieusement !
Immobilier : Les prix de l’immobilier amorcent une baisse durable, les conditions d’accès aux crédits se resserrent et les taux d’intérêts profilent une hausse ! Le marché immobilier n’est pas à l’abri d’un retournement important.

Crédit immobilier : repli de la production de 26.4% en 2012
Crédit immobilier : en 2012, le marché du crédit immobilier a profité d’une baisse des taux historique. Néanmoins, les conditions d’octrois strictes des banques ont pesé sur la production ...

Crédit immobilier : Quel est le taux moyen accordé en février ?
Crédit immobilier : taux moyen, durée moyenne des prêts ... Voici le bilan mensuel du Crédit Logement/CSA. Détails et avis des internautes...
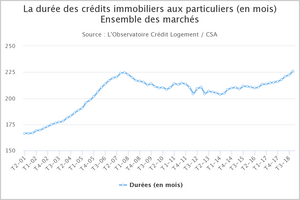
Crédits immobiliers à fin 2018 : record historique de la durée moyenne d’emprunt, 226 mois, soit 10 mois de plus qu’en 2017
C’est un risque majeur pour le marché de l’immobilier. La faiblesse des taux d’intérêts permet aux acheteurs de s’endetter sur le très long terme. Sur l’année 2018, la durée moyenne des durées de crédits est en hausse de 10 mois, soit 226 mois. Un record historique. Bilan, même avec des taux de crédits immobiliers stables, à 1.44% en moyenne, le coût total de ces crédits long terme est loin d’être une bonne affaire. Les prix de l’immobilier étant toujours surévalués, les lendemains risquent d’être difficiles.