HCSF

🎁 Bon plan épargne sans risque : Taux de 3.50% pendant 12 mois
BforBank (Groupe Crédit Agricole) propose à ses nouveaux clients épargne de bénéficier, pendant 12 mois, d’un taux boosté de 3.50% brut sur le livret épargne Bfor+, dans la limite de 300.000 euros versés, sous conditions. Ce livret épargne peut être souscrit sans aucune offre bancaire payante sur le compte courant.
Le Haut Conseil de stabilité financière (HCSF) est l’autorité macroprudentielle française chargée d’exercer la surveillance du système financier dans son ensemble, dans le but d’en préserver la stabilité et la capacité à assurer une contribution soutenable à la croissance économique.
Articles sur le thème

Crise financière anticipée : les banques devront probablement doubler leurs réserves financières contracycliques sous peu
Le Haut Conseil de stabilité financière (HCSF) s’apprête à demander aux banques françaises d’augmenter leurs réserves contracycliques. L’idée étant de se préparer à une potentielle crise économique et financière en 2023... Surprenant, non ?

Crédit immobilier / conditions d’octroi réglementées au 1er janvier 2022 : les investisseurs bailleurs encore davantage pénalisés
Se bâtir un patrimoine immobilier, via l’immobilier locatif, en ayant recours au crédit va rester difficile. Si les taux d’intérêt viennent à grimper réellement, cela deviendra impossible. Le nouveau mode du calcul du ratio d’endettement, pourtant élevé de 33 à 35%, laisse nombre d’investisseurs sans source de financement possible.

Immobilier en France : les prix attendus en baisse de 5% dans les zones les plus recherchées
Premier signe d’un dégonflement de la bulle immobilière en France ? Pas certain. La baisse attendue par la Centrale de Financement, courtier en crédits immobiliers, n’étant que de 5%. La hausse inéluctable des taux d’intérêt, ajoutée aux conditions restrictives d’octroi au crédit fixées par le HCSF pourrait bien pousser les prix de l’immobilier davantage vers le bas .

Crédit immobilier : les banques ne respectant pas scrupuleusement les règles d’octroi définies par le HCSF seront sanctionnées dès 2022
Comme attendu, le HCSF a confirmé ce jour que les conditions d’octroi des crédits immobiliers définies seront juridiquement opposables aux banques à compter du 1er janvier 2022.

Crédits : le HCSF ordonne aux banques françaises de se renforcer face à un éventuel retournement de marché
Hausse des taux d’intérêts. Cela fait des mois que l’on en parle, et personne ne voit rien venir. Sauf que les choses se précisent. L’inflation a fait de son côté son retour et ce n’est pas fini, la hausse du prix du pétrole semblant durer. La BCE devrait changer son fusil d’épaule dans les prochains mois, de façon progressive... La manne des crédits octroyés par les banques pourrait se tarir. Le HCSF demande donc aux banques de se prémunir des jours plus sombres à venir en augmentant de 0.25% leurs fonds propres.
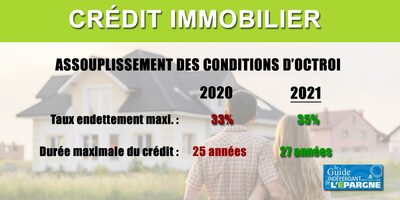
Crédits immobiliers davantage accessibles : taux d’endettement porté de 33% à 35%, durée maximale du crédit de 25 à 27 ans
Bonne nouvelle pour les porteurs de projets immobiliers ! Les Français n’ont jamais été autant endettés, et malgré tout, les conditions d’octrois des crédits immobiliers seront assouplies. Le taux d’endettement maximal est porté de 33% à 35% et la durée maximale du crédit de 25 ans à 27 ans. Est-ce bien raisonnable ? Pourquoi ce changement de cap ?